

作者:Ekko An(Tiger Research)
编译:深潮 TechFlow
深潮导读: 在过去一年里,数字资产托管行业迎来了爆发式扩张。随着欧洲 MiCA 牌照托管商数量暴增四倍,以及渣打、花旗等华尔街巨头的竞相入局,链上资产的底层安全底座已初具规模。然而,单纯依赖资产管理规模(AUC)收取基点费用的传统托管模式,正在迅速触碰商业增长的天花板。
为了打破单一费率的利润枷锁,领先的加密原生机构正沿着传统金融百年的演进轨迹,加速向具备信义义务与资产处置权限的“信托服务”蜕变。历史惊人地相似:19 世纪的波士顿保险箱公司正是通过切入遗产与债券抵押品管理成长为信托银行,而道富银行同样依托基金保管底座孕育出了全球首只 ETF 与指数资管帝国。
如今,Anchorage、BitGo、Agora 以及 Catena 纷纷斩获或申请美国货币监理署(OCC)国家信托银行牌照,全面打通稳定币发行、大宗清结算、投资咨询乃至面向 AI 智能体的自主资产管理。当资产安全托管沦为同质化竞争的入场券,谁能依托信托特许权构筑高附加值的资本服务闭环,谁就将主导加密机构金融的下一个黄金时代。
核心要点
数字资产托管市场在过去一年迅猛增长,欧洲 MiCA 框架下的合规托管机构数量增长超过四倍,从 50 家激增至 230 家。
托管业务主要依据所持有资产的规模按比例收取服务费,这一模式限制了其收入天花板;而赋予机构直接管理和投资该类资产权限的信托服务,正成为下一阶段演进的核心方向。
纵观传统金融历史,保险箱公司最初从单纯的安全保管逐步拓展至遗产管理与债券抵押品管理,道富银行随后也从基金资产托管跃升至主动投资管理;这一经典演进轨迹正在数字资产领域完整重演。
Anchorage 与 BitGo 正在向稳定币发行与清结算领域扩张,而 Agora 和 Catena 则全力布局投资咨询与资产管理业务,四家机构均已依托或正在申请全美信托银行牌照以拓宽业务边界。
未来托管机构的核心竞争力,将不再仅仅取决于其掌控的资产托管规模,而更多取决于其能够为客户提供的增值金融服务深度。
过去一年加密托管行业的迅猛增长
一年前,Tiger Research 在研报《你可能忽视的托管行业增长》中指出,托管服务是整个数字资产行业的核心基石。然而在当时,专注于持有与安全管理资产的托管服务并未引起市场的足够关注。
在过去一年中,涌入加密托管市场的企业数量呈现出井喷态势。在欧洲,获得欧盟综合性加密监管框架 MiCA(加密资产市场法案)许可的合规托管机构数量增长逾四倍,从最初的 50 家一路飙升至 230 家。
与此同时,全球大型传统金融机构也纷纷重兵布局:渣打银行通过收购专业托管机构大举进军,花旗集团亦公开宣布将在年内正式推出专属托管业务。
这一剧烈转变直接映射出链上资产规模的持续膨胀。根据 RWA.xyz 的统计数据,仅今年一年,代币化现实世界资产(RWA)的规模就劲增 85%,攀升至约 $398 亿美元。
稳定币总市值在 2025 年一年内便增长超过 50%,一举跨越 $3000 亿美元大关,并在此后始终维持在该水平附近。由于代币化资产与稳定币均强制要求将底层资产置于合规托管之下,托管需求自然水涨船高。
然而,各方机构争相涌入绝非仅仅为了分羹基础托管业务。单纯的托管收入主要源自按受托资产规模提取的比例手续费,这使得业务天花板极其受限。
因此,前瞻性的机构正将既有的托管客户关系作为跳板,加速向信托服务延伸以大幅提升盈利能力。
机构在短期内聚焦托管以捕获激增的合规需求,而在中长期,则是将其作为底座,以此向信托等高附加值商业版图跨界跃迁。
托管与信托服务:从资产保管走向资产管理
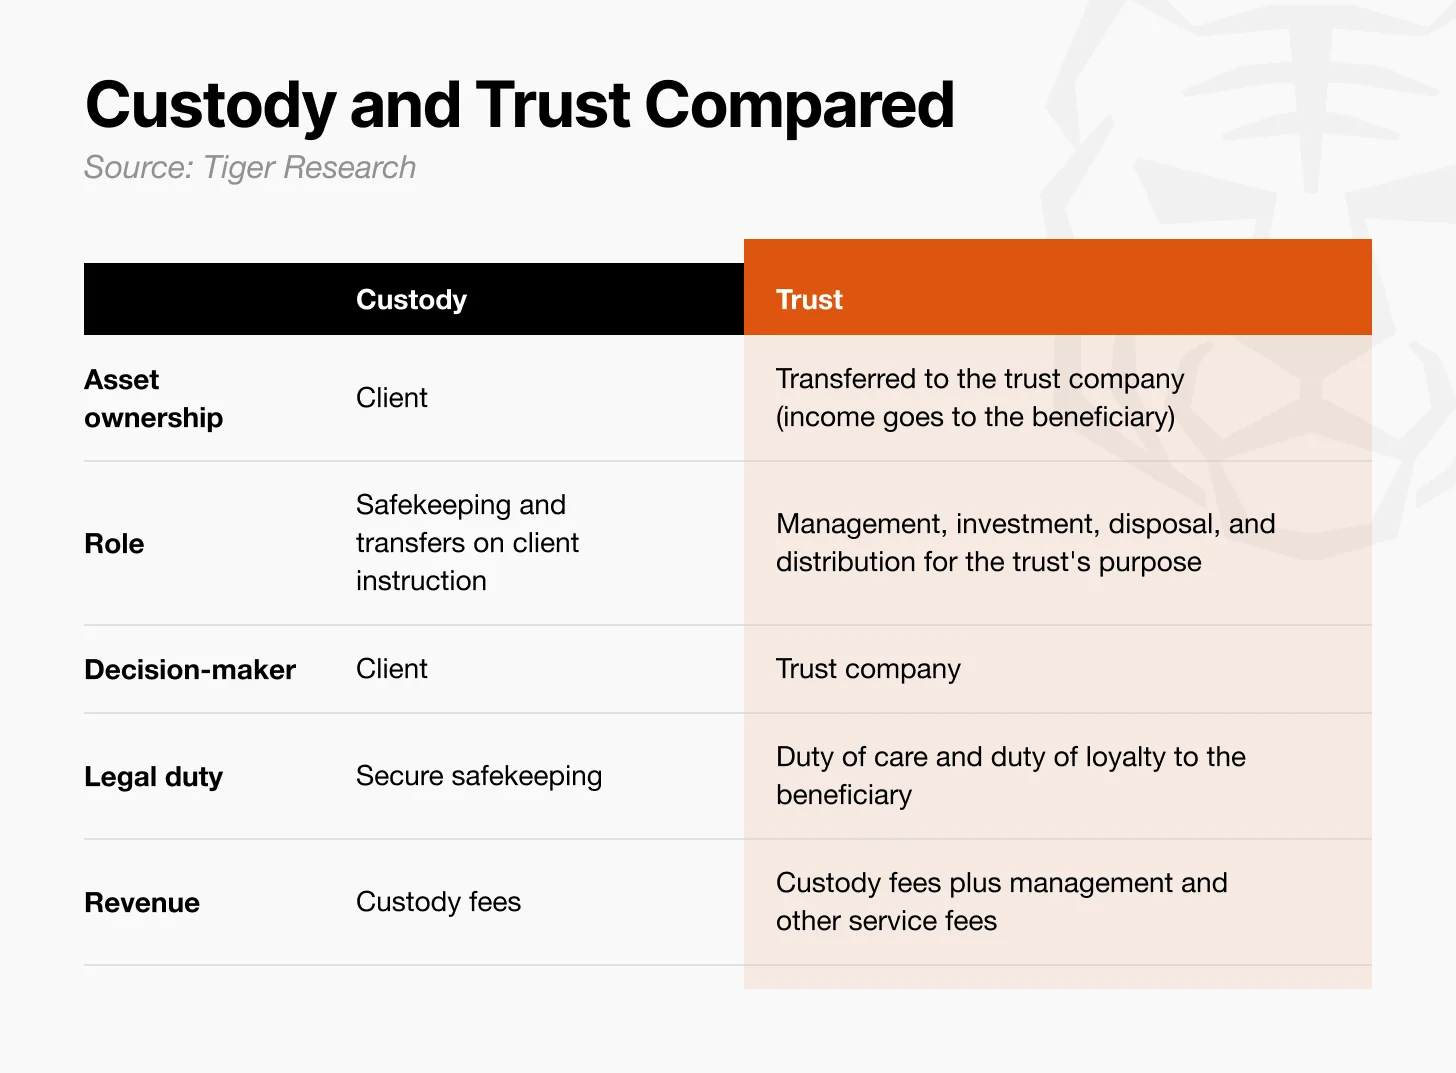
图:托管与信托服务的核心维度全方位对比
托管与信托服务常常被外界混为一谈。尽管两者都涉及持有客户资产,但服务提供方所承担的法定职责与业务内涵却大相径庭。
托管是一种代表客户安全持有资产的基础服务。客户始终保留对资产的法定所有权,托管方的角色严格受限于安全保管与按指令转账。
相比之下,在信托架构中,委托人(客户)将资产的所有权转移给受托人(信托公司),由信托公司根据信托设立的具体目的,对资产进行自主管理、投资运作与处置分发。
这些资产所产生的任何收益,都将全额归属于委托人指定的受益人。信托公司的运作方式,非常类似于受托管理家族财富的受托人:负责投资增值并在约定节点向家族成员分派收益。
由于信托公司能够对底层资产做出独立的管理与投资决断,因此在法律上承担着将受益人利益置于首位的信义义务。
简而言之,两者虽均涉及持有客户资产,但托管侧重于被动安全保管,而信托服务则专注于主动资产管理与投资运作。
历史周期的重演:从资产保管走向信托服务
截至目前,绝大多数数字资产托管服务依然将核心重心停留在资产的安全存储之上。在行业早期阶段,托管需求主要源自现货与合约交易,这些场景并不需要复杂的资产管理结构。
然而,随着基于现实世界资产(RWA)的金融产品日益普及,单纯的安全存储已无法满足市场对更深层信托功能(如收益生成、抵押品清算等)的迫切需求。
这一演进过程与传统金融历史的发展轨迹高度契合。在美国南北战争期间,美国政府开始大规模发行国债,推动持有证券的普通个人投资者数量急剧增加。
为了安全存放这些债券,投资者开始租用保险箱,催生了专业保险箱公司的早期繁荣。然而,随着客户资产规模与需求日益多元,单纯的物理保管很快触及天花板,推动这些公司向信托业务全面拓展。
保险箱公司的演进:从实物保管到遗产与抵押品管理
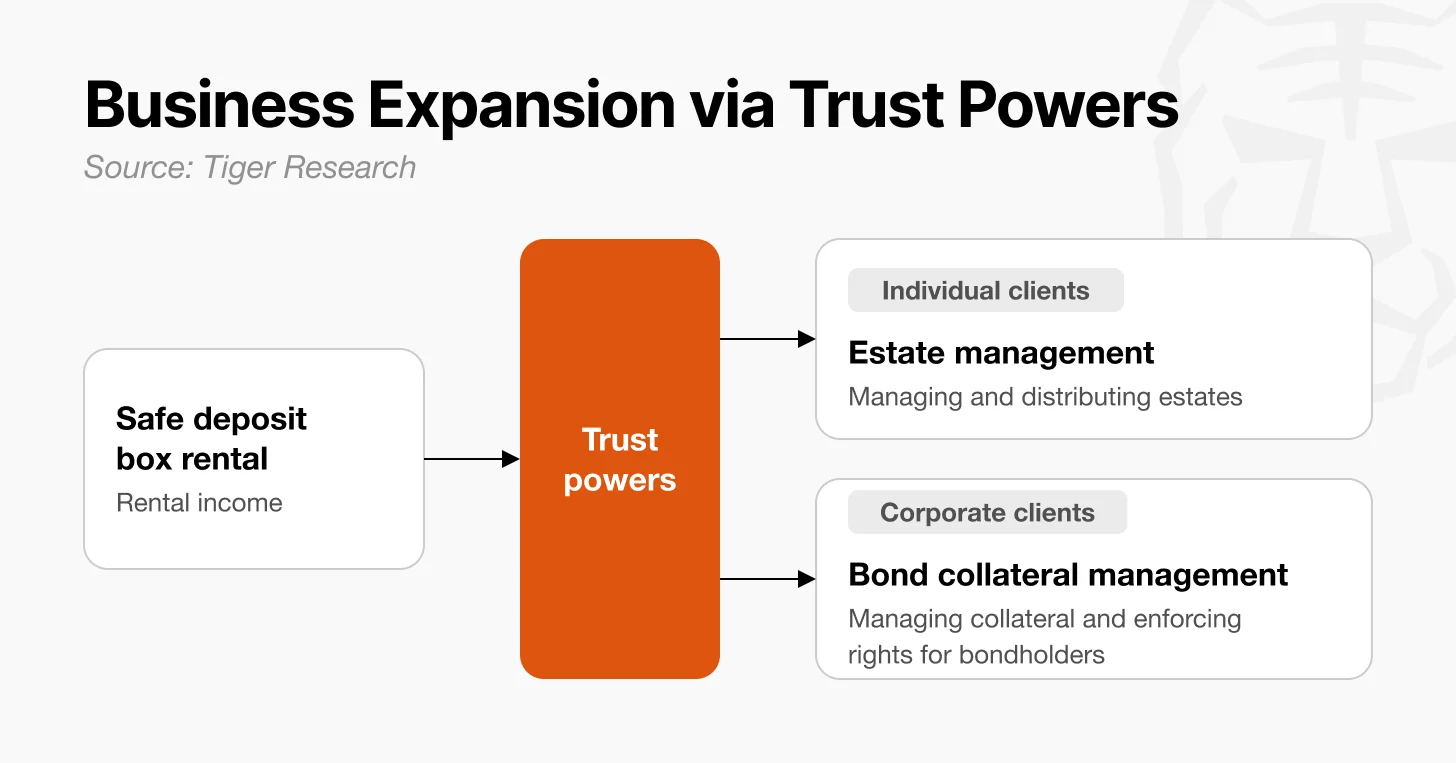
图:传统保险箱公司依托信托职能拓展个人与企业客户服务路径
波士顿与罗切斯特的保险箱公司,是传统金融中从安全保管成功切入信托领域的典型代表。随着客户面临的财富痛点超越了单纯的保管范畴,这些公司顺理成章地拓展了服务版图。
对于个人客户而言,最核心的痛点是资产传承。当客户去世后,存放在保险箱中的证券往往面临漫长的遗产纠纷或管理真空。
为了解决这一问题,保险箱公司设立了信托架构,受托管理被继承人的遗产,通过投资运作向健在的配偶终身按期派发收益,并在配偶离世后将本金全额传承给下一代子女。
对于企业客户而言,核心痛点则是债券抵押品管理。当企业发行债券进行融资时,必须将相应抵押资产存放在中立第三方处,并在违约发生时保护债券持有人的法定权益。
在 1883 年,波士顿保险箱公司正式出任受托人,负责管理美国快速电报公司(American Rapid Telegraph)的债券抵押品。这也是传统金融史上保险箱公司拓展企业信托职能的重要里程碑。
这些历史案例表明,保险箱公司是通过在既有保管业务之上赋予法定信托职能,逐步将自身锻造为现代信托银行。
既然客户已经高度信任这些机构并愿意托付资产保管,自然也更倾向于授权它们继续管理这部分资产。这也为今天的数字资产托管机构指明了破局路径:解决客户尚未满足的深层金融需求。
道富银行的范式:从基金资产保管跨越至主动资产管理
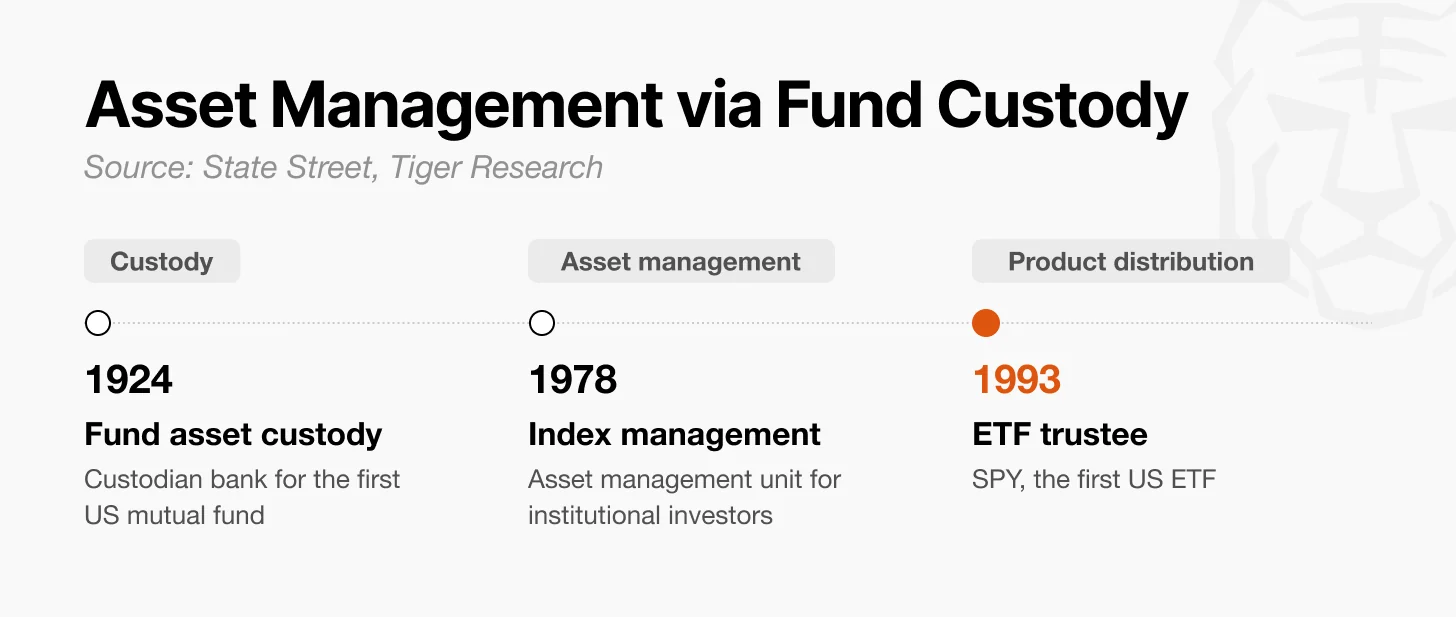
图:道富银行依托基金托管向指数管理与 ETF 受托人业务演进历程
道富银行(State Street)则是从单纯的基金资产托管迈向直接主动投资管理的行业标杆。
通过将资产托管与资产管理合二为一,道富银行得以向客户输出全方位的综合金融服务。原本仅仅托付资金保管的机构客户,开始放心地将资产委托给道富进行专业化投资运作。
道富银行最初的资管业务,同样脱胎于其在日常托管运营中沉淀下的核心能力。由于长期负责基金的估值核算与记账,道富在处理追踪市场指数的资产组合方面积累了极其精准的实操经验。
依托这一优势,道富银行于 1978 年设立了专门面向机构投资者的指数管理部门,正式拉开了主动资管业务的序幕。
此后,道富银行持续拓宽其产品的受众群体。1993 年,道富与美国证券交易所联手推出了全球首只追踪标普 500 指数的交易型开放式指数基金 SPY,并亲自出任受托人。
道富银行充分运用其在交易清算、跨行结算与基金估值等日常托管工作中积累的深厚技术壁垒,构建起传统资管巨头难以企及的运营护城河。
今天的数字资产托管商同样可以遵循这一范式:从自己所持有的链上资产和深度服务的客户生态中,挖掘出下一阶段最具爆发力的资管商业闭环。
数字资产托管商如何向信托服务跨界演进
当前的数字资产托管机构正加速跳出单纯的私钥保管框架,全面向综合信托业务纵深挺进。
这其中最具代表性的先锋企业当属 Anchorage、BitGo、Agora 以及 Catena。前两者正积极切入稳定币发行与清结算通道,后两者则全力聚焦于投资咨询与主动资产管理。
更为关键的是,这四家机构均已正式斩获或正在积极申请美国货币监理署(OCC)颁发的全美信托银行牌照,以此作为拓宽商业版图的核心合规抓手。
Anchorage 与 BitGo:在托管基底上叠加银行级金融服务
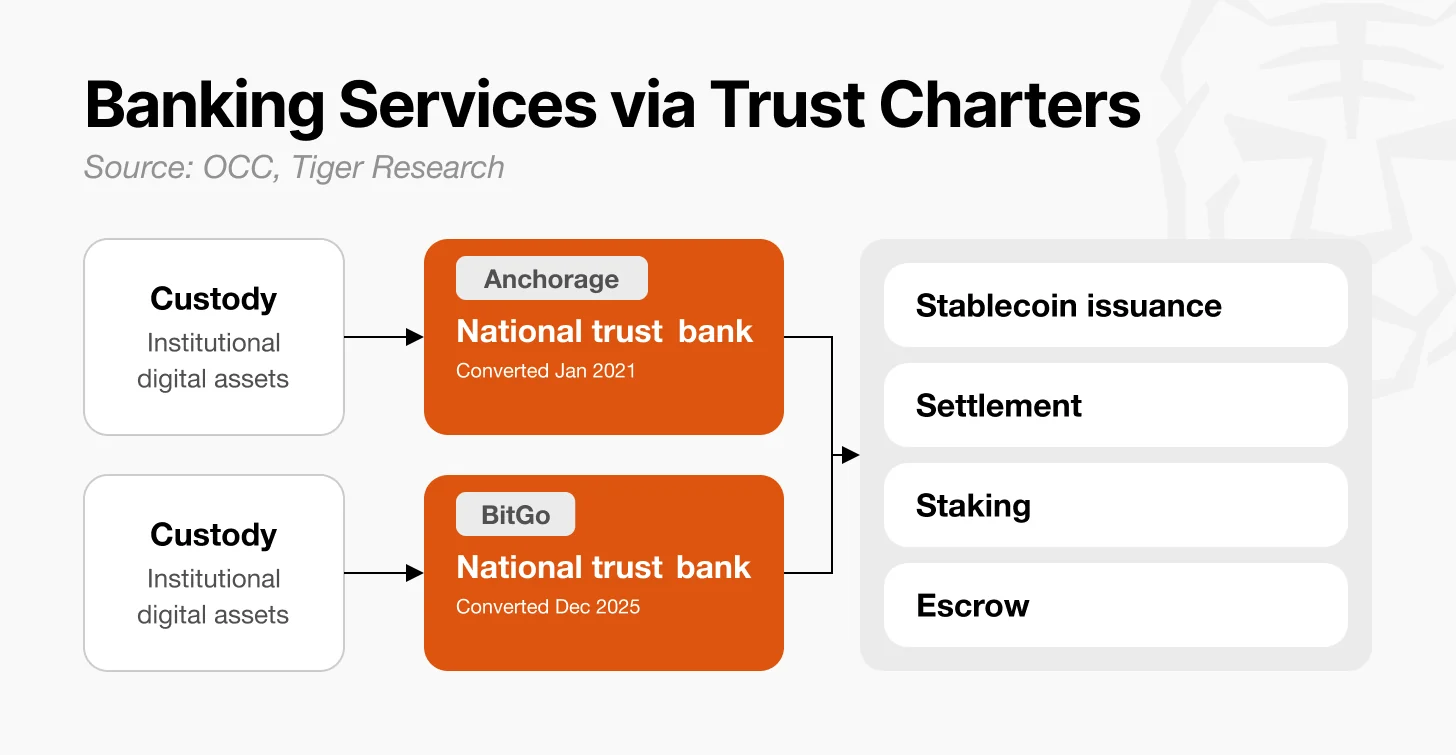
图:Anchorage 与 BitGo 依托国家信托银行牌照拓展的银行级增值业务矩阵
历史上的保险箱公司曾依托信托牌照从实物保管蜕变为信托银行。而在今天的数字资产领域,Anchorage 与 BitGo 正沿着几乎完全相同的轨迹演化。
两家机构均已获得提供信托与托管双重服务的全美法定牌照:Anchorage 早在 2021 年 1 月便率先改组为国家信托银行,BitGo 亦在 2025 年 12 月完成了全国性信托银行牌照的实质性突破。
依托国家信托银行的合规资质,它们的业务矩阵已从最初面向机构客户的比特币与以太坊产品,全面延伸至现实世界资产(RWA)和稳定币生态。
如今,它们的竞争对手早已不再局限于其他加密原生托管商。依托信托特许权,它们能够直接在稳定币发行、大宗交易结算、质押收益分配以及链上担保托管等领域,与传统华尔街大行同台竞技。
随着比特币现货 ETF、RWA 代币化资产以及稳定币规模的指数级增长,机构客户对大额安全结算与链上质押收益的需求亦呈几何级数攀升。
两家机构积累的资产规模与合规声誉,已足以在数字资产核心领域直接拦截传统商业银行的潜在客户流。它们最大的护城河在于已深度绑定的数百家顶级机构客户,以及多年来沉淀下的原生链上结算与风控经验。
等到传统商业银行完全扫清内部合规障碍正式大举入场时,Anchorage 与 BitGo 或许早已在全美信托银行框架下牢牢确立了不可撼动的行业主导地位。
正如同当年的保险箱公司最终蜕变为现代商业银行巨头一样,这两家机构正在借由信托服务的跳板,逐步成长为数字时代的全新全球级银行。
Agora 与 Catena:从资产持有走向主动资产管理
图:Agora 与 Catena 依托信托架构跨界布局投资咨询与直接资产管理
道富银行曾将其在基金资产保管中沉淀的能力延伸至资产管理,并最终打造出覆盖全球的 ETF 航母;而 Agora 与 Catena 正试图在数字资产领域复制这一传奇路径。
2026 年 9 月 18 日,Agora 与 Catena 均双双获得了美国货币监理署(OCC)关于设立全美信托银行的有条件初步批复。
目前,两家机构依托信托银行牌照开展的投资顾问与主动资产管理业务正处于紧张的前置筹备阶段,静待最终全面展业许可的落地。
一旦正式获批,Agora 计划向机构客户全面输出链上投资机会研判与收益生成咨询,而最终的买卖决策权仍保留在客户手中。
Catena 则更进一步,计划依托全美信托银行架构开展直接资产管理业务。其资产管理范畴不仅涵盖传统的机构资金,还将前瞻性地接管由自主 AI 智能体调配和使用的链上数字资产。
它们的先行卡位具有极其关键的战略意义。在数字资产管理领域,对底层链上生态的深谙理解与量化风控模型的实战打磨,往往需要数年时间的积累。
在复杂精妙的 DeFi 协议中,通过资产借贷、流动性做市以及多协议积木式组合来捕获超额收益,其技术机理与传统金融市场截然不同。
如果传统金融机构迟迟未能建立起完备的加密风险管理架构,这一专业认知鸿沟只会随着时间推移被进一步拉大。
若 Agora 和 Catena 能够抢在传统金融机构之前建立起无可争议的链上资管业绩记录,并随后推出面向普通投资者的低门槛合规产品,它们完全有机会成长为比肩传统华尔街资管巨头的全新链上力量。
托管已成基线:为下一轮行业演进做好准备
安全持有数字资产始终是托管机构立足的立命之本。然而在未来的行业竞合格局中,单纯的私钥安全保管将沦为准入门槛,真正的胜负手将取决于机构在保管底座之上构建增值服务的能力。
随着 DeFi 与 RWA 市场的持续融合,机构客户的诉求早已不再满足于将代币静置在冷钱包中;它们渴望随时将资产投入投资、充当融资抵押品或进行高效流转。
以代币化美债基金为例,投资者如今的诉求远不止获取基础利息:它们希望将美债代币作为抵押品借入稳定币,并将借入的稳定币投入其他链上套利策略,让单一资产在多个金融环节中实现杠杆与效用最大化。
对于金融机构而言,帮助客户将现有资产盘活并嵌入更多交易场景,其商业价值丝毫不亚于凭空创设一款新产品。
这同样为加密托管商打开了无限的想象空间。机构在开展数字资产投资与高频交易时,除安全保管外,还需要高效的资产划转、跨链结算与抵押品动态管理服务。
一家已经牢牢掌控客户底层资产、同时又具备全套清结算与抵押品管理牌照的托管机构,自然能够在机构客户的全局资本版图中扮演不可替代的中枢角色。
而信托服务,正是承接这些高阶资产管理与投资需求的最佳合规载体。信托公司完全有能力依照客户的商业意图与信托合同约定,开展全流程的资产配置与收益分发。
通过依托全美信托银行及关联主体扩张业务边界,正如前文所述的领军机构所践行的一样,托管机构完全能够逐步蜕变升级,提供过去由传统银行、证券公司与资管机构分工割裂的全部综合金融服务。
当然,单纯获得一张信托牌照并不能自动保障商业成功。托管机构必须踏踏实实地打磨客户真正需要的金融产品,在确保资产绝对安全的前提下用扎实的投资回报赢得市场信赖。
那些率先在链上资产管理与量化交易中建立起实战护城河的托管商,将对动作迟缓的传统金融大行形成巨大的先发不对称优势。
一年前,整个行业的聚光灯全部集中在托管行业本身的野蛮生长上;而今天,核心议题已悄然转变为这些持有海量资产的机构下一步能释放何种势能。
未来一年,或将成为那些早已周密筹备信托服务的先锋机构正式展业并大举攻城拔寨的关键分水岭。
如果说安全托管只是参与数字金融下半场的准考证,那么依托信托特许权所构筑的高阶金融服务闭环,将最终决定谁能登顶下一时代的行业王者宝座。