

作者:danny
原文标题:《为什么不看好把大部分收入拿去回购销毁的协议》
2023年4月23日,美国家居零售商Bed Bath & Beyond申请破产保护。这家卖床单、毛巾和厨房用品的公司,同时宣布获得约2.4亿美元的破产程序融资承诺,用来支持业务收尾和相关程序。走到这一步,它最需要的是能继续支付债权人的钱。
讽刺的是,在一年多前,它还在大手笔买自家的股票。在截至2022年2月26日的财年里,公司用于股票回购的现金支出约5.89亿美元,经营活动产生的净现金却只有约1,785万美元。同一年,它还需要投入约3.54亿美元资本开支。换句话说,当年的经营现金连资本开支都覆盖不了,但回购照样继续
它在改造门店、升级数字渠道和供应链,也在推动自有品牌。问题是,这些转型尚未证明足以扭转生意,公司就同时把大笔资金交回了股票市场。到了2022年夏天,部分供应商开始要求更严格的付款条件,包括提前付款。供应商不愿再像过去一样给账期了,这就导致后面的事情。
当然,我们不能简单地把Bed Bath & Beyond的破产申请归咎于回购。因为从当时的商品策略、竞争、供应链与经营执行都出了问题。但回购与这些问题发生在同一张资产负债表上:钱用在这里,就不能同时用在那里。它买回了自己的股票,却没有因此买回顾客,也没有让供应商更愿意赊账。
生意的本质,竞争优势的建立
回到crypto,每当一个加密协议宣布,把八成、九成,甚至全部收入拿去回购自家代币,然后销毁,我都会想到这家公司。市场看到的是代币数量减少,有买入理由,但我更想知道的是:回购以后,协议还剩多少能力把生意做下去?
企业要长期赚到超过同行的利润,必须让自己越来越难被替代,取得越来越多的竞争优势(参考Michael Porter的《竞争优势》)。用户愿意留下,是因为深度更好、交易更便宜、产品更合用,或者迁移成本更高。从企业利益看,接近垄断的位置最舒服,退一步是寡头,至少也要在某个市场拥有别人难以复制的优势。当然,垄断不是成功的必要条件,但没有差异的生意,很难把超额利润留住。
但是,要建立这种优势、甚至是加深这种优势壁垒是需要钱的,需要大量的金钱。交易协议要养深度、拓展分发渠道,承担研发与安全成本;想从交易工具变成基础设施,还要投入生态,让其他开发者愿意围绕它做生意。花钱不保证成功,转型失败的Bed Bath & Beyond就是提醒。但当有效的投入机会存在时,回购同样有成本:它可能挤掉下一代产品、一个重要渠道,或者下一轮低谷里的生存时间。
回购的好处在二级市场来说是显而易见、立竿见影的。今天花了多少钱、买了多少币、烧掉多少供应,链上一查就有,社区当天就能做海报。产品改进和渠道建设要等得更久,也可能失败。于是,团队容易被市场训练成一种习惯:把资源优先放在最容易获得掌声的地方。至于两年后的竞争力,who cares?
回购的前置条件
有人会说,苹果也在大规模回购,为什么去中心协议、发射台、PerpDex不可以?苹果2024财年用于回购的现金约949.5亿美元,但它同年确认了313.7亿美元研发费用,还有94.5亿美元资本开支。经营现金流扣除上述资本开支后,它们的自由现金流约1,088.1亿美元,回购约占87.3%。这个比例不低,但它和“收到手续费就先拿走九成”就不是一回事了。
苹果当年末持有约1,566.5亿美元现金、现金等价物及有价证券。这个数字没有扣债务,也不全是现金,不能当成可以随意花掉的净资产;但它提醒我们,回购比例之外还有一整张资产负债表。只引用949.5亿美元回购,却略过研发、资本开支和财务资源,学到的只是成熟公司的动作,没有学到它做这个动作的前置条件。
苹果卖出去的产品和服务,在承担这些投入之后,有了利润和自由现金流才产生可以讨论怎样分配这些现金。一个年轻协议靠一轮行情突然赚到大笔手续费,还没证明用户会不会留下,便借用成熟公司的资本回报逻辑,跳过的是企业最难的一段路:把阶段性的收入,变成持续的盈利能力。
暴发式的现金流,不等于成熟企业的盈利能力。Bed Bath & Beyond甚至提醒我们,经营多年也不保证企业永远处于成熟、稳定的状态。竞争优势会消耗,客户会离开,需要重新投资的时候,管理层必须愿意把钱留下来。
带回购机制协议的比较
把具体协议做对比,这个问题会清楚得多。
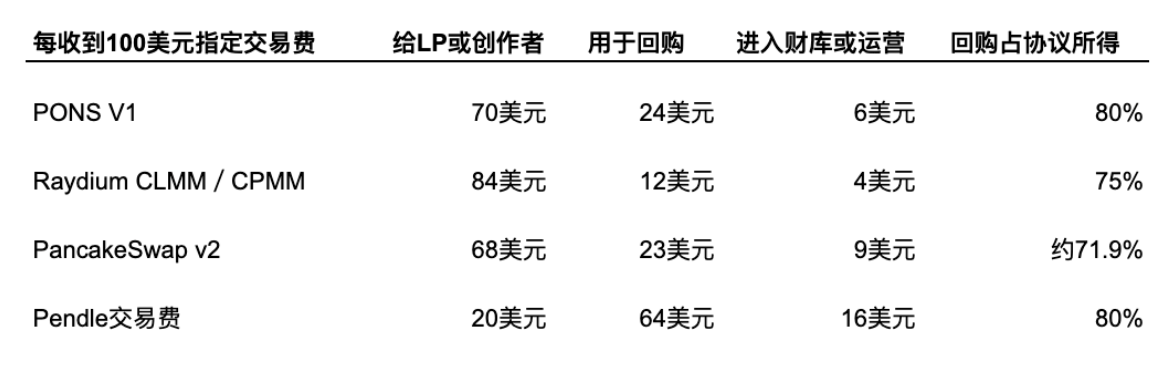
PONS的V1文档写明,80%的协议手续费用于买回PONS并销毁,剩下20%支付基础设施和团队扩张,但问题是剩下的两成够不够支持经营,够不够抵御风险?
Pump.fun 目前的官方目标则是50%,自2026年4月28日起安排一年的程序化回购销毁
Raydium的CLMM和CPMM池把总交易费的84%分给流动性提供者,12%买回RAY,4%进入财库。表面上只拿12%回购,但扣掉LP分成,协议所得只有16%,其中四分之三又换成了自家币。PancakeSwap v2也类似:以协议所得为分母,回购销毁占比约71.9%。
需要注意的是,表内的数字是按官方分费比例计算,只代表费用流。Raydium买回币由协议持有,Pendle买回币用于质押奖励。更重要的是,表里的6美元、4美元和9美元,还没变成利润:它们接下来可能要支付研发、运营与安全费用。
这也是我不愿意只看回购比例排行榜的原因。协议手续费、基金会资产和开发公司的资金,可能分属不同主体。一个回购钱包不断买币,不代表整个生态没钱做研发;但团队手里有大量自家代币,也不代表它拥有同等金额、可以随时支付账单的现金。把这些账户的资金拼在一起看,才知道回购到底用的是利润、余粮,还是未来可能需要的钱。
用泳池的水丈量公开水域的波动
加密行业是一个周期性极强的行业。举个例子,Coinbase的交易收入从2021年的约68.37亿美元,降到2022年的23.56亿美元,一年缩水约65.5%都是家常便饭。
去中心化协议的收入变化更夸张,以dYdX为例,在2025年回购分配为25%的阶段,月均回购预算约33.9万美元;到了2026年上半年,分配比例提高到75%,月均预算反而降至约18.3万美元。比例提高三倍,回购金额减少约46%,这是因为相关净协议收入下降约80%。
PONS的近期数据也说明,收入不能只挑热闹的时候看。10月5日DeFiLlama数据显示,其合并口径近30日协议收入约2,270万美元,近7日约168万美元。折成日均,分别约75.7万美元和24万美元,但你要知道最近7日的日均水平比30日均值低约68%。拿最热一个月的业绩乘十二(美其名曰APY),宣传成稳定的年化回购能力,显然会漏掉波动,也容易迷失自己。
回头看Bed Bath & Beyond,资金紧张只会引来更多的落井下石。供应商收紧账期,意味着它需要更早掏钱,才能拿到货。加密协议也是如此,收入跌七成,但这些成本还是一样的,甚至更为苛刻。FDV是10亿的获客成本与FDV 10m的获客成本不可同日而语。
除了运营,crypto行业还有一项安全成本,在被攻击时,需要吐多少出来?按Chainalysis的统计,加密服务被盗资金2024年约22亿美元,2025年约34亿美元,2026年上半年约50亿美元。值得一提的是,2025年Bybit一宗就被盗约15亿美元。对协议而言,安全储备防的不是平均损失,而是那一次足以清空财库的事故。
Ronin在2022年的事故中,被盗173,600枚ETH及2,550万USDC。官方恢复跨链桥时披露,扣除Axie DAO部分之后,用户相关缺口为117,600枚ETH及2,550万USDC。
用户需要取回的是ETH和USDC,没有人care过去销毁了多少自家代币。安全储备平时看起来没有效率,既没有制造买盘,也没有减少供应,但它给团队保留了修复业务、恢复市场信心的底气。等到信任受损,再靠发行或出售自家代币融资,条件可就比牛市时苛刻得多。
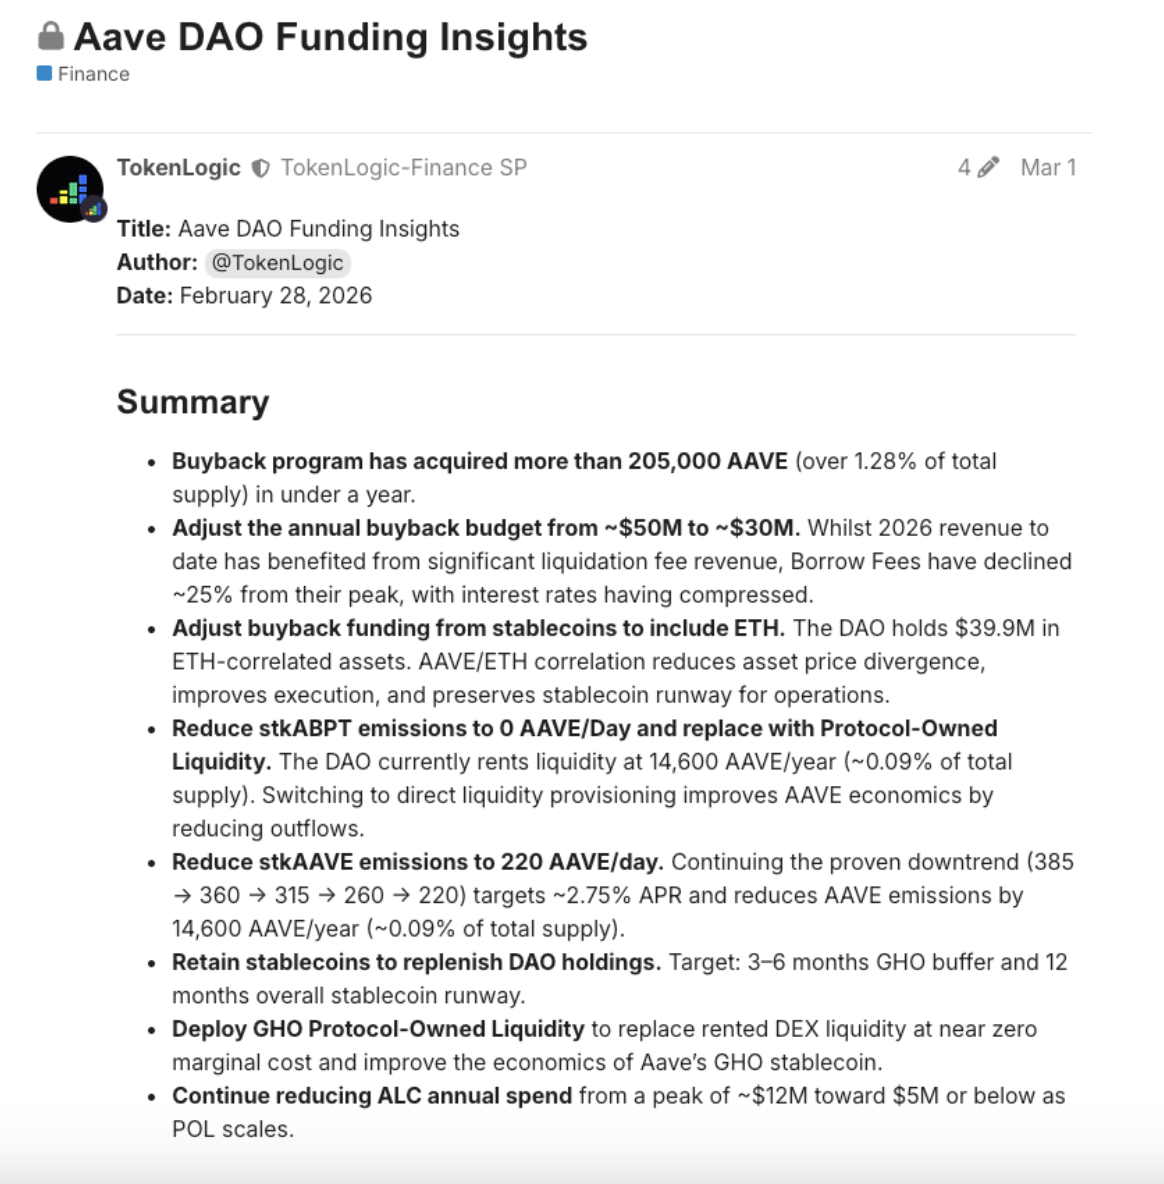
所以我愿意关注另一种资本配置。Aave的2026年财务帖子披露,回购启动后约10个月,安排了4,200万美元,买入超过20.5万枚AAVE。但借款手续费较峰值下降约25%,服务商成本和其他增长需求又在增加,于是帖子提出,把年度回购预算从5,000万美元降至3,000万美元,削减40%。(这只是提议,并非已确认执行的结果)Aave买回币也进入生态储备,用于奖励和其他支出,而非永久销毁。但这份提议承认了一件必要的事:经营环境变了,回购的方式方法就应该让路。(但4月22日的后续帖子披露,受rsETH跨链桥事件影响,回购自4月19日起暂停,理由正是保留财库应对潜在损失的能力。)
反过来,如果团队不能减少回购,因为一减就会破坏代币最重要的卖点,那么所谓资本分配,便开始束缚经营。业务需要钱,市场却要求继续制造买盘;为了维持这个承诺,协议可能转而依赖融资、基金会卖币或新一轮激励。
今天的回购被包装成价值回馈,殊不知,这只不过是在透支协议未来的竞争优势和抗风险能力。
复杂的回购 = 回购了个寂寞
Aster在2026年6月17日升级后,99%的每日平台手续费用于买回ASTER,但买回的币分给veASTER持有人;协议再从储备里销毁等量代币,优先烧团队分配,直到总供应降至30亿枚。这套机制同时包含市场买入、奖励分配和库存销毁。
同样,PancakeSwap提出每年净通缩至少约4%的目标,但同时又有激励增发机制,这对于二级交易员来说,这到底是增加,还是减少了供给?
销毁团队库存可以减少未来的潜在供应,长期来看,这是有价值的 —— 但是这套打法只适用于成熟项目。
但买回币若重新分配,便可能再次进入流通。只看总供应下降,不看流通供应怎样变化,也不看现金减少多少,会把三件原来是利好的消息弄成一个无人理解的讯息。这对于一个尚在成长的的去中心化协议就只是一个无谓的损耗。
只是追风路上的插曲。
强制性地回购只是创造了退出条件
讨论至此,我担心的就不只是钱怎么分,而是整个项目的经营目标会不会被改变:让代币更好卖,更有流动性,逐渐变成比让业务发展更优先的事。对于那些把高回购当成主要卖点、又没有把再投资和风险储备交代清楚的协议,我更倾向于把它们理解为一种以卖代币为导向的商业模式。
当一个协议承诺把大部分收入拿去回购,它向二级市场提供了一个容易理解的购买理由:平台每天赚钱,每天买币,供应不断减少。买家因此可能更愿意接手,交易热度又带来价格讨论、社交传播和更多注意力。项目获得了一条围绕代币运转的获客路径。从商业效果看,回购支出也承担了营销费用的功能:它既制造买盘,也在宣传为什么别人应该买入。
这里的“卖”,不一定指团队直接卖币,而是整个机制优先服务于让市场愿意买入、持有和交易这个代币。手续费成了回购预算,回购成了购买理由,二级市场的热度又被拿来展示项目的增长。如果最后衡量成功的指标都是币价、成交量和讨论度,那么经营代币与经营业务之间的边界,就会越来越模糊。
这也是它与“high fdv、low float”值得放在一起讨论的地方。两者机制不同:高估值、低流通依赖有限筹码形成价格,再把价格外推到其他场所获得流动性;回购销毁至少可能动用了业务赚来的现金,不能混为一谈。但如果设计的重心都落在支撑价格、制造稀缺感,让下一位买家愿意接手,而企业的持续竞争力退居其次,它们就可能服务于相似的利益方向。
竞争优势不是靠花钱就能买到,但维持产品、安全、渠道和生态,通常需要持续投入。回购不该排在这些投入之前。
尤其当团队和早期投资人的代币持续解锁,协议又持续用收入回购时。回购提供买盘,更活跃的二级市场用来改善卖方的退出条件。
过早的回购是建立竞争优势的绊脚石
问题在于,二级市场热闹,和企业形成自己的竞争优势,是两回事。一个人因为回购比例高而买币,不代表他会使用协议;即使开始使用,也不代表补贴减少、行情转冷之后,他还愿意留下。今天因为币价而来的用户,明天也可能因为另一个币涨得更快而离开。注意力可以带来访问量,却未必留下忠诚、定价权,或者竞争对手复制不了的产品。
币价上涨带来的注意力当然有价值。它可能吸引开发者、做市商和分发伙伴,让流动性更深、产品更好,最后形成用户离不开的网络。但中间每一步都需要投入,也需要验证。更有说服力的证据,是没有额外激励的用户是否增加、用户会不会回来、单位获客成本是否下降,以及扣除补贴之后还能留下多少现金。如果大部分钱持续用于制造买盘,却没有资源把注意力变成产品、渠道和客户关系,那么项目只是在不断支付维持热度的费用。
风险储备也不会随着讨论度自动增加。社交平台上有多少人看多,不能替协议支付安全审计、团队工资和事故赔偿。尤其在低谷里,业务收入、代币价格与市场关注度可能一起下降;此前靠回购维持热度的机制,恰好在最需要支持的时候失去资金来源。dYdX那组回购比例提高、预算反而下降的数据就是一个很好的惊醒。
我不反对把多余的钱交回市场。毕竟轻资产、竞争位置稳固、再投资机会有限,又有充足储备的协议,这是一个合适的理由维持高比例回购。判断标准始终是,这笔资本怎样使用,能提高长期价值。
但,业务尚未站稳、储备尚未备足,就把大部分收入永久用于买币销毁,是我不愿意轻易买单的理由。
持续经营的底气
要知道当Bed Bath & Beyond申请破产保护时,过去回购的股票无法变回现金流,也不能替它恢复供应商的信任。这个故事当然不能证明每一次回购是不合适的,却提醒我们,企业留给持有人的价值,最终依赖于它还能不能继续经营、在低谷后是否能继续赢得客户的信任。
如果一个协议每天都能告诉我烧掉了多少币,却说不清二级市场带来的注意力,怎样变成更难被替代的业务、更厚的现金储备,我会把它当成一种卖币方式,而不是长期持有的理由。
回购可以帮助代币找到下一位买家,但只有持续经营的能力,才能给留下来的人一个不必急着找下一位买家的理由。卖币可以是一门成功的生意,持币人需要的却是一门在热闹过去以后,还能继续赚钱的生意。