

AI 市场真正进入"验价格"的一周
过去几个月,AI 交易最容易获得市场认可的逻辑是"需求还在"。只要云厂商继续扩张资本开支,GPU 订单继续增长,AI 应用继续寻找商业化路径,市场就愿意给远期增长更高的估值。
但进入 11 月之后,交易环境开始发生变化。
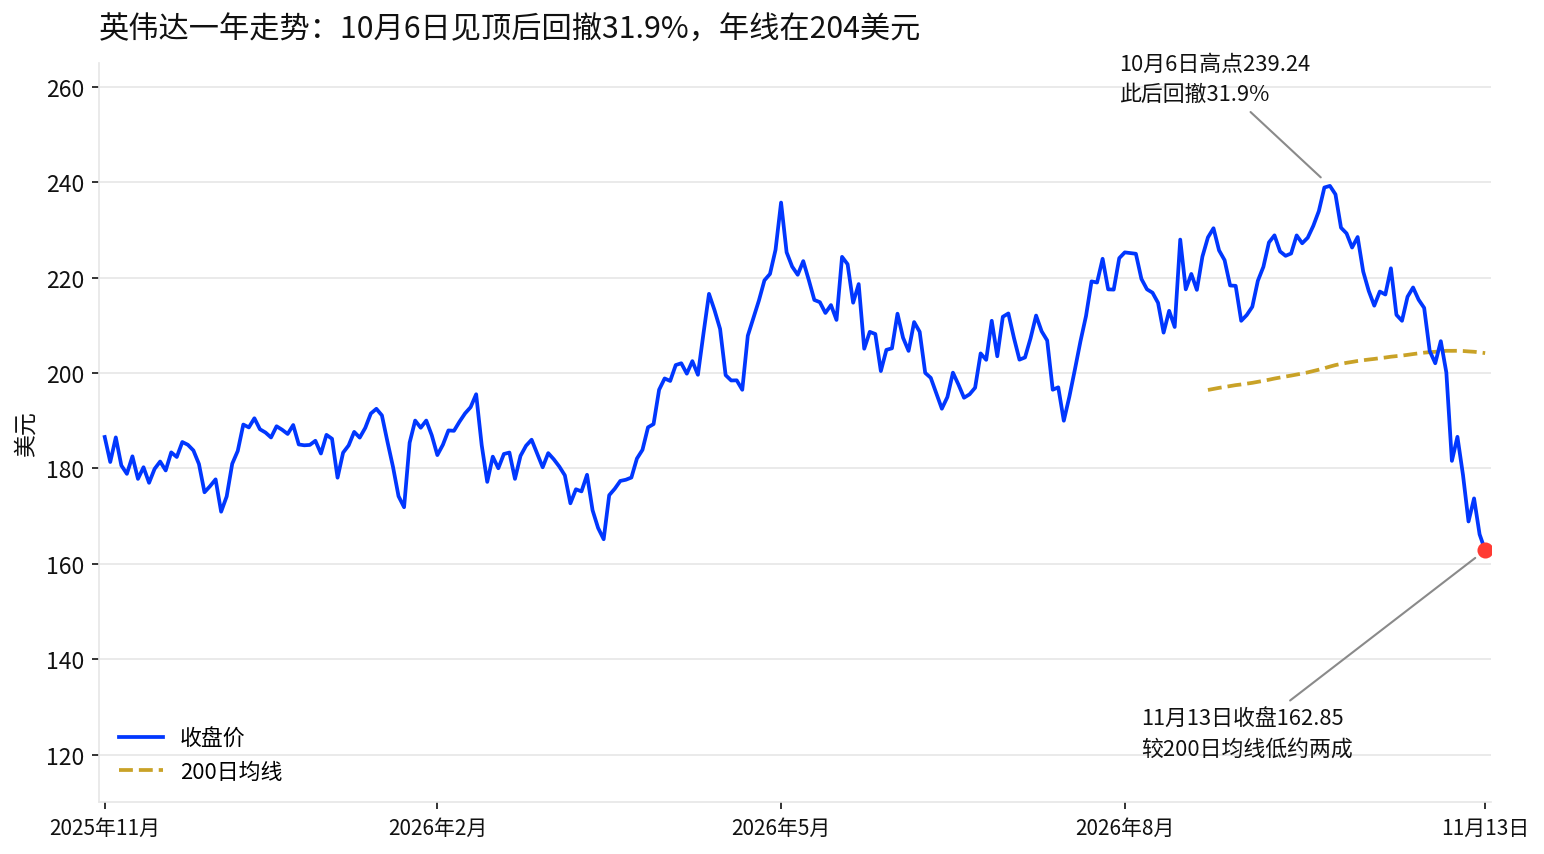
英伟达上周累计下跌 12.75%,较 10 月 6 日高点回撤 31.9%,市值缩水约 1.84 万亿美元;比特币跌破 6.4 万美元,较 10 月下旬高点回落超过 20%;黄金跌破 3900 美元;美元指数升至 103.28 附近,10 年期美债收益率一度突破 5.1%(英伟达一年的走势见图 1)。
这些价格变化并不能简单理解成"AI 需求突然消失"或者"避险资产失效"。更值得注意的是,市场正在重新计算一笔账:当利率重新成为资金成本之后,AI 资产需要多快的盈利兑现速度,才能撑住此前的估值?
因此,本周的英伟达财报、Anthropic IPO 和美联储纪要,恰好分别对应这笔账的三个部分:英伟达看分子,Anthropic 看估值,美联储看分母(三个事件的日历见图 2)。
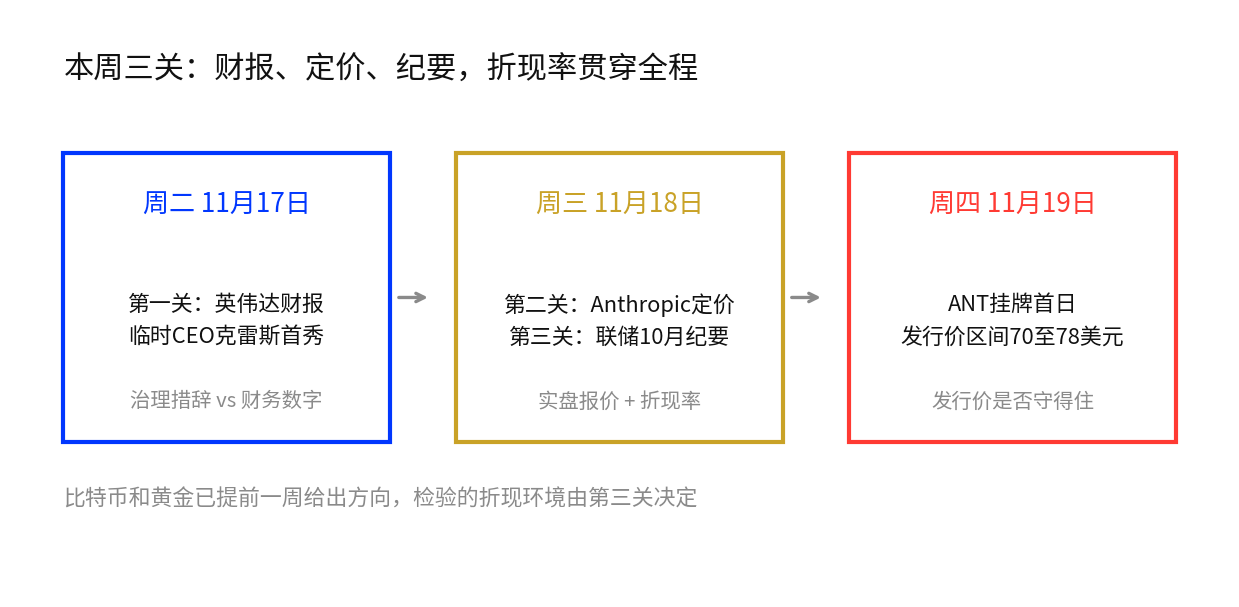
如果三者同时朝有利方向发展,AI 资产可能迎来一轮估值修复;如果只有业绩增长、但利率和估值环境继续恶化,那么"业绩好但股价不涨"可能成为接下来更常见的交易。
一、英伟达财报:市场已经不满足于"AI 需求还在"
周二美股盘后,英伟达将发布 2027 财年第三季度财报。经过过去一周的快速下跌,这次财报的重要性已经超过一次普通的季度业绩披露。
市场预期营收约 1090 亿美元,同比增长约九成。据媒体报道,高盛对英伟达 2027 自然年每股盈利的预测,对应当前股价的远期市盈率约 9.6 倍,明显低于其过去五年的远期估值中枢(见图 3)。
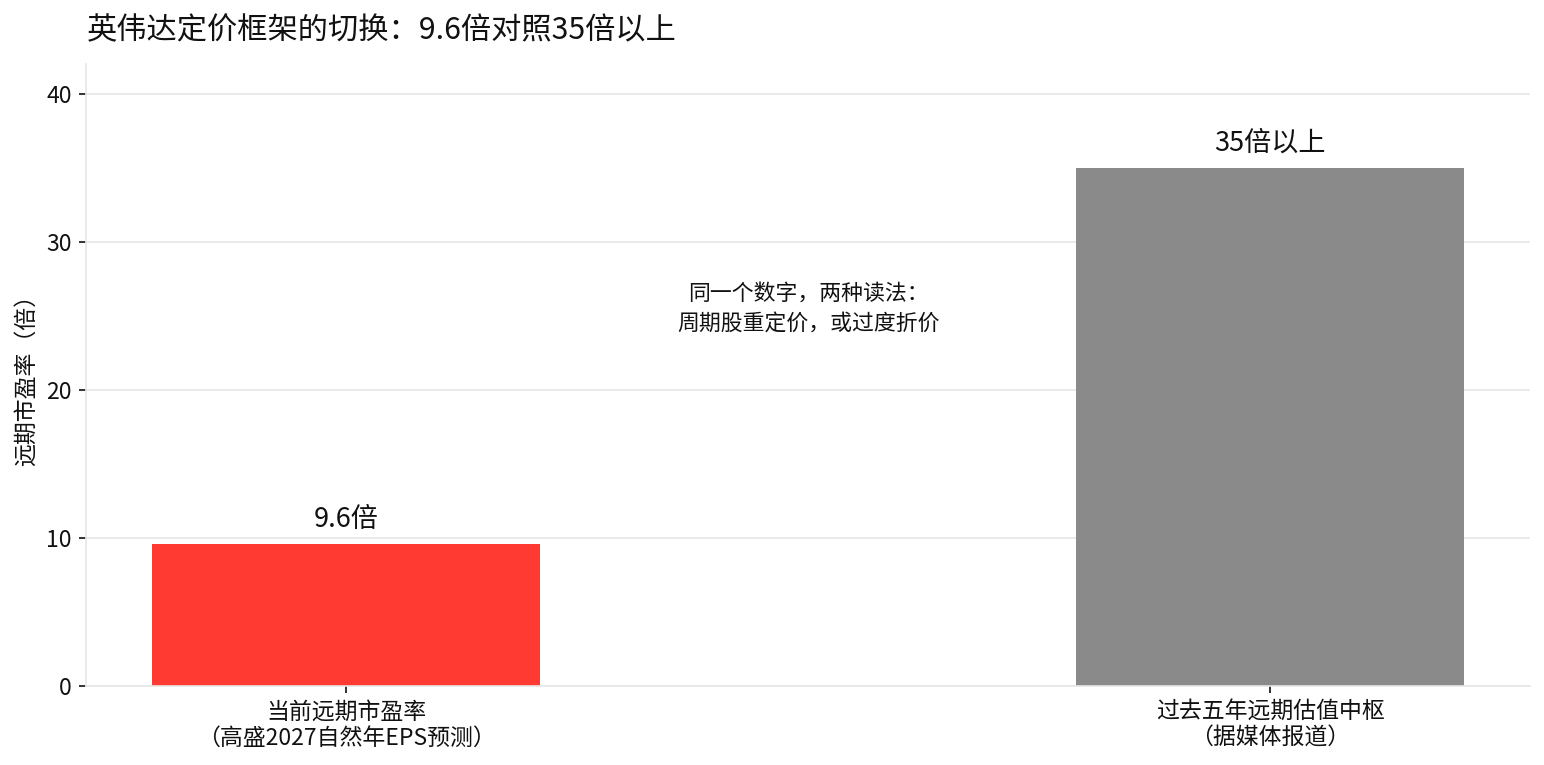
这意味着市场对英伟达的定价逻辑正在发生变化:问题已经不只是"AI 有没有需求",而是这些需求能够以多长时间维持当前的盈利水平。
有观点认为,如果盈利增速继续保持高位,9.6 倍远期市盈率意味着市场可能已经提前计入了相当一部分周期性风险;但如果市场开始担心 AI 资本开支进入高基数阶段,那么即使盈利继续增长,估值中枢也可能继续下移。同一个 9.6 倍,高盛自己还给出了另一种解读:他们在报告中拿乔布斯离世后的苹果作类比,认为当前风险回报"颇具吸引力"。两种解读会在周二晚上正面碰撞。
因此,这次财报最值得看的不是单一的营收数字,而是订单、客户资本开支、产品路线图和管理层对未来几个季度的表述是否相互印证。如果财务数据继续强劲,同时管理层确认客户需求和算力扩张仍有较高可见度,那么此前的估值压缩可能出现修复;反过来,如果业绩符合预期,却出现订单增速放缓、客户集中度风险上升或未来指引趋于谨慎,市场可能继续按照"周期股"而不是"高增长科技股"给它定价。
治理因素为什么突然变得重要?在过去的 AI 行情里,英伟达享受的不只是盈利增长,还有创始人和管理层对技术路线、产品迭代和客户生态的长期信用溢价。治理变化本身并不意味着业务恶化,但它会提高市场对战略连续性的要求。
因此电话会真正值得盯的是:继任安排、算力扩张战略、客户承诺以及产品路线是否出现任何需要重新定价的变化。更值得注意的是,治理变量在周末突然出现了新的催化剂。据《金融时报》11 月 15 日报道,黄仁勋正在与亲信讨论重返英伟达 CEO 职位的可能性,其硅谷盟友正推动董事会考虑让他回归;马斯克等科技界人士也公开支持相关请愿。 但这并非确定性事件,美国财长贝森特已公开主张英伟达从外部寻找新 CEO,董事会对相关问题的调查与继任程序仍在推进。
这让周二财报多了一个市场此前没有预料到的变量:如果业绩继续强劲,而黄仁勋回归的可能性进一步升温,市场可能同时交易“AI 需求没有降温”和“治理折价有望修复”两条线;反过来,如果财报不及预期,或者回归博弈进一步加剧治理不确定性,低估值也未必马上转化为股价支撑。 因此,周二真正值得看的,不只是英伟达赚了多少钱,而是业绩、管理层表态和治理进展是否同时给出正面信号。
二、Anthropic IPO:AI 的万亿估值第一次要接受二级市场检验
如果说英伟达财报检验的是 AI 产业链的"盈利端",Anthropic IPO 检验的则是 AI 资产最远端的"估值端"。据披露,Anthropic 发行价区间为 70 至 78 美元,拟发行 8.25 亿股,按区间上限计算完全摊薄估值约 1.405 万亿美元,11 月 19 日在纳斯达克挂牌。
这个数字真正值得关注的地方,不只是"万亿美元"三个字,而是一家前沿 AI 实验室将第一次把一级市场形成的高估值,直接交给公开市场每天重新报价。
此前 AI 公司的估值主要由一级市场投资者决定。投资者可以接受较长的商业化周期,可以用战略价值、技术壁垒或者未来市场空间解释高估值;IPO 之后,这套定价体系必须面对每日交易的公开价格。
这会产生一个非常重要的市场信号:如果 Anthropic 能够以接近区间上沿的价格完成发行,并在上市后维持价格,或说明公开市场仍然愿意为 AI 长期增长支付较高溢价;如果最终定价明显保守,或者上市后迅速跌破发行价,则可能意味着一级市场与二级市场之间的估值差距正在被重新打开。
尤其值得注意的是,Anthropic 面对的不是一个低利率环境。当 10 年期美债收益率逼近甚至突破 5%,投资者为一家仍处于高速投入阶段的 AI 公司支付 1.4 万亿美元估值,实际上是在同时下注两件事情:未来收入增长足够快,以及利率不会长期维持在足以压缩远期估值的高位。
这也是为什么 Anthropic IPO 不能单独看。它既是一次公司上市,也是市场对整个 AI 一级市场估值体系的一次公开投票。
三、美联储纪要:AI 资产真正面对的是更贵的资金
如果英伟达代表"盈利分子",Anthropic 代表"估值",那么美联储纪要决定的是这两者共同面对的"分母"。
截至 11 月 13 日的市场定价,12 月加息 25 个基点的概率约 85%,50 个基点约 15%;到 11 月 14 日,CME 工具显示 25 个基点概率一度升破 95%。与此同时,10 月核心 CPI 环比上涨 0.3%,PPI 同比上涨 6.5%,美元指数触及 103.28,10 年期美债收益率一度升至 5.1%附近(加息定价见图 4)。
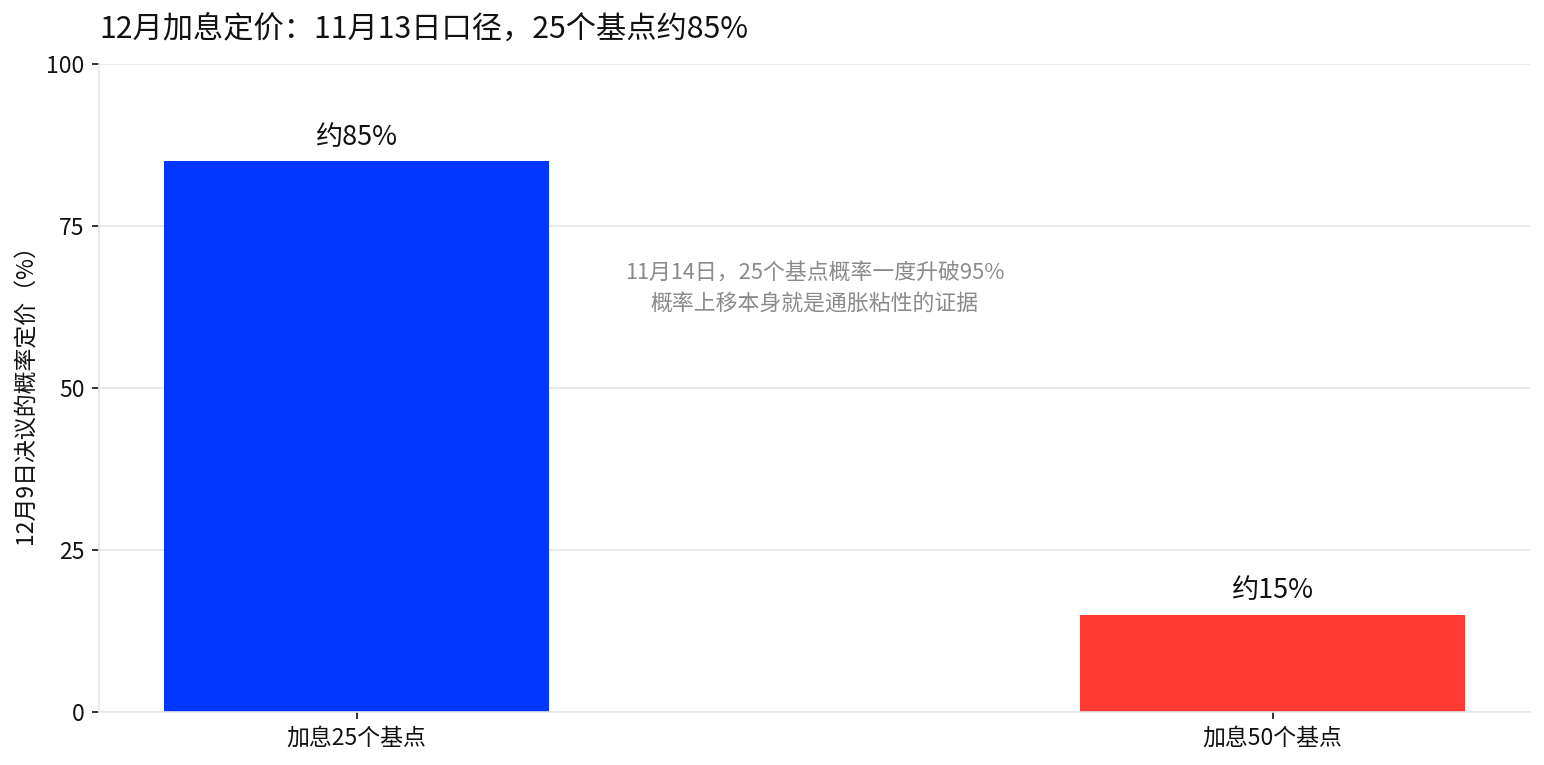
因此,本周市场真正需要从纪要中寻找的,并不是一个简单的"加息还是不加息"。更重要的是,美联储是否认为当前通胀环境要求利率在更长时间维持高位,以及委员会内部对于进一步收紧政策的容忍度究竟有多高。
这对 AI 资产尤其重要。AI 公司的很多价值来自未来数年的收入和利润。如果无风险利率持续上升,未来现金流的现值自然下降。于是就会出现一种看起来反常、实际上非常典型的市场现象:公司业绩继续增长,股价却未必上涨。原因不是市场否定了公司的业务,而是投资者要求更高的回报率。
这也是当前 AI 交易从"看增长"向"增长乘以利率"切换的关键。如果本周英伟达交出强劲业绩,而美联储同时释放偏鹰信号,市场就会面临一个典型的分歧:AI 需求很强,但资金成本也很高。真正决定股价的,将是两者谁变化得更快。
四、BTC、黄金先跌了:市场已经在给高利率重新定价
在本周三大事件落地之前,比特币和黄金已经率先给出了市场答案。
比特币跌破 6.4 万美元,较 10 月下旬回落超过 20%;黄金跌破 3900 美元;美元指数升至 103.28 附近。与此同时,10 年期美债收益率站上 5%(三个市场的周度表现见图 5)。
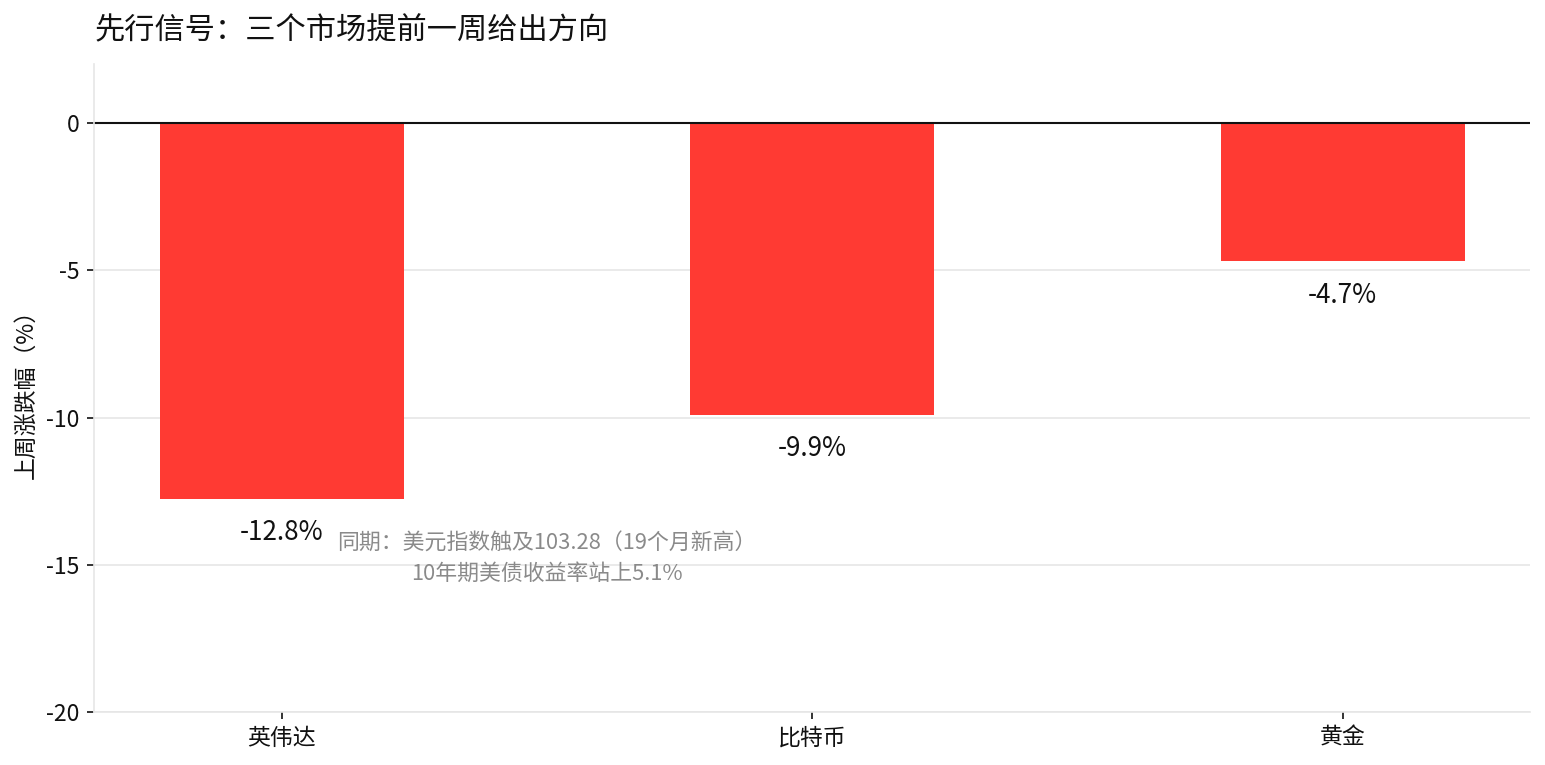
这几类资产的走势放在一起看,比单独观察某一个价格更有意义。比特币属于高贝塔风险资产,在流动性收紧和杠杆去化阶段往往首先受到冲击;黄金虽然具有避险属性,但当实际利率和美元同时走强时,无息资产的持有成本也会上升。
因此,黄金下跌并不意味着市场突然失去避险需求,比特币下跌也不必然意味着加密资产长期逻辑发生改变。更直接的解释是:当资金开始重新提高无风险收益率的权重,市场愿意为高风险、长久期资产支付的价格自然会下降。
这也是本周 AI 交易需要特别关注的背景。如果美债收益率继续维持高位,而 BTC、黄金等资产继续承压,那么即使英伟达财报超预期,AI 资产的估值修复空间也可能受到限制。反过来,如果利率预期出现缓和、美元回落,而英伟达和 Anthropic 同时给出强劲的基本面信号,AI 资产可能迎来更完整的"分子改善加分母缓和"。
五、零售、中概和第二梯队芯片:别只盯英伟达一家公司
本周还有几组财报值得放在同一张地图上观察。沃尔玛、家得宝、Target、罗斯百货和迪士尼等零售公司将陆续披露业绩。它们提供的是另一种宏观证据:美国消费者能否继续承受高利率环境。如果消费仍然强劲,通胀和经济韧性就更难快速降温,美联储保持高利率的理由会更充分;如果消费明显降温,市场则可能重新交易降息预期。对于 AI 资产而言,这条线并不直接,但会通过利率和美元影响估值。
中概股方面,阿里巴巴、百度、拼多多、腾讯音乐等公司的财报,重点可以放在利润率和未来指引,而不是单纯追逐收入增速。经历前期估值修复之后,市场更需要看到的是增长能不能转化成利润,利润能不能进一步转化成现金流。
第二梯队 AI 芯片同样值得关注。Cerebras 三季度云业务收入同比增长 272%,全年指引上调,但硬件收入同比下降近三成。这样的组合非常有意思:一方面,云端 AI 需求依然强劲;另一方面,需求向不同算力供应商扩散的过程并不均衡。因此,Cerebras 这类公司的财报不能简单理解成"英伟达竞争者崛起",更适合作为一个辅助指标:AI 算力需求是否继续扩散,以及增长是否开始从单一 GPU 供应商向更广泛的基础设施生态传导。
六、本周真正要盯的,不是某一个数字,而是三组信号是否共振
到了这个阶段,市场已经不缺"AI 需求很大"的故事,也不缺"AI 估值很高"的讨论。真正有市场价值的是,几个关键变量是否同时朝同一个方向变化。
英伟达财报看需求和盈利。营收、订单、客户资本开支、产品路线和下一季度指引如果继续强劲,说明 AI 投资周期还没有明显失速;如果出现业绩增长但未来指引转弱,则要警惕市场从"增长不足"进一步交易到"增长见顶"。
Anthropic IPO 看估值承受力。接近上限定价并且上市后保持强势,是 AI 高估值获得公开市场认可的信号;大幅折价或上市后破发,则意味着一级市场估值需要向二级市场重新靠拢。
美联储纪要和 10 年期美债看折现率。如果通胀和加息预期继续推高长端收益率,那么 AI 资产即使基本面没有恶化,也可能受到估值压缩;如果长端收益率回落,则此前被压缩的成长股估值存在修复空间。
因此,真正值得关注的不是单一事件,而是三者的组合:业绩强加 IPO 强加收益率回落,是 AI 资产相对有利的组合;业绩强但收益率继续上行,则更可能演变成结构性行情;业绩弱、IPO 弱加收益率上行三项同时出现,AI 高估值资产面临的压力才会真正升级。若任一变量与上述方向相反,相应判断需要修正。
写在最后:AI 没有重新开始,市场只是开始要求它证明自己
这一周真正重要的,不是英伟达能不能继续讲出一个更大的 AI 故事,也不是 Anthropic 能不能顶着 1.4 万亿美元估值上市。
市场正在进入一个更现实的阶段:AI 需求必须通过盈利兑现,AI 估值必须接受公开市场报价,而未来盈利还要经过更高利率的折现。
英伟达需要证明算力需求仍然能够支撑高增长;Anthropic 需要证明万亿美元级 AI 估值能够被二级市场接受;美联储则决定这套增长故事需要面对多高的资金成本。
BTC 和黄金已经提前告诉市场,资金正在重新重视利率和美元。
所以,本周真正值得关注的不是"AI 牛市结束了吗",而是一个更具体的问题:在 10 年期美债收益率站上 5%的环境里,AI 公司还能用多快的盈利增长,抵消更高的估值折现率?
这个问题的答案,可能比任何一家公司单季度的营收数字都更重要。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。