

作者: 刘刚、杨萱庭,中金点睛
美股近期波动明显放大,中期选举后的政策“噪音”诱发了市场动荡,关键也是AI自身当前面临需求“青黄不接”、投资高企等诸多“问题”,被提前暴露。
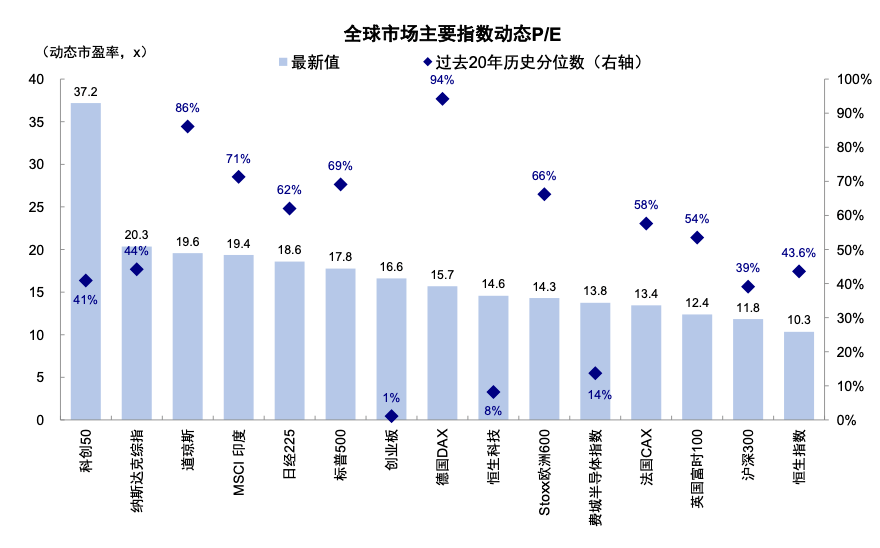
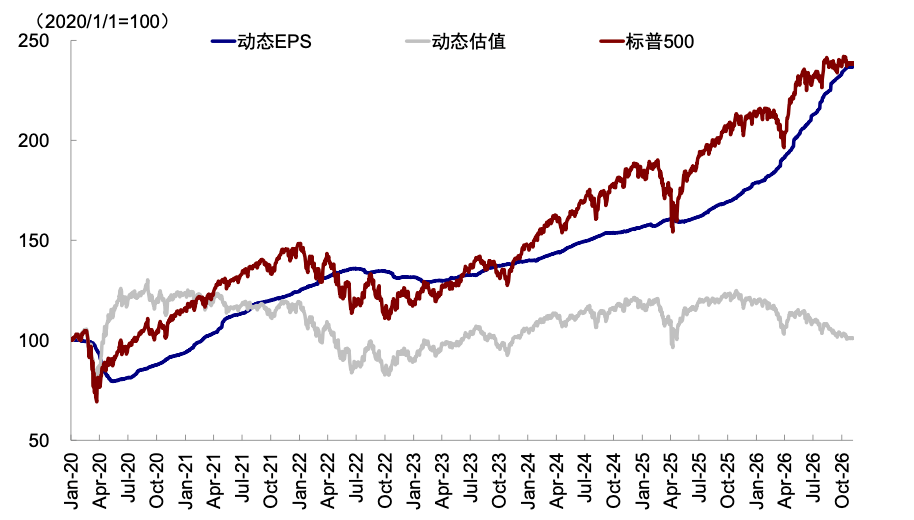
当然,这种快速的出清对长期走势而言或不是坏事,有助于消化过高的预期和仓位 ,这对未来在新催化出现下重拾上行反而有利, 只不过需要等待新的催化出现 。要知道, 今年以来的美股涨幅基本都是盈利贡献的,而非依靠估值扩张,经过近期回调后,估值更是快速走低 。除道琼斯19.6倍估值仍在过去20年历史分位数的86%,标普500、纳斯达克估值分别回落至17.8倍和20.3倍,对应70%和44%过去20年分位数,费半甚至降至13.8倍,仅为14%的过去20年分位数。
图表1:标普500、纳斯达克等估值均已明显回落,费半甚至降至14%历史分位数
资料来源:FactSet,中金公司研究部
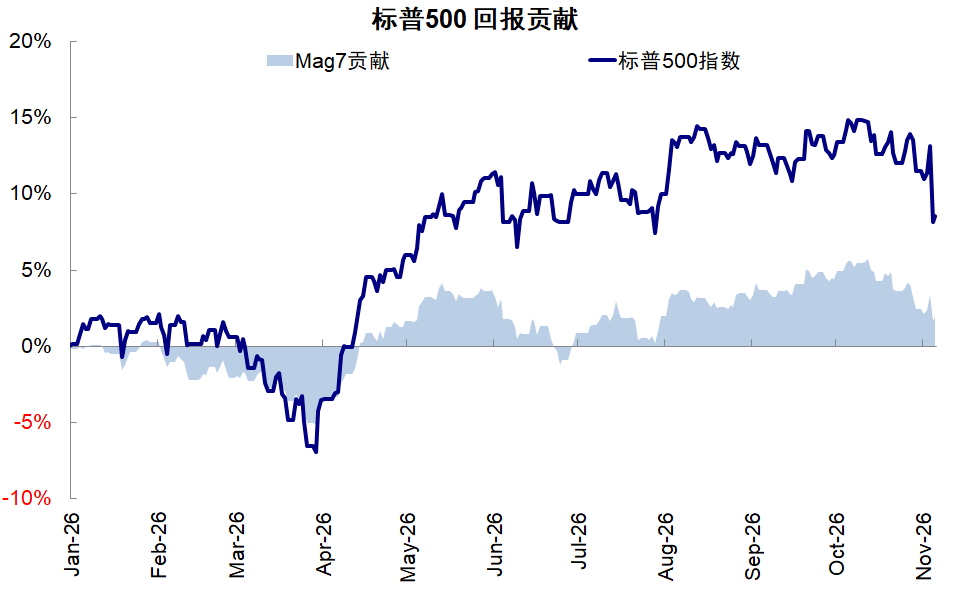
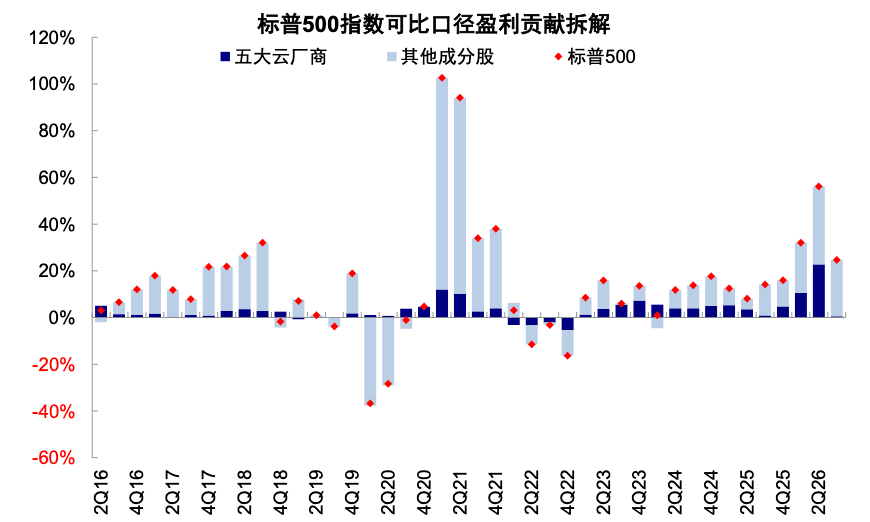
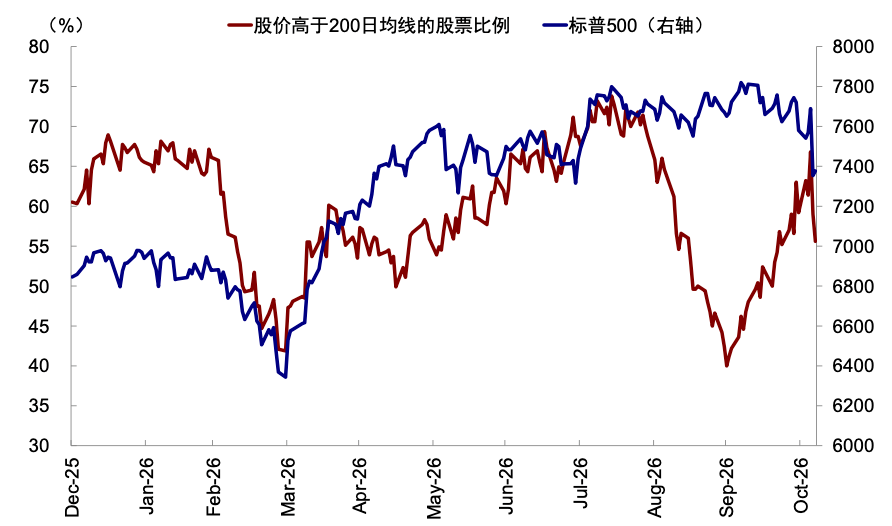
今年美国基本面的“K型分化”使得市场集中并依赖少数方向:1) 美国Mag7贡献了2026年以来标普500涨幅的22%,10月中旬下跌前一度贡献40%; 2) 五大云厂商2026年前三季度盈利占标普500指数的20%,贡献了标普500盈利增长的25%; 3)龙头集中效应也依然存在, 年初以来标普500上涨8%,但在200日均线的股票比例却由年初的60%下降至55%,8-9月背离尤为明显。然而,当前AI缺乏模型和应用层面催化、还遇上了政策不确定性,传统需求则受高利率压制。 换言之,主力方向面临挑战,传统方向尚待接棒,解释了整体的动荡。
图表2:美国Mag7贡献了2026以来标普500涨跌幅的22%
资料来源:Bloomberg,中金公司研究部
图表3:五大云厂商平均贡献了上半年标普500盈利增长的37%
资料来源:FactSet,中金公司研究部
图表4:市场宽度也在8月出现明显收窄,指数维持高位但站上200日均线的成分股比例明显回落
资料来源:FactSet,中金公司研究部
所以, 市场需要两个催化剂:要么AI出现巨大突破,要么美联储结束紧缩甚至转向宽松。在此之前,我们建议谨慎观望: 1)关注短期是否有流动性负反馈,或进一步政策扰动(新国会明年初到任前的博弈);2)控制仓位,为后续配置保留空间;3)调整结构,即便仍在科技内部,也可以优先关注AI敞口低、或者估值低且更有议价能力的云厂商和计算芯片等。
明年一季度是关键点:1)美联储明显转向的契机预计要到明年初。 10月强劲的非农强化了12月加息概率,明年初通胀在高基数带动下回落更确定; 2)明年1月披露的四季报。 科技企业的ROIC可能继续承压,届时也更需要AI兑现新进展; 3)美国新国会明年1月3日就任 。特朗普在新国会到任前的政策与新当选议员不断发言可能会有持续扰动,市场需要消化,新国会就任后可能逐步脱敏。 所以,到那个时候,要不就是得AI有进展,要么就是得美联储紧缩预期退坡,或许提供支撑或契机。
我们在《 民主党“横扫”的资产含义 》和《 如何看待美股大跌? 》中分别梳理了中期选举政策以及市场动荡后的流动性扰动。本文中,我们进一步结合已经基本披露完毕的美股三季度业绩,从基本面角度回答美股前景问题。
市场驱动力:盈利是市场的主导,AI贡献六成增长;增速出现拐点
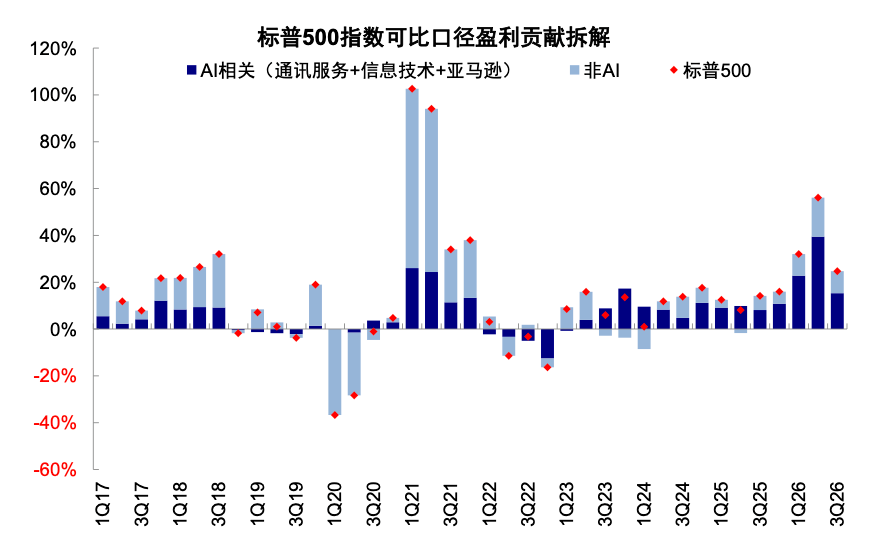
首先,盈利的强劲增长是美股的主要动力。 年初至今,美股的主要指数涨幅均由盈利贡献,标普500、道琼斯和纳斯达克指数分别上涨8%、7%和6%,其中动态盈利分别增长29%、17%和40%,抵消了估值的收缩。 三季度标普500盈利增长25%, 相比一季度和二季度的32%和56%有所回落,但依然高于2023-2025年期间12%的季度盈利增速均值。
图表5:今年以来的美股涨幅基本都是盈利贡献的,而非依靠估值扩张
资料来源:FactSet,中金公司研究部
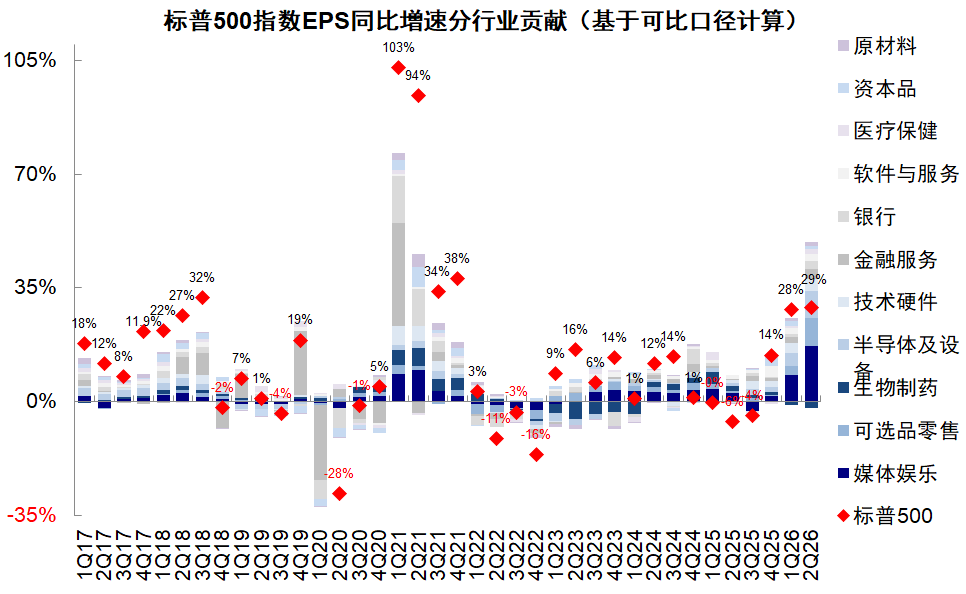
其次,AI相关板块贡献了六成的盈利增长。 以通讯服务、信息技术和亚马逊估算AI板块的盈利情况,三季度贡献了整体盈利增长的62%,低于二季度的70%。其中,信息技术贡献达58%,支撑AI板块中的绝大部分增长,通讯服务则因子行业媒体娱乐增速大幅放缓,贡献明显走弱。 这也使得整体盈利增长系于AI一身,如果剔除AI板块的话,三季度盈利增速或将回落至15% 。
图表6:信息科技贡献本季度盈利增长的58%,通讯服务的贡献则由二季度的24%降至4%
资料来源:FactSet,中金公司研究部
图表7:AI相关板块贡献美国标普500整体盈利的六成
资料来源:FactSet,中金公司研究部
传统需求三季度盈利并不差,但高利率抑制下依然拖累盈利。 从增速看,能源(150%)、半导体设备(110%)、房地产管理与开发(49%)、资本品(48%)等板块领先,交运(-37%)、电信服务(-34%)、金融服务(-14%)和保险(-11%)相对落后。从贡献来看,工业、原材料、公用事业、必需消费等等板块合计贡献盈利的10%,金融和地产贡献则均转负,拖累整体增长的7.5%。
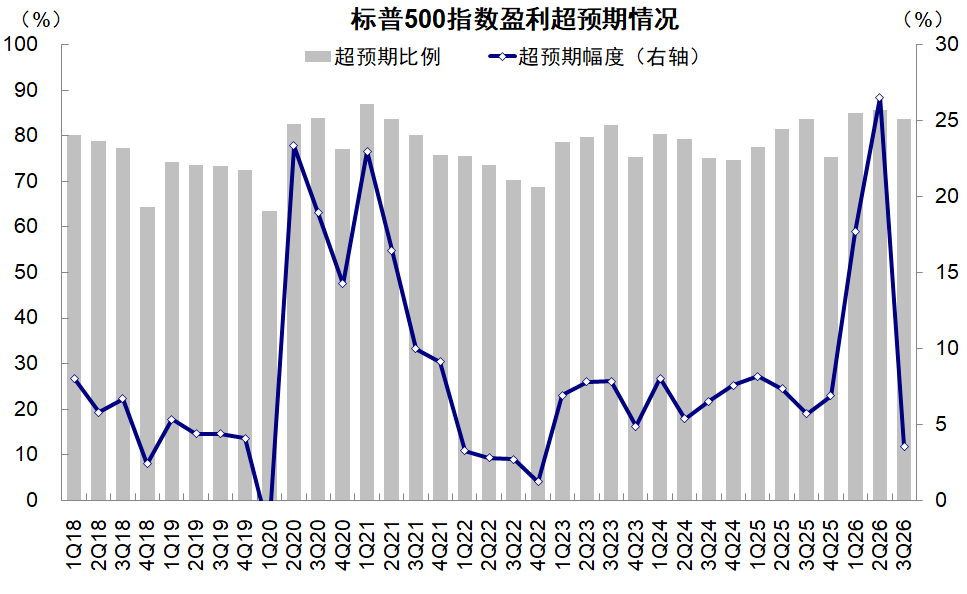
第三,增速出现拐点,2Q25以来首次降速。 三季度标普500盈利增长25%,较今年前两个季度放缓。市场对业绩更加“挑剔”,不仅要求盈利维持高增速,还需要不断超预期加速,也加重了三季度财报超预期的难度。标普500指数成分股中超预期比例和幅度均回落,比例由二季度的86%小幅回落至84%,超预期幅度则从二季度的27%显著回落到3.5%,为2022年四季度以来的最低水平。其中,谷歌和Meta所在通讯服务下降幅度最大,盈利由二季度超预期99%转为三季度低于预期19%。
图表8:标普500超预期比例从二季度的86%小幅回落至84%,超预期幅度显著回落到3.5%
资料来源:FactSet,中金公司研究部
AI方向:收入落后投资;回报走低,但仍高于成本;能承受利率降至6~6.5%
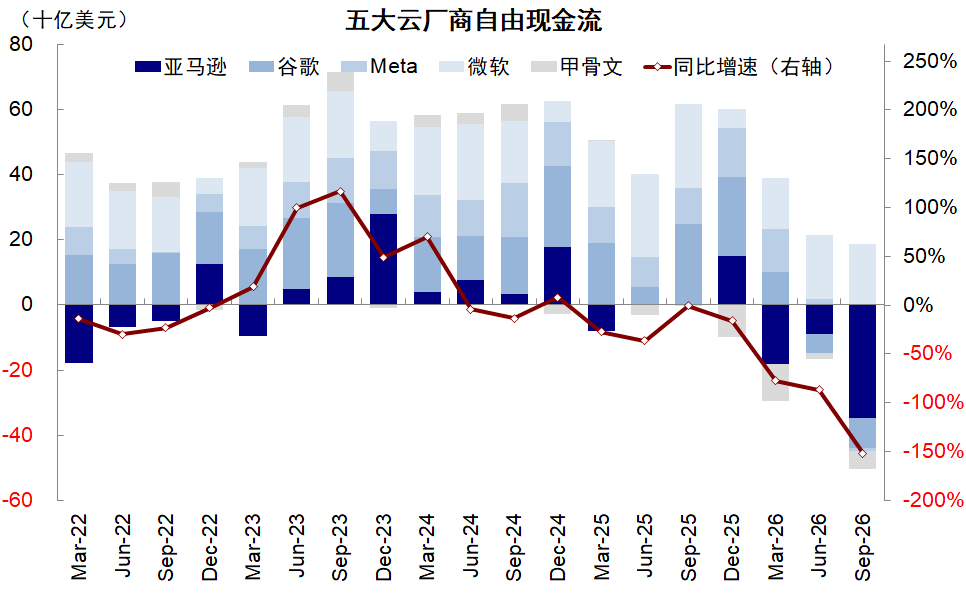
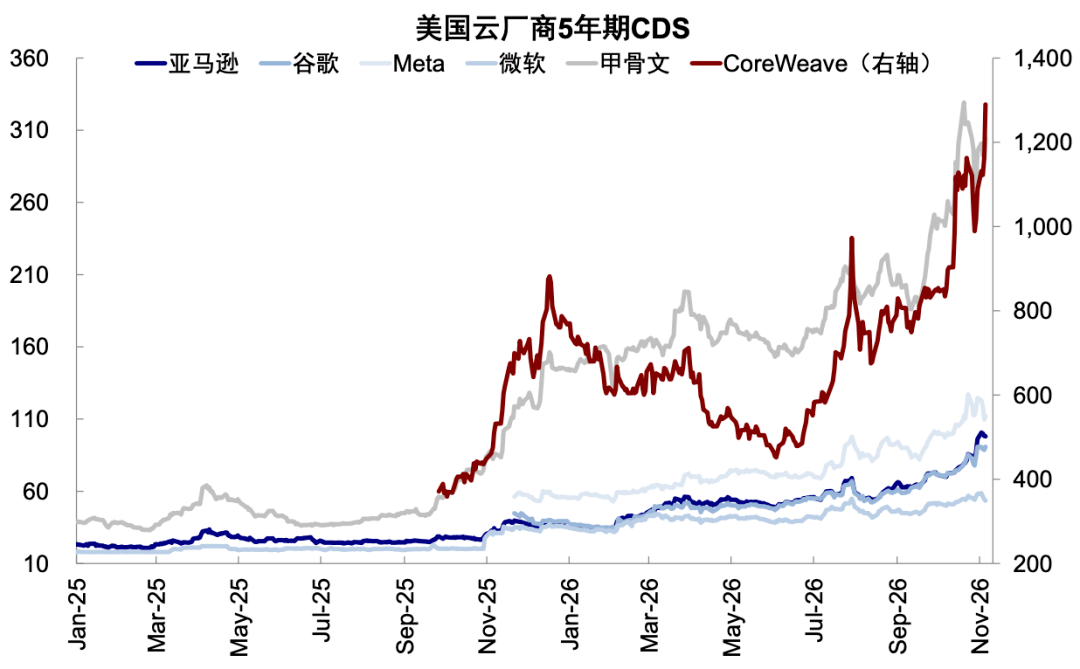
1) 收入落后于投资。资本开支加速扩张,自由现金流转负,外部融资压力上升。 五大云厂商三季度合计资本开支规模由1815亿美元升至2300亿美元,同比增速由二季度的87%加速至118%。但经营性现金流增速却明显回落,由二季度的38%下降至三季度的19%,五大云厂商合计1980亿美元,已不足以覆盖同期资本开支。这使得五大云厂商自由现金流由二季度的48亿美元转负至-318亿美元,除微软外,亚马逊、Meta、谷歌和甲骨文的三季度自由现金流均转负,进一步推升外部融资需求。在AI需求尚未突破现有应用场景“天花板”、投资回报前景仍不明朗的背景下,市场对融资成本和资金来源的关注明显上升,信用风险担忧随之加剧,五大云厂商CDS纷纷升至历史高位。
图表9:五大云厂商合计自由现金流由二季度的48亿美元转负至-318亿美元
资料来源:FactSet,中金公司研究部
图表10:五大云厂商CDS也纷纷升至历史高位
资料来源:FactSet,中金公司研究部
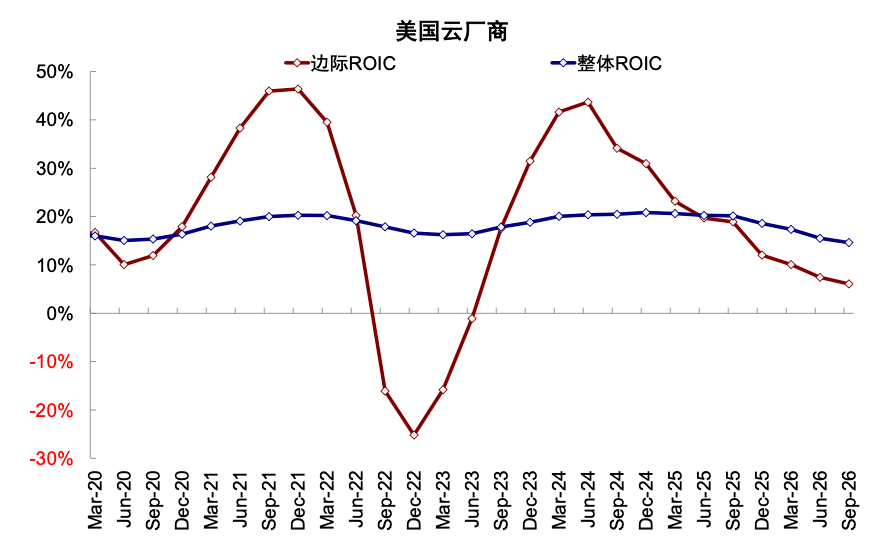
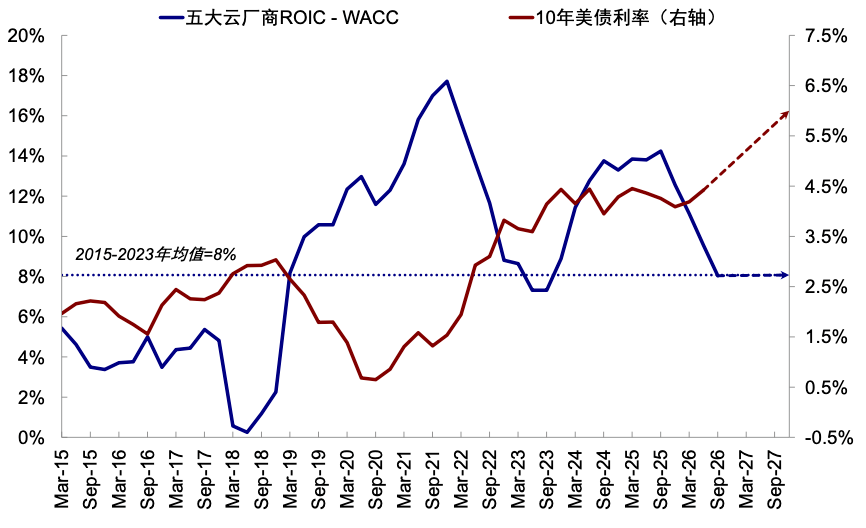
2) 回报高于成本。边际ROIC进一步走低,但整体回报依然可以覆盖融资成本。 伴随投入资本持续扩张,新增经营回报未能同步,五大云厂商边际ROIC由2024年二季度的高点44%持续下降至6.1%,带动整体ROIC进一步回落至15%。不过,整体ROIC仍高于五大云厂商当前约10%的加权平均资本成本(WACC),意味着云厂商依然可以获得超额回报。
图表11:五大云厂商整体ROIC由二季度的16%进一步回落至15%,边际回报率也下滑至6.1%
资料来源:FactSet,中金公司研究部
边际回报下降使得AI能承受的利率水平下降至6~6.5%。 此前,我们测算如果五大云厂商维持 ROIC不变,假设ROIC与WACC之差收窄至2015-2023年AI趋势兴起之前的平均水平8ppt,对应可以承受的无风险利率为7~7.5%(《 AI从传统需求的“朋友”到“敌人”? 》)。但随着三季度边际投资回报进一步走弱,ROIC与WACC之差已经收敛至历史均值,结合2027年的回报预期, AI可承受的无风险利率水平降至6~6.5% 。
图表12:结合2027年的回报预期,AI可承受的无风险利率水平降至6~6.5%
资料来源:FactSet,中金公司研究部
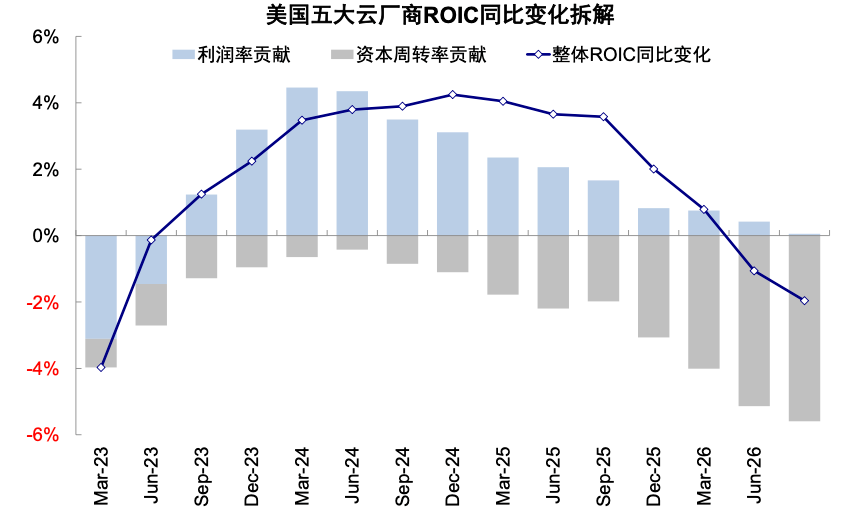
3) 云厂商“重资产化”对资本周转率形成压力。 进一步拆分ROIC为税后经营利润率(NOPAT/Revenue)和投入资本周转率(Revenue/IC),五大云厂商税后经营利润率自2023年以来持续抬升,由14.8%升至三季度的22.1%;但资本周转率却持续回落,由2023年一季度109%的高点下降至三季度的66%,创2015年以来的新低。同时,自2025年二季度以来,利润率的改善放缓无法抵消资本周转率的拖累,这也导致五大云厂商的ROIC持续下行。
图表13:从2025年二季度以来,利润率的改善无法抵消资本周转率的负向拖累
资料来源:FactSet,中金公司研究部
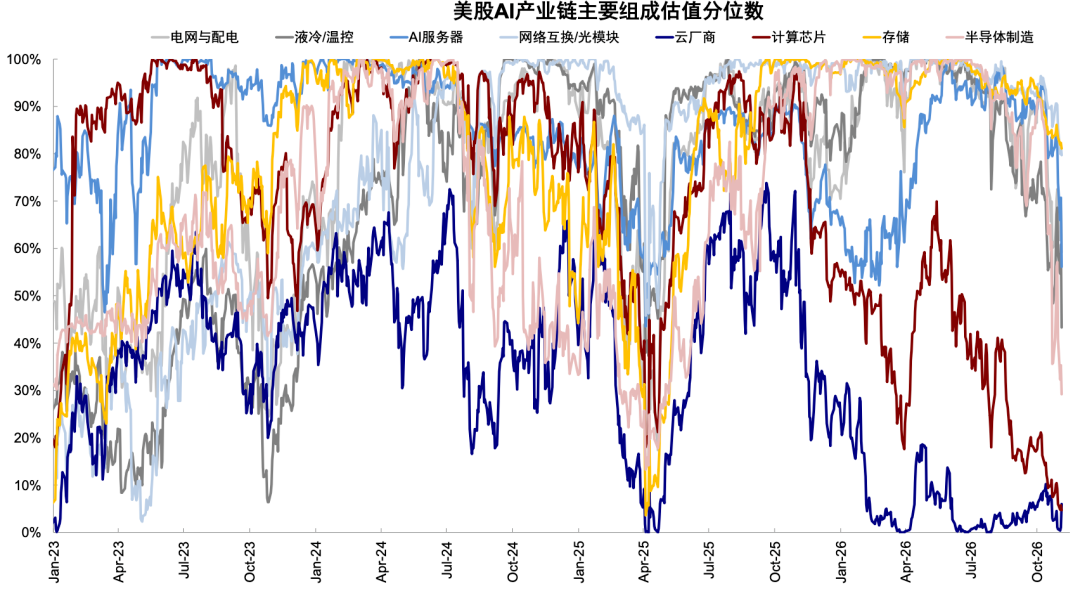
科技内部进一步分化,部分硬件环节仍需消化增长预期,云厂商定价相对合理。 部分计入较高增长预期的硬件基础设施,如网络互联/光模块、半导体制造、液冷/温控等近期估值明显回调,例如半导体制造板块估值由10月初的90%分位数快速下降至20%左右。相比之下,云厂商并未给予新增盈利明显的估值溢价,估值调整空间也相对有限。
传统板块:利率敏感环节受高利率压制,AI的挤压也逐步体现
传统需求尚未形成全面改善。消费方面,服务消费强于商品消费 。消费者服务、食品饮料及烟草、汽车与零部件盈利分别增长12%、8.7%和7.3%,但耐用品与服装、家庭及个人用品分别下降5.4%和10.3%。 工业板块分化更明显, 资本品盈利增长48.3%,商业及专业服务增长16.2%,但受高油价成本侵蚀的交运则下降37.1%。 金融板块中, 银行盈利在净利息收入支撑下小幅增长4.8%,保险和金融服务则受投资损益波动等因素分别下降10.7%和13.6%。
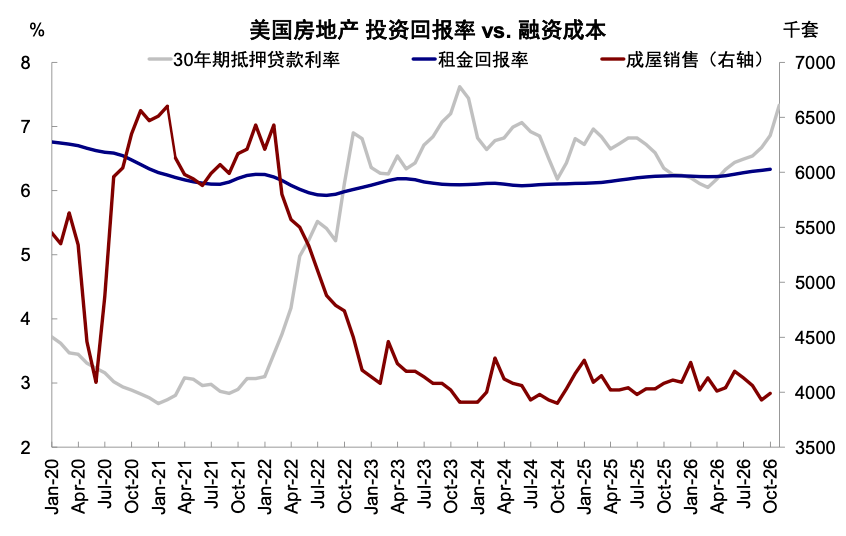
增长仍有韧性,但利率敏感的增长环节依然持续磨底。 近期公布的宏观数据反映当前美国增长依然有韧性,三季度实际GDP环比年化增长3.4%,高于预期的3.2%和二季度的2.2%。除AI相关投资外,私人消费同样很强,尤其是医疗、餐饮和住宿等服务消费。10月ISM制造业和非农也大超预期,失业率也由4.2%降至4.1%。但高利率持续抑制居民购房及信贷需求释放,30年期按揭利率年初以来持续抬升,10月一度升至7.4%。地产销售依然低位徘徊,9月成屋销售虽环比小幅回升,但年化销量仅为399万套,新屋销售也降至67.6万套。 另一方面,回报走弱的AI也有可能开始“挤占”传统需求的实物和金融要素资源。 正如我们在《 AI从传统需求的“朋友”到“敌人” 》中强调,此前AI需求带来的正外部性支撑了美国经济增长,但随着AI需要更多外部资金来支持投资,对传统需求的挤出效应也是难以避免的,AI大量发债和美联储依然需要加息就是典型例子。
图表14:利率敏感的环节如房屋销售则自2023年以来持续磨底
资料来源:FactSet,中金公司研究部
更大幅度的修复依然需要利率回落来配合。 我们此前以地产和非AI企业测算,传统需求能够承受的10年美债利率约为4%。目前虽有韧性,但高利率仍在持续挤压居民购房和中小企业信贷需求的进一步释放,体现为居民部门的信用扩张动力不足。短期内,增长韧性和就业数据使得美联储缺乏立即转向的动力,但传统需求的疲弱也不支持美联储更大幅度的加息。 如果明年一季度AI预期仍走弱,那么市场对美联储的紧缩预期有望退坡,为利率下行和传统需求的修复创造条件。
前景判断:市场需要紧缩结束或AI进展的催化,明年初是关键节点
目前市场对AI预期本身就处于“青黄不接”的阶段,关键的问题在于没有需求和模型的新叙事和新催化,所以也会放大信用和监管压力的风险。高强度资本开支不断挤压云厂商自由现金流,导致AI收入兑现速度和投资回报率的担忧不断升温,这与去年底AI进展不足时市场担忧私募股权和信贷风险的逻辑类似。
这一背景下,市场需要两个催化剂:要么AI出现巨大突破,要么美联储结束紧缩甚至转向宽松。 如果都没出现的话,可能会影响投资者重新入场抄底的意愿,也会放大波动。短期需要关注是否有流动性负反馈,或者进一步政策扰动(新国会明年初到任前,特朗普是否会利用这一窗口做政策博弈)。 明年一季度是关键验证点 ,国会到任、业绩期AI兑现、通胀回落都会出现变化。
在此之前, 我们短期依然建议谨
慎观望,在上述催化出现前,短期关注是否会出现流动性的负反馈以及政策进一步扰动。 目前标普500指数已经回到年线附近,前期调整已经释放部分情绪,但市场仍缺乏新的上行催化,流动性分项和12月美联储加息等因素也可能带来进一步扰动。因此,我们建议等待上述催化出现、投资回报前景更为清晰后,再进行配置。 从极端情形看, 若AI预期带来的额外盈利增长全部被“抹去”,动态盈利增速或回落至10%,假设估值同步回落至16~17倍,则对应标普500指数仍有约10%的下跌空间。
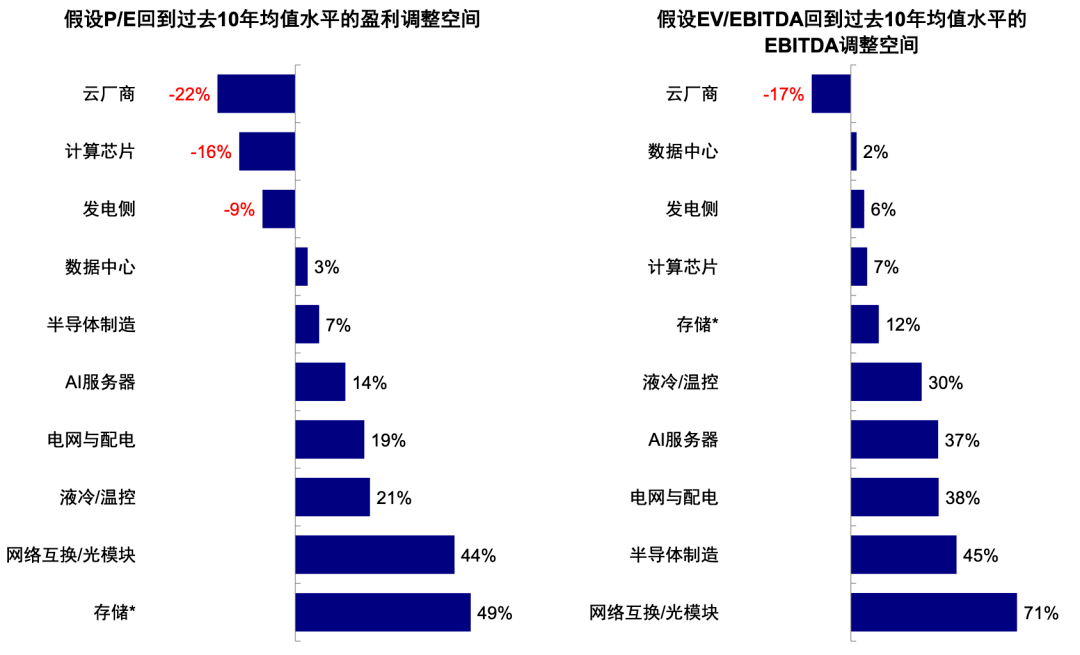
除了控制好仓位外,也可以调整持仓结构,即便在科技内部也可以优先关注AI敞口低、或者估值低且更有议价能力的云厂商和计算芯片等。 近期市场表现也反映了这一差异,此前增长预期计入较为充分的环节回调更为明显,云厂商则相对抗跌。以过去10年估值均值作为参考,光模块、半导体制造、电网与配电等板块仍需上修盈利40~70%,才能匹配当前定价,而云厂商盈利则保有近20%的盈利下修空间。
图表15:整体美股估值当前并不在极端高位,但AI产业链内部存在明显分化
资料来源:FactSet,中金公司研究部
图表16:光模块、半导体制造、电网与配电等计入高增预期较多的板块,需要上修盈利40~70%,云厂商则为后续盈利增长保留了近20%的空间
资料来源:FactSet,中金公司研究部