

一、头条
- 民主党中期选举大胜,AI 监管成为新的估值变量 :民主党拿下近 50 年最大国会优势,参议院易手,并计划集中推出 AI 立法,英伟达 AI 芯片出口被列为目标。市场担忧 AI 资本开支的监管与政治成本上升,直接触发周四科技股抛售。
- 周四纳指创 19 个月最大单日跌幅,周五仅部分收复 :11 月 5 日纳斯达克综合指数跌 5.52%(-1,421.51 点),市值蒸发 2.5 万亿美元,费城半导体指数单日跌 12.24%;11 月 6 日纳指反弹 1.09%、费半反弹 4.21%,但全周纳指仍跌 3.37%,为连续第四周下跌。
- 10 月非农新增 16.5 万人,接近预期三倍,12 月加息定价抬头 :失业率 4.1%,薪资增速滞后。美联储 10 月已按兵不动,Barkin、Hammack、Williams 均指向"通胀仍高、需继续加息",10 年期美债收益率升至 4.86%,美元指数反弹至 102.28。
- 油价一周暴跌近 17%,通胀路径出现双向不确定性 :布伦特原油从 10 月 30 日的 117.64 美元跌至 97.76 美元(周跌 16.90%),WTI 周跌 13.23%至 90.34 美元,主因中期选举后市场对伊朗战事降温的预期升温;同期黄金周涨 4.63%至 4,079.50 美元。
- 加密资产与加密美股同步失血,ETF 转为净流出 :BTC 周四一度下探 11 周低点、全市场爆仓超 10 亿美元;11 月 5 日美国现货比特币 ETF 净流出 4.302 亿美元,加密 ETF 合计流出超 5.3 亿美元;Binance 63 亿美元被盗案仍在发酵,Elliptic 称其中 31 亿美元尚未洗白。
二、美股大盘与宏观
2.1 指数收盘(美东 2026-11-06 16:00 收盘)
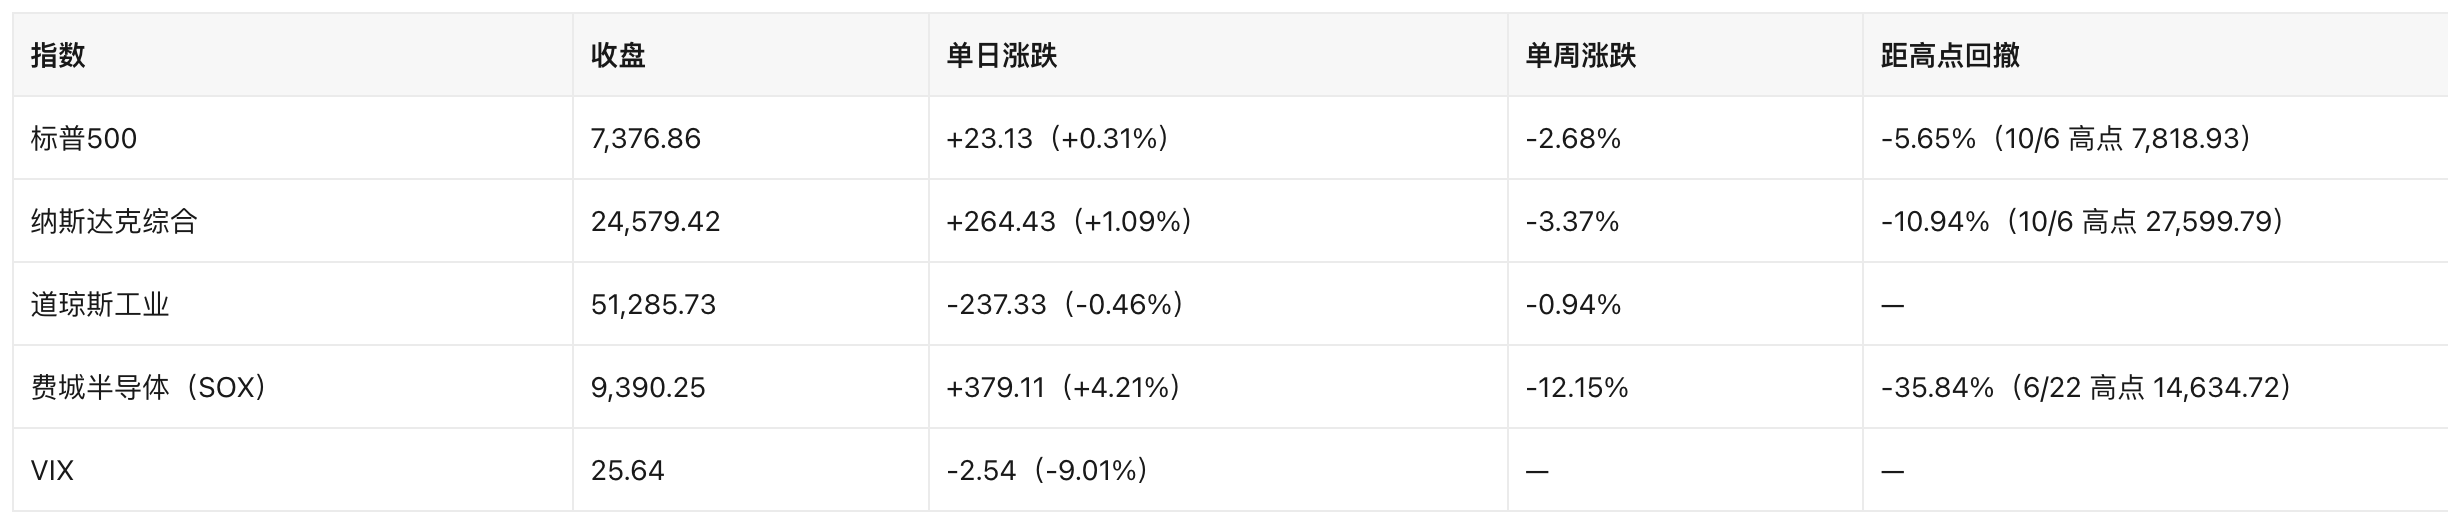
纳指已进入技术性回调区间(较高点-10.94%);费半自 6 月 22 日高点回撤 35.84%,处于深度回撤区间。
2.2 核心驱动
- 政治 → 监管 → 估值 :民主党横扫中期选举后,市场重新定价 AI 相关公司的监管风险。Reuters 报道民主党正准备"成批"推出 AI 法案;Bloomberg 指出英伟达 AI 芯片出口将成为民主党国会的靶子。这是本周风险资产定价的主导变量,而非盈利本身。
- 就业数据 → 加息 → 贴现率 :10 月非农新增 16.5 万人,接近市场预期的三倍,失业率降至 4.1%。数据公布后,市场对 12 月加息的定价升至 80%(多家市场汇总口径,非 CME FedWatch 原始数据)。美联储 10 月会议已维持利率不变,12 月被视为加息窗口。
- 美联储官员表态 :Barkin(11/5)称"未来会加息,但节奏渐进";Hammack 支持渐进加息路径;Williams(11/6)表示"通胀过高,必须回到 2%"。措辞整体偏鹰。
- 周五反弹的性质 :Bloomberg 将其描述为"逢跌买入者提供支撑、抛售暂歇",Reuters 强调这是"救济性反弹"而非趋势反转;纳指全周仍为连续第四周下跌。
2.3 利率、美元与商品(美东 11/6 收盘/结算)
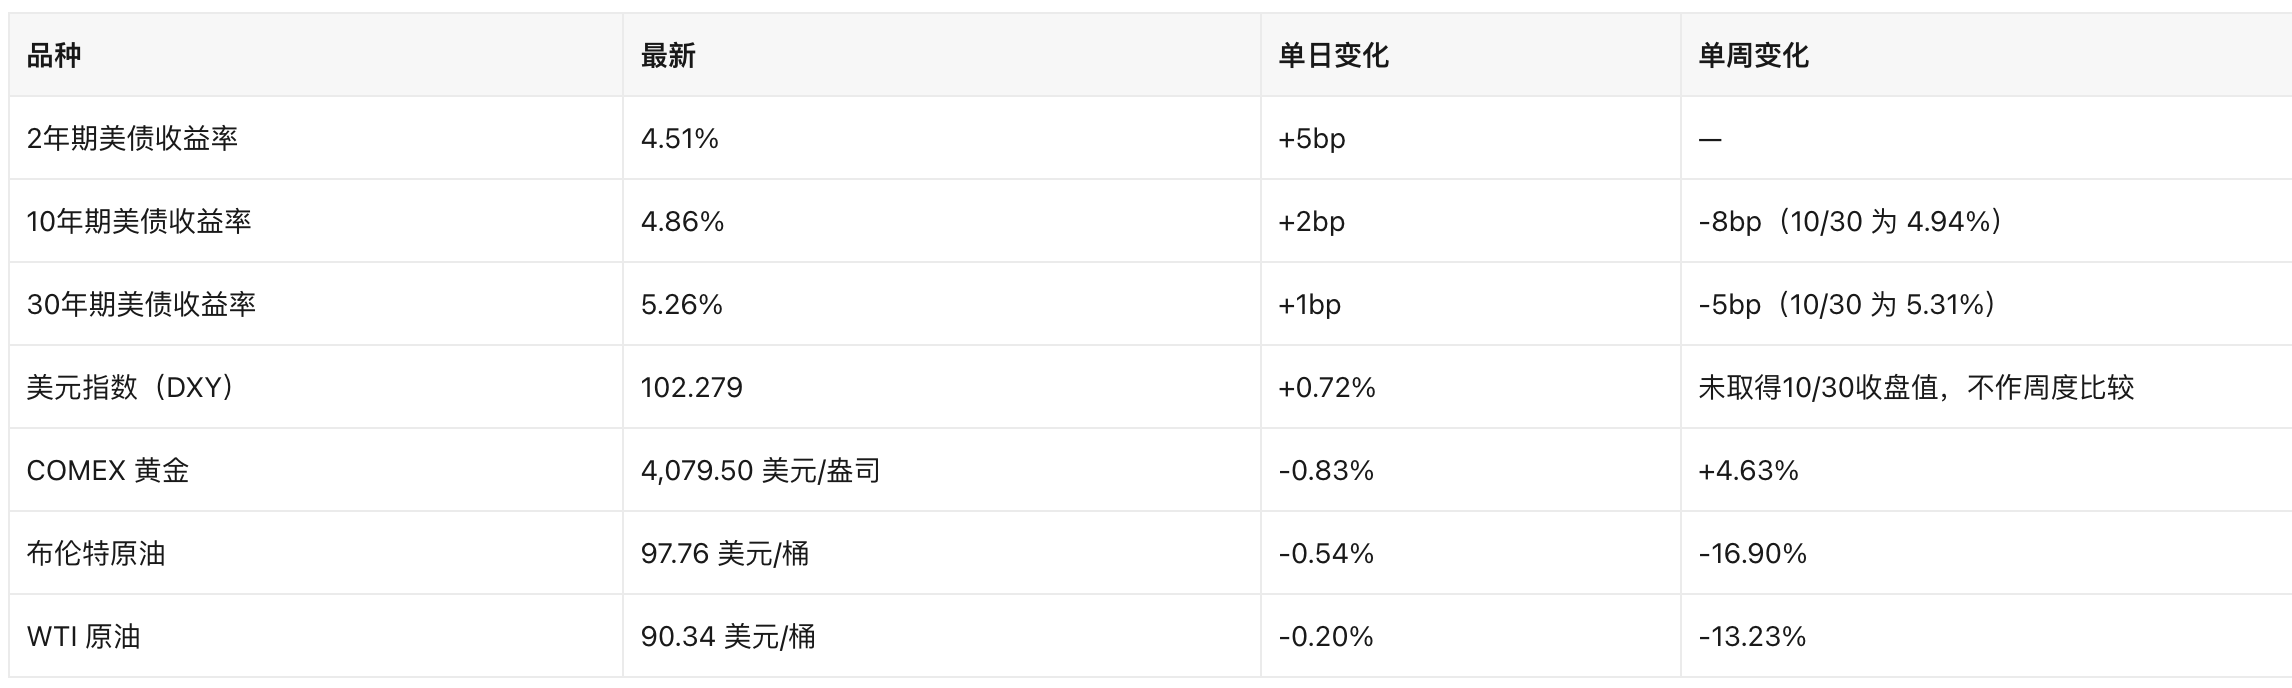
收益率曲线信号 :10 年期在强就业数据后仅升 2bp、2 年期升 5bp,曲线小幅走平——市场一方面定价 12 月加息,另一方面担忧加息压制 2027 年增长。这与"AI 资本开支放缓"叙事相互强化。
三、热点个股与板块
3.1 半导体:单日暴力反弹,全周仍是重灾区
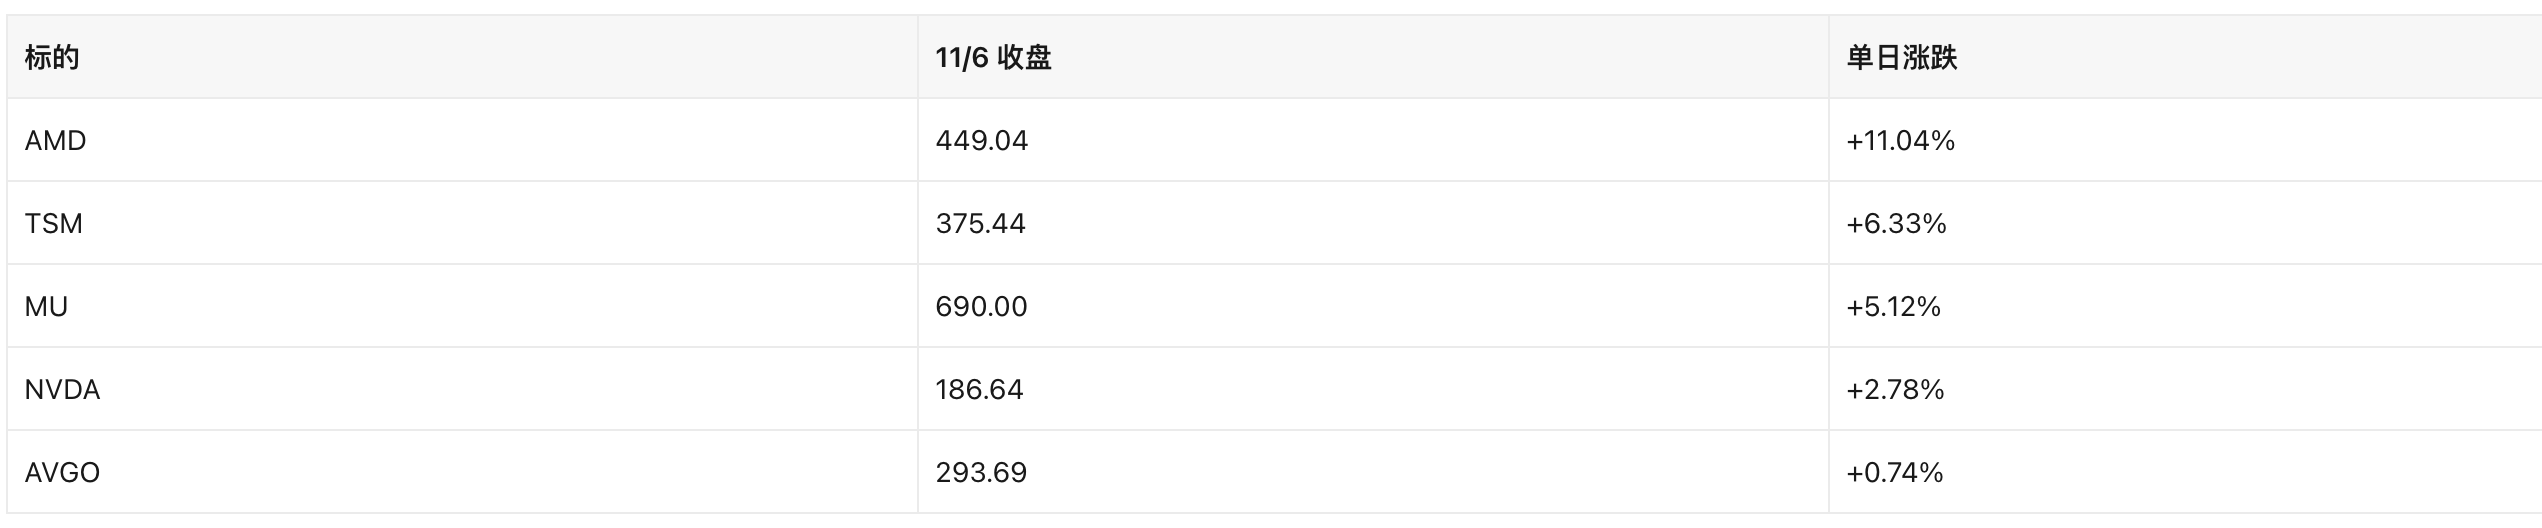
- AMD +11.04% :三季报 EPS 2.09 美元大超预期、营收创纪录,数据中心业务销售额接近翻倍,指引强于预期。11 月 3 日盘后发布后股价曾于 4 日上涨,随后被周四全市场抛售打断,周五集中补涨。
- 存储与代工同步修复 :Micron、台积电领涨,市场将其解读为"AI 资本开支未被打断"的仓位回补。Reuters/Barron's 均提示这更像超跌反弹,费半全周仍跌 12.15%。
- 风险点 :民主党国会的芯片出口管制议程是板块最大的政策尾部风险,任何法案文本落地都可能再度冲击估值。
3.2 特斯拉:Cybertruck 停产,产能让位 Robotaxi
- TSLA +4.23% 至 358.22 美元 。马斯克确认将逐步停止 Cybertruck 生产(该车型销量同比下滑 48%),德州工厂产能转向 Cybercab 自动驾驶出租车。市场将其读作"止损+聚焦 AI 叙事",而非需求恶化。
3.3 大型科技:分化明显,软件与硬件不同步
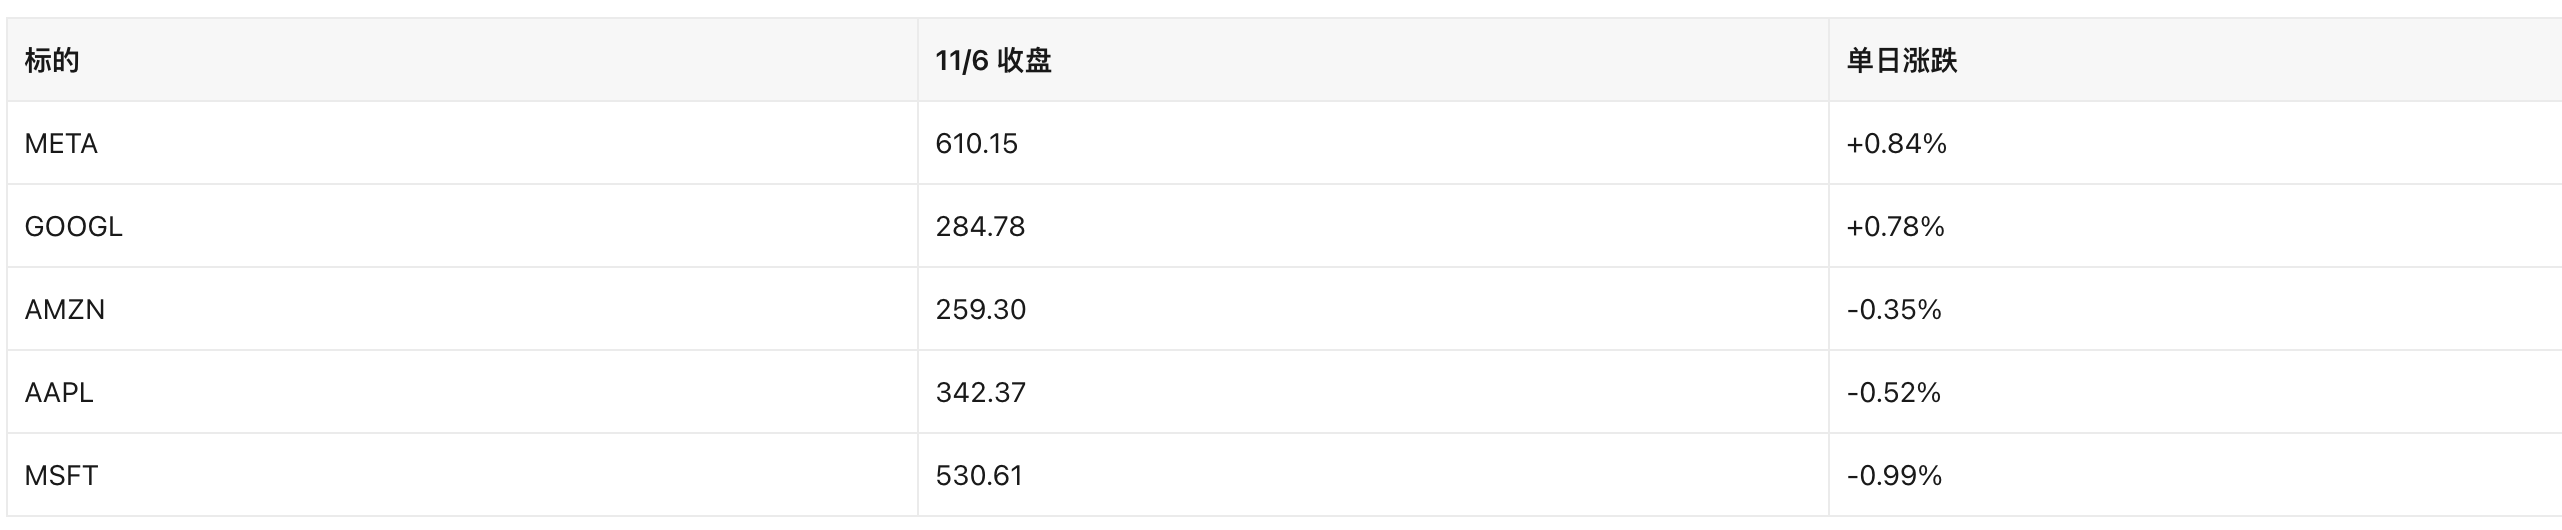
指数反弹主要由半导体与高贝塔成长股贡献,权重软件股未能跟涨,说明资金在做"超跌反弹"而非"全面回补"。
3.4 AI 基础设施:估值锚在松动
- Anthropic IPO 估值传或被腰斩至 1 万亿美元 :Decrypt 援引报道称,AI 股票抛售后其一级市场估值面临下修。该消息未经公司确认,标注为 未经证实 ,但对 AI 基建链的估值锚有直接心理影响。
- AI 用电成本成为政治议题 :中期选举中出现针对数据中心电价的"选民反弹",OpenAI 承诺承担 AI 电力账单(Decrypt,11/5)。这意味着 AI 资本开支的外部成本正被政治化,与监管风险叠加。
- CoreWeave(CRWV)11 月 10 日盘后财报 是下周 AI 基建叙事的第一个硬检验。
3.5 能源:一周暴跌后的脆弱平衡
布伦特原油周跌 16.90%至 97.76 美元,但周五仅跌 0.54%,波斯湾船只再遭袭击的消息限制了跌幅(CBS News)。油价回落利多航空、运输与消费,但利空能源股盈利预期;同时它也是当前"通胀—加息"链条上唯一可能快速反转的变量。
四、加密相关美股(Crypto-Equity)
4.1 DAT(数字资产财库)公司
Strategy(MSTR)——增持仍在,但"溢价飞轮"已停转
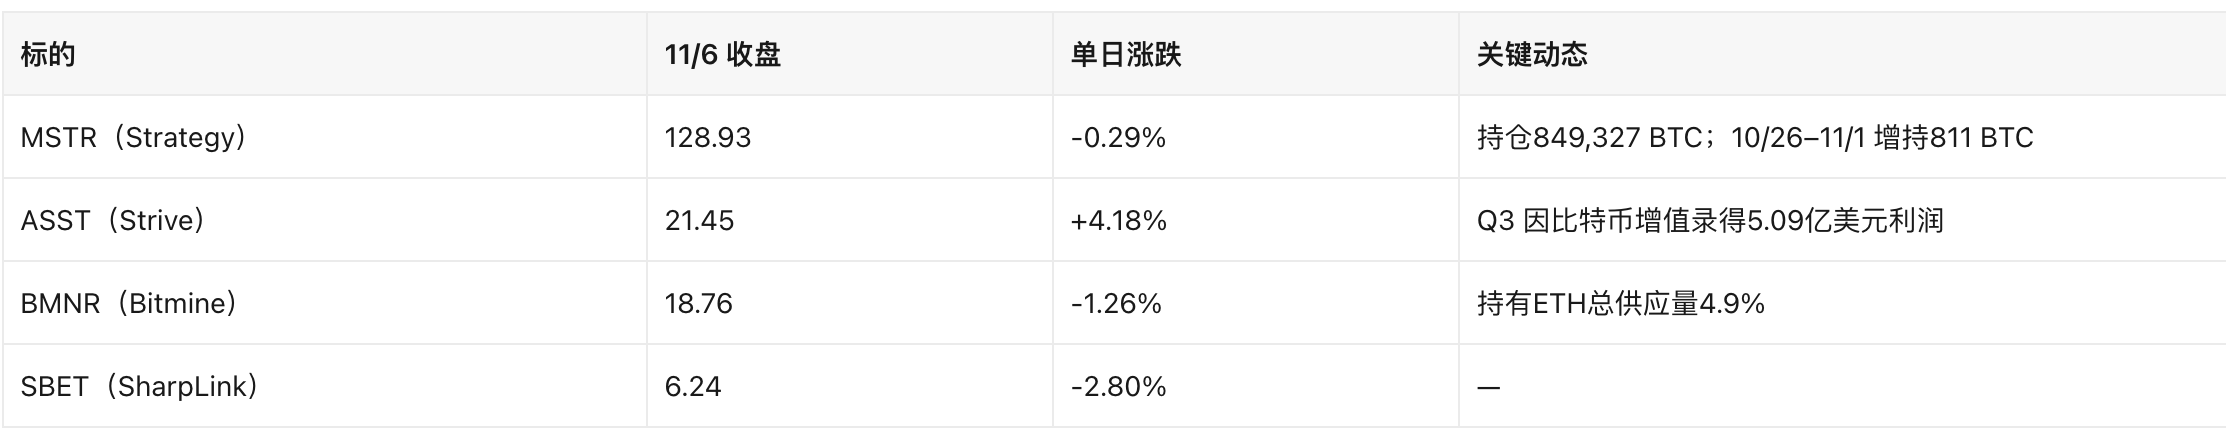
- 持仓与成本 :公司披露口径显示总持仓 849,327 枚 BTC ;10 月 26 日至 11 月 1 日增持 811 枚 ,耗资 6,550 万美元 ,均价 80,846 美元/枚 (811 × 80,846 = 65,566,106 美元,与披露金额 6,550 万美元的差异来自均价取整)。
- 融资动作 :同期回购 2.08 亿美元 STRC(Stretch 优先股),并通过 ATM 卖出 1.64 亿美元 普通股。STRC 价格已回到 100 美元面值附近,公司把"现金消耗"转为"新的购币弹药"。
- mNAV 折价(关键信号) :按 Nasdaq 市值口径,MSTR 市值 544.5 亿美元 ;按 849,327 BTC × 75,820 美元计算,持仓市值 643.96 亿美元 。市值/持仓价值 0.846 倍 (544.5 亿 ÷ 643.96 亿,未扣债务、未计优先股)。CoinDesk 早在 6 月即指出其"企业级 mNAV 已跌破 1"。 含义 :在折价状态下增发普通股会稀释而非增厚每股 BTC,DAT 的核心融资逻辑失效——这解释了为何 BTC 横盘时 MSTR 仍阴跌。
- Q3 业绩 :营运利润 210 亿美元、摊薄 EPS 44.75 美元(Business Wire,10 月 29 日),主要由比特币公允价值变动贡献,需与现金流分开看。
Strive(ASST)——激进加仓的挑战者
- Q3 因比特币持仓增值录得 5.09 亿美元利润 ,同时继续加杠杆买币(The Block,11/6);11 月 2 日再增持 124 枚 BTC 。其相对 Strategy 更激进的融资节奏已引发市场对比讨论。
Bitmine(BMNR)——ETH 版 DAT 的集中度风险
- 持有 ETH 总供应量 4.9% (24/7 Wall St.,11/5)。单一标的集中度已接近"5%阈值"讨论区,ETH 价格波动对其净值影响被放大。
其他 DAT 相关
- Twenty One Capital(XXI) :比特币财库规模 39 亿美元, 11 月 13 日 披露财报。
- Hyperliquid Strategies :Q3 营收 1,330 万美元,但 6.206 亿美元利润主要来自 HYPE 持仓的账面重估;公司已申请成为 CFTC 注册 FCM。属于"交易所代币财库"这一新子类。
- DDC Enterprise :发行票息 13.5% 的永续优先股,并以每股 20 美元发行 SAVOR 优先股。高息优先股融资说明普通股融资通道对 DAT 正在变窄。
4.2 加密美股观察名单新增
本期未检索到首次宣布购入 BTC/ETH 或首次转型为加密财库公司的全新美股标的 。
观察名单内本期变化(非新增):
- HYPE 财库子类 :Hyperliquid Strategies 进入"待观察",触发条件是 FCM 获批与 HYPE 价格联动;
- DAT 融资结构 :DDC 转向 13.5%永续优先股,是"普通股 ATM 失效"的先行信号,需跟踪是否被其他 DAT 复制;
- ETH 财库集中度 :Bitmine 逼近 ETH 供应量 5%,若突破将引发治理与流动性讨论。
4.3 泛加密美股
交易所与平台
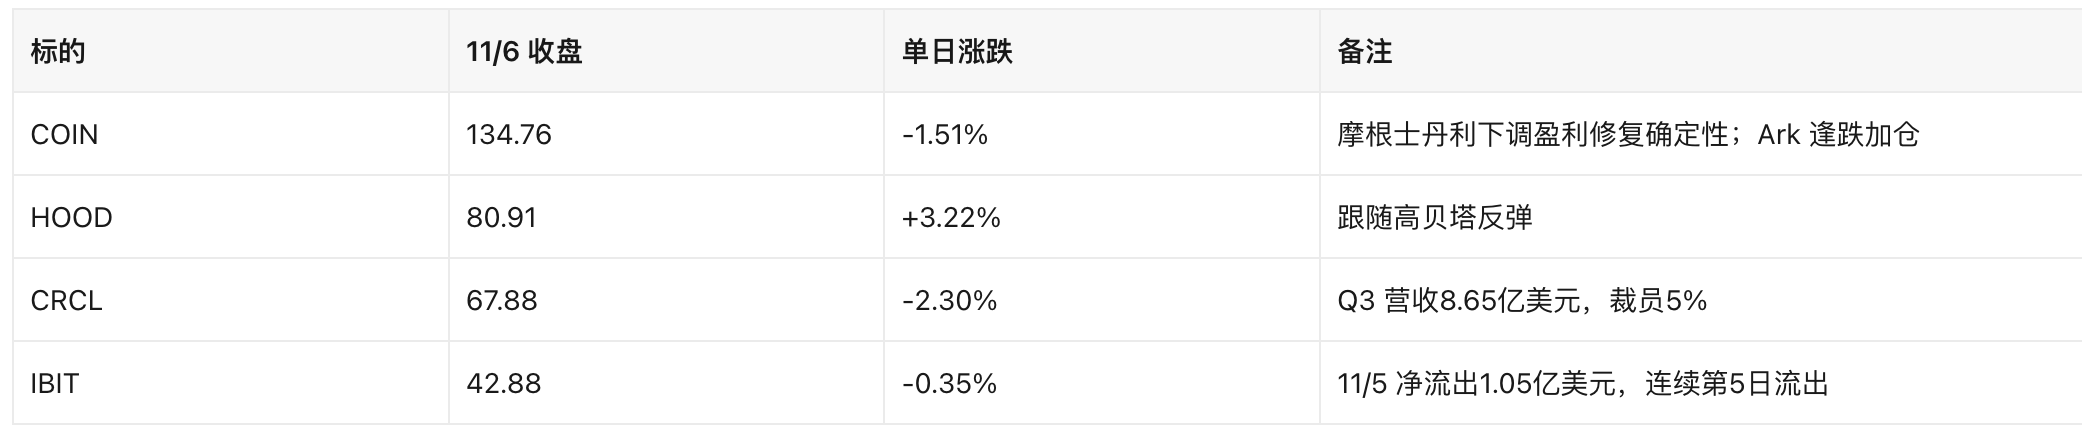
- Coinbase(COIN) :Bloomberg 报道摩根士丹利认为其"盈利修复确定性下降"(11/6);Ark Invest 在股价大跌后继续加仓。市值 356.8 亿美元。
- Robinhood(HOOD) :+3.22%,在散户风险偏好回暖时弹性更大。
稳定币与支付
- Circle(CRCL) :Q3 营收与储备收入合计 8.65 亿美元 ,同时宣布 裁员 5% 。生态端有两项进展:Samsung Wallet 在 Solana 上线 USDC;Citi 将其列为稳定币与数字支付板块首选。市值 174.1 亿美元。
- Visa / Mastercard / PayPal :本期无重大链上动作披露,未纳入本次重点。
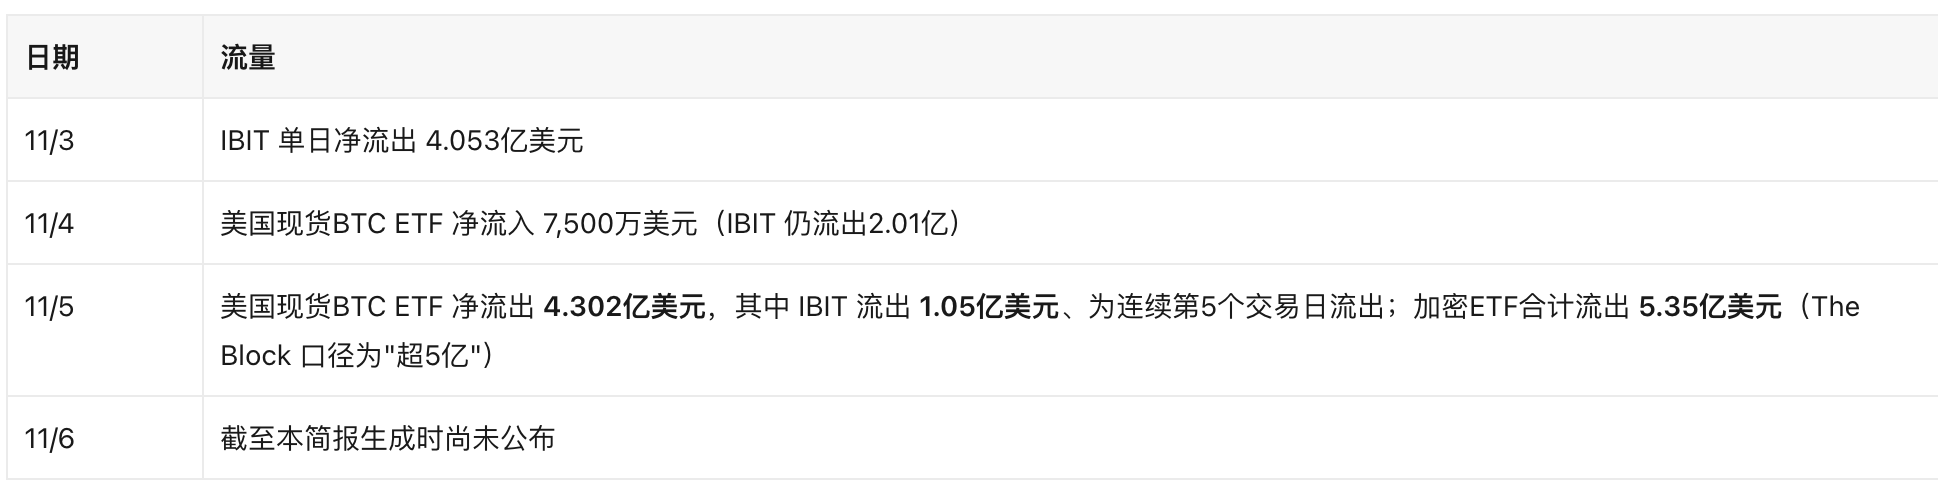
现货 ETF 资金流(关键)
矿企与算力(AI/HPC 转型是本周最强主线)
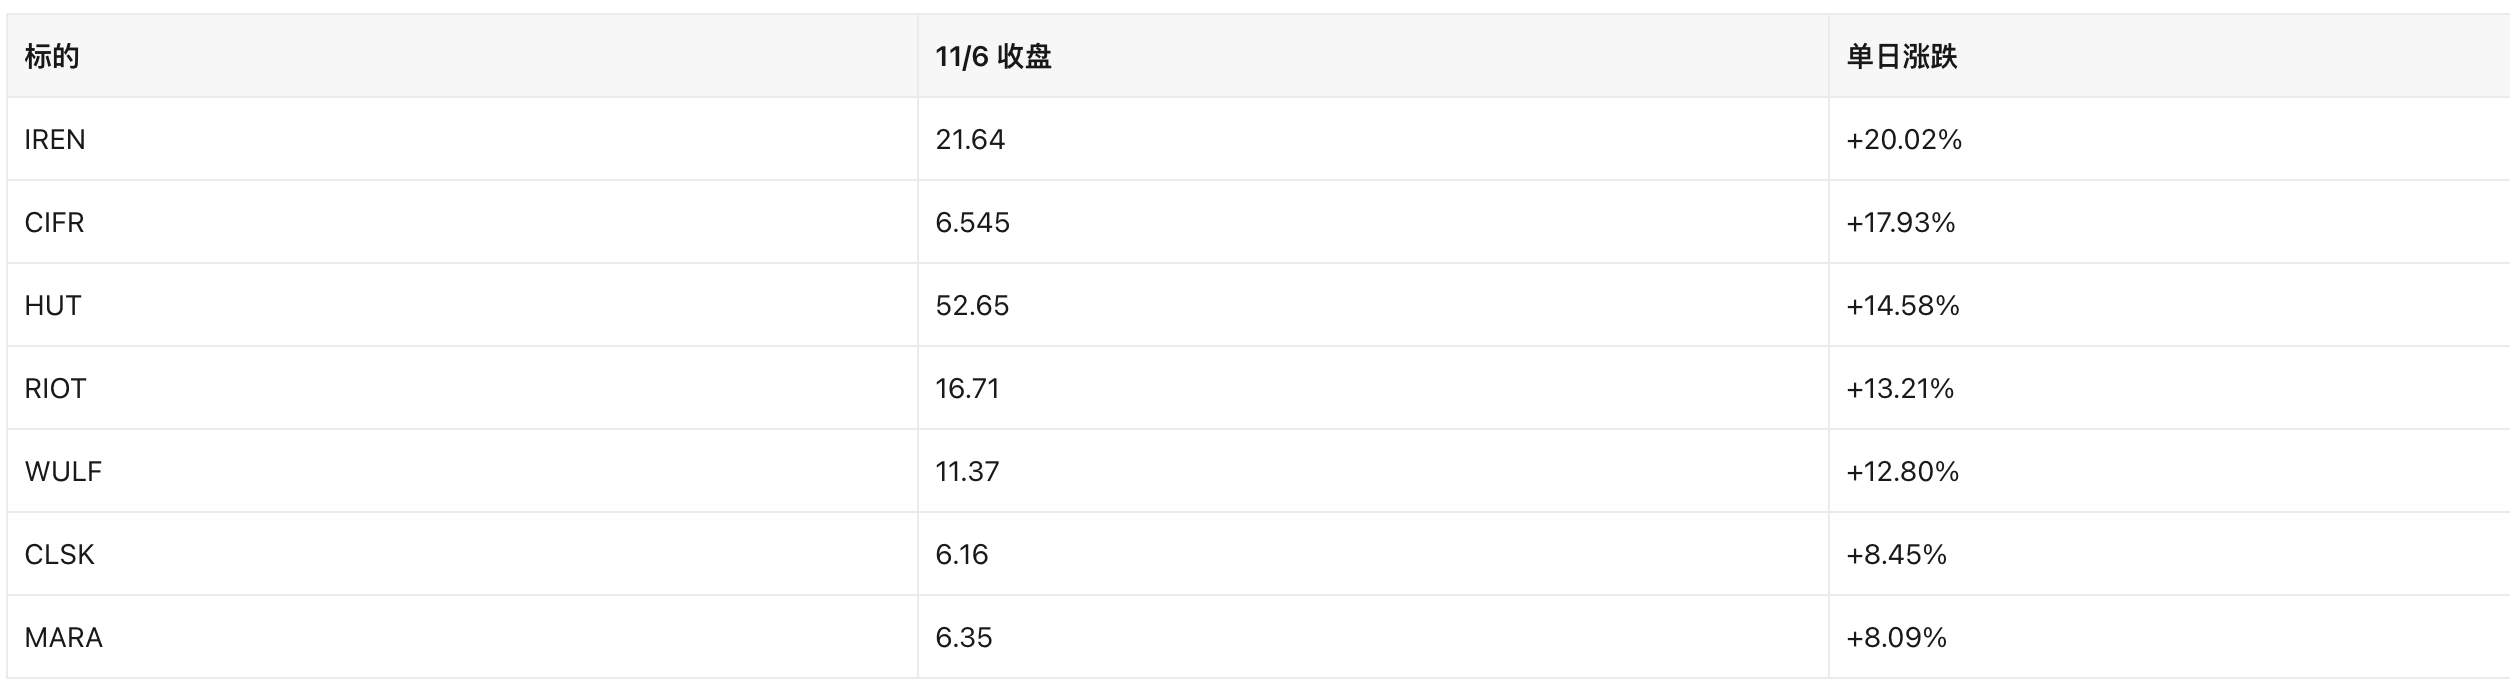
- 驱动不是币价,而是 AI 数据中心 :BTC 当日几乎持平(-0.4%),矿企却集体大涨 8%–20%,说明买盘定价的是"算力→AI/HPC 租赁"的转型逻辑,而非挖矿经济性。Riot 此前公布的 Corsicana 园区 280 亿美元 AI 租赁协议是核心锚点(24/7 Wall St.,11/4)。
- 转型的代价已经出现在财报里 :TeraWulf(WULF)比特币挖矿收入同比下滑 69% ,但 HPC 租赁收入随 Anthropic 项目建设激增(The Block,11/6);IREN 挖矿收入下滑 58% ,并计划 年底前完全退出比特币挖矿 (The Block,11/6)。
- 含义 :这批公司正在从"比特币代理"变成"AI 基建股",其与 BTC 的相关性下降、与 AI 资本开支周期的相关性上升——若 AI 监管风险继续发酵,它们会同时承受两边压力。
4.4 监管与会计驱动
- OFAC 切断 MEXC 与美国金融体系往来 :美国财政部指其涉及 160 亿美元 与伊朗、朝鲜、俄罗斯相关的交易。这是本周对中心化交易所最强硬的执法动作,直接抬升全行业合规成本。
- 财政部回撤"旅行规则"提案 :反洗钱数据上报要求放松,对合规交易所偏利好。
- 401(k) 纳入加密资产更近一步 :特朗普政府推进允许加密资产进入退休账户,是需求端的结构性利多。
- 制裁扩围 :美国再制裁 45 个与"Prince Group"加密诈骗帝国相关的目标。
- 州/海外 :希腊通过加密税法(收益 10%、质押与 DeFi 15%);尼日利亚央行推出稳定币牌照规则并禁止算法稳定币。
- 会计与政治交叉风险 :民主党横扫使市场结构立法(交易所监管框架)前景变得不确定。DAT 依赖的"公允价值会计+宽松监管"组合中,后者出现松动。
4.5 当日股票与加密的联动信号
- BTC 横盘、矿企暴涨 → 联动已从"币价β"切到"AI 资本开支β",传统"买矿企=买 BTC 杠杆"的框架失效。
- MSTR 市值/持仓价值 0.846 倍 → DAT 溢价融资模式停摆,增持的边际买盘能力下降,对 BTC 是慢变量利空。
- ETF 连续净流出 → 现货买盘由 ETF 转为公司财库单点支撑,市场深度变薄,波动率放大(VIX 25.64、爆仓超 10 亿美元可作印证)。
五、地缘政治影响
5.1 美国中期选举:从"政策不确定性"变成"政策方向确定性"
- 民主党取得 近 50 年最大国会优势 ,拿下参议院多数(Politico:Schumer 已规划扩大多数),亚利桑那州实现州长、州参、州众"三杀",为 1966 年以来首次(PBS);众议院第 43 个共和党选区被翻转。
- 传导路径 :国会控制权 → AI 立法与芯片出口管制议程 → 科技/AI 板块风险溢价上升 → 纳指估值压缩。这是本周最直接、最可验证的传导链。
- 不确定性 :法案文本、时间表、是否触及出口管制实体清单均未确定;市场当前定价的是"概率",不是"事实"。
5.2 伊朗战事与波斯湾航运
- 美国/以色列—伊朗冲突仍在持续,11 月 6 日波斯湾再有多艘船只遇袭。此前布伦特原油 10 月 30 日收于 117.64 美元。
- 传导路径 :中期选举结果 → 市场预期战事降温/政策转向 → 油价一周跌 16.90% → 通胀预期回落 → 但美联储仍偏鹰,形成"油价跌、加息预期升"的罕见组合。
- 方向与不确定性 :油价下行利多航空、运输、消费与久期资产;但航运袭击未停, 周一开盘存在跳空回补风险 。若油价重回 110 美元以上,12 月加息与 AI 估值压力会同步放大。
5.3 制裁与合规外溢
- 财政部对 MEXC 的切断(160 亿美元关联交易)、对 Prince Group 关联 45 个目标的制裁、新泽西州试图阻止俄罗斯柴油进口,共同指向"制裁工具化"趋势。
- 对加密市场 :交易所的美元通道风险溢价上升,离岸平台的合规折价扩大;对合规上市平台(COIN、CRCL)相对有利,但行业整体的监管不确定性上升。
5.4 关税与供应链
- 本周未见新的对华关税措施落地;但民主党国会对芯片出口的立法兴趣,可能形成"行政+立法"双重管制。半导体供应链(台积电、存储)是首要敏感环节。
六、今日关注点(未来 24 小时与下周)
6.1 未来 24 小时(周末)
- 美股休市 (11 月 7–8 日为周六、周日),无常规交易;下一个交易日为 11 月 9 日(周一) 。
- 加密市场 24 小时连续交易 :关注周末流动性偏薄下的插针风险,尤其是 Binance 提现恢复进度与 ETF 资金流的周一预期。
- 地缘 :伊朗局势与波斯湾航运袭击的后续;任何升级都会在周一原油开盘以跳空形式体现。
- 政治 :中期选举剩余选区计票、民主党 AI 立法议程的初期表态。
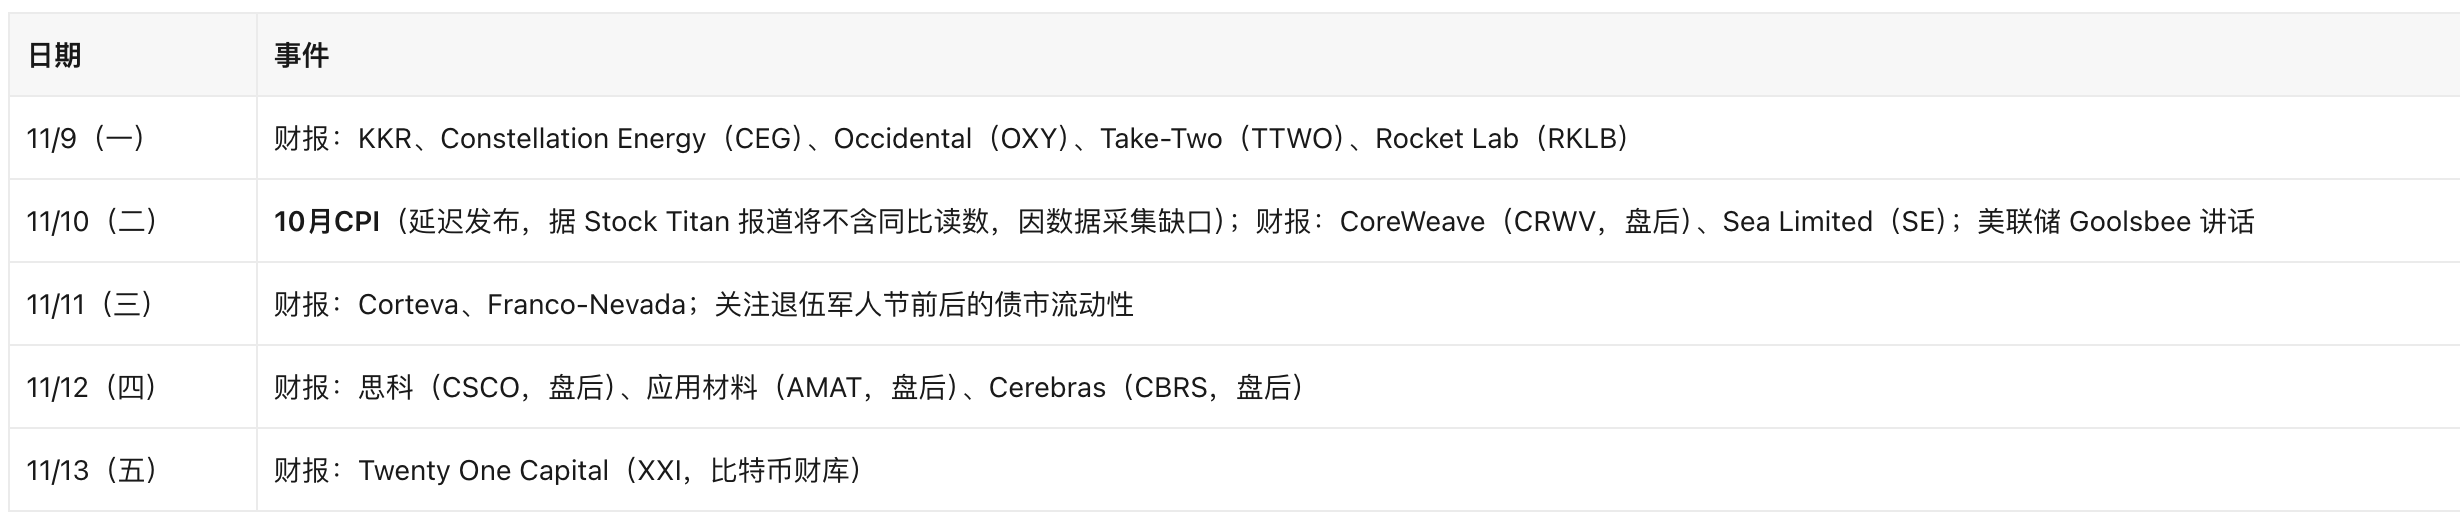
6.2 下周关键日程(美东时间)
6.3 需要盯的风险
- 12 月加息定价 :当前 80%,若 CPI(11/10)超预期,加息从"预期"变"共识",高估值与加密资产将再承压。
- AI 监管立法文本 :民主党 AI 法案的任何草案细节(尤其芯片出口)都可能引发半导体二次杀跌。
- ETF 资金流是否止跌 :IBIT 已连续 5 日流出,若下周转为净流入,是加密美股企稳的第一个信号。
- DAT 折价扩大 :MSTR 市值/持仓价值已降至 0.846 倍,若继续下行,DAT 的增发融资能力将进一步受限。
- 油价反复 :周跌 16.90%后的空头回补,可能让"通胀回落"交易快速反转。
- 周末地缘事件 :波斯湾航运与伊朗战事的升级风险。