

原创 | Odaily 星球日报( @OdailyChina )
作者|Azuma( @azuma_eth )
10 月 28 日,全球存储芯片巨头 SK 海力士交出了一份堪称“炸裂”的 2026 财年第三季度财务报告。
在 AI 基建狂潮与高附加值产品供不应求的双重驱动下, SK 海力士单季营收历史上首次突破 100 万亿韩元大关;营业利润更是实现爆发式增长,同比飙升 632.1%;净利润录得 39.77 万亿韩元,同比亦增长 215.7%。
与此同时,SK 海力士不仅抛出了总规模高达 100 万亿韩元的年度股东回报计划,更是公开断言:“ 全球存储芯片的供不应求格局将贯穿整个 2020 年代后半段,一直持续到 2030 年。”
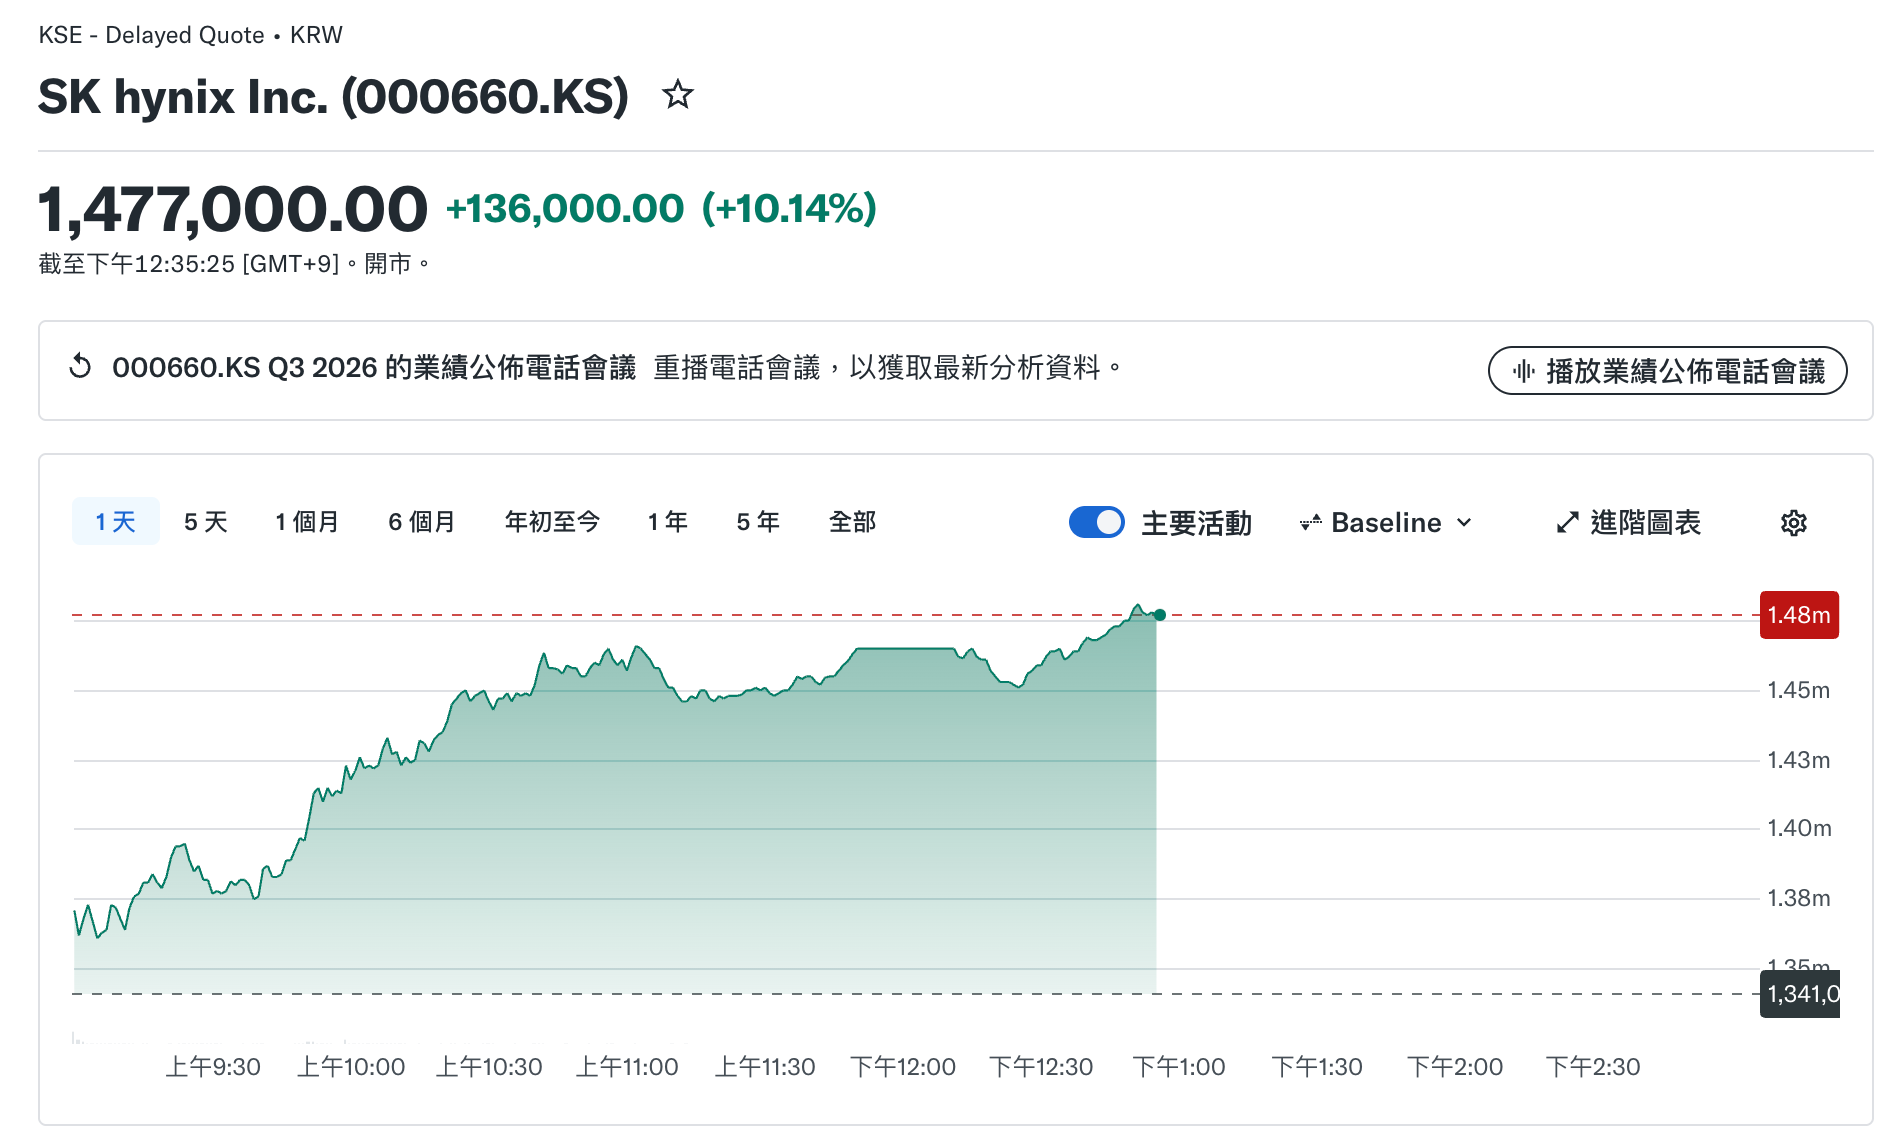
受此强劲财报提振,SK 海力士股价今日于韩股市场应声走高,并带动亚洲市场乃至美股夜盘的存储同行以及上游半导体设备板块集体拉升。截至韩国当地时间 12:35,SK 海力士暂报 1477000 韩元,日内大涨 10.14%。
炸裂数据:营收历史性破百万亿
财报显示,2026 财年第三季度(7 月-9 月),SK 海力士交出了一份相当夸张的成绩单。
- 营业收入 :录得 104.62 万亿韩元(约合 783.2 亿美元),环比增长 32%,同比飙升超过 320%,单季营收首次跨过 100 万亿韩元门槛,大超市场预期的 98 万亿韩元左右。
- 营业利润 :达到 83.33 万亿韩元(约 623.8 亿美元),同比惊艳暴涨超过 630%,远超市场预期(约 76.7 万亿韩元)。最令市场咋舌的是其盈利质量 —— 单季营业利润率逼近 80%(环比再升 4 个百分点),这意味着海力士每卖出 100 块钱的芯片,就有近 80 块钱直接转化为营业利润,这种近乎垄断级别的定价权,甚至超越了绝大多数轻资产的软件巨头。
- 净利润 :录得 39.78 万亿韩元(约 297.8 亿美元),同比增长 216%,但环比回落 58%,也低于市场预期的 60.73 万亿韩元。
- 现金流 :截至第三季度末,现金及现金等价物已达 114.5 万亿韩元(约 857.2 亿美元),较上季度末增加 26.5 万亿韩元,借款额减少 2.8 万亿韩元,降至 15.8 万亿韩元。据此,净现金头寸扩大至 98.7 万亿韩元(约 783.9 亿美元),账面富裕程度处于历史巅峰。
需要指出的是,尽管净利润指标与市场预期存在约三分之一的落差,但这并非业务基本面失速,而是多重非经营性因素叠加造成的“会计折损”。一方面,公司今年集中兑现了对日本铠侠(Kioxia)的巨额投资收益,由此产生了大笔税务计提;另一方面,汇率波动损益以及高达数十万亿韩元的股份回购与注销动作,在会计账面上对当期净利形成了剧烈冲抵。
不止于 HBM,传统存储涨价才是真正的“利润放大器”
以往,外界提到 SK 海力士,第一反应往往是“英伟达背后的 HBM(高带宽内存)霸主”,但在三季度,真正将公司营收推上百万亿韩元台阶的,其实是“尖端 HBM 迭代 + 传统存储全面提价”的双引擎共振。
在高端战线,HBM 的统治力依然稳固。随着 M15X 工厂产能年底前拉满,更高溢价的 HBM4 已全面铺开出货。 管理层已明确给出时间表 —— 今年第四季度,HBM4 在出货量和营收规模上就将正式反超 HBM3E,成为绝对主力。
但在第三季度,更值得关注的其实是传统 DRAM 和 NAND 闪存的爆发。由于过去两年三大存储原厂(海力士、三星、美光)集体将先进产能和资本开支向 HBM 倾斜,无形中抽干了传统存储的供给池。在 AI 数据中心疯狂扫货服务器 DDR5 和大容量 321 层企业级固态硬盘(eSSD)的背景下,传统存储的供需天平彻底失衡。
数据显示, 三季度 SK 海力士的 DRAM 和 NAND 均价环比分别飙升了约 20%和 25%左右。 Counterpoint Research 就此分析表示,HBM 固然奠定了高毛利的基调,但体量庞大的传统 DRAM 和 NAND 在短时间内快速提价,才是本季度利润实现指数级跃升的最大推手。
百万亿韩元股东回馈计划
在业绩公布的同时,SK 海力士官宣了一场空前的股东回馈行动,进一步刺激了市场情绪。
SK 海力士宣布: 2026 财年将合计向股东返还约 100 万亿韩元(约合 748.6 亿美元),全面兑现将自由现金流(FCF)的 50%以上用于回报股东的承诺。 具体执行方案分为两大部分:
- 现金分红:全年现金股息总额将超过 30 万亿韩元。其中,第三季度单季分红为每股 20000 韩元——值得注意的是,这其中包含了一笔每股 10000 韩元的特别分红。SK 海力士明确表示, 这是为了将今年通过对日本铠侠(Kioxia)战略投资所实现的大部分收益,毫无保留地返还给广大股东。
- 股份回购与注销:全年计划实施超过 60 万亿韩元的股份回购与注销。除了此前在 8 月宣布并已于上周完成的 40 万亿韩元回购外, 董事会在本周三进一步批准了额外的 20 万亿韩元回购计划 (其中约一半用于注销,另一半则预留作为员工绩效激励)。
这一系列慷慨举动的背后,实则有着精妙的资本博弈考量。在今天的业绩会上,SK 海力士 CEO 郭鲁正亲自证实,鉴于当前金融市场环境不佳, 公司决定中止旗下 NAND 子公司 Solidigm 的赴美 IPO 审议。
此前,市场一直担忧 Solidigm 独立上市会摊薄母公司股东权益,或是因扩产继续拖累海力士的现金流。如今,管理层一面果断叫停 IPO,一面将铠侠的投资果实和盘托出、大举回购注销股票,显然是想要向市场传递出一个更积极的信号 —— 公司目前的现金流完全可以自给自足,不需要靠分拆上市去外部“抽血”,股东的利益仍被放在第一位。
行业展望:供应紧缺将延续至 2030 年
为什么 SK 海力士敢在这个时间点一次性分掉 100 万亿韩元?底气或许源于其对未来四年行业景气度的绝对自信。
在财报中, SK 海力士对行业的中长期行业供需状况给出了一个明确判断,认为供应短缺将持续至 2030 年 —— AI 投资已从少数云巨头扩展至主权国家和普通企业,未来的市场需求将由自动驾驶、具身智能等“物理 AI”(Physical AI)接棒,而供给端却仍受限于先进制程极高的技术门槛(如 1c 工艺)和漫长的晶圆厂建设周期,供不应求的格局将一直延续到 2030 年,盈利峰值远未到来。
在这一背景下,SK 海力士现已与全球 14 家核心客户(主要是北美大型云厂商 CSP)签下了通常为期 5 年的长协, 已锁定的长期供应量相当于 2027 年和 2028 年总产能的 50%以上,且在价格机制上充分构建了能够灵活反映市场行情的动态结构。
这种深度的长协绑定,正在从根本上改写存储行业的估值逻辑。 过去,存储芯片被视作典型的强周期大宗商品 —— 价格暴涨往往会诱发盲目扩产,一旦下游砍单便会迅速陷入价格战泥潭,因此资本市场在行业盈利高点反而倾向于给出低估值。但现在,通过覆盖过半产能的 LTA 协议以及“随行就市”的动态定价机制,SK 海力士实际上是在将原本高波动的周期性买卖,锁定成了具备极高确定性的“准定制化”生意,以此回应市场对“明年业绩是否见顶”的疑虑。
与此同时,手握长协订单的底气也直接转化为了新一轮的扩产号角。SK 海力士明确表示, 随着明年龙仁一期晶圆厂(Fab)正式投产,公司明年的资本开支(CapEx)与基础设施投资规模将较今年大幅跃升。 这也完美解释了今日盘面的联动效应——存储龙头用真金白银的扩产计划,不仅为美光、三星等同行锚定了景气周期,更直接喂饱了上游的晶圆制造设备、刻蚀沉积以及先进封装产业链,从而引发了整个半导体硬件板块的集体共振。
不过,在这场由 AI 驱动的存储狂欢背后,行业的温差也在进一步拉大。SK 海力士在业绩会中同时警告称,由于存储价格持续上涨且产能向服务器端高度倾斜, 下游 PC 和智能手机厂商正承受明显的成本压力,传统消费电子的终端需求已开始受到压制。
一边是消费电子在涨价潮中艰难试探需求边界,另一边则是云巨头们为了锁定算力筹码而不惜重金签下五年长约。SK 海力士用一份首破百万亿韩元的财报,证明了上游核心硬件在当下 AI 浪潮中的绝对议价权;但站在近 80% 营业利润率的历史高位上,市场在为眼下的确定性买单之余,目光也势必将转向更远的地方 —— 当上游把未来几年的预期提前拉满,下游的 AI 商业化能否如期跑出与之匹配的现金流,将是决定这轮超级周期成色的下一个关键变量。