

原文来自 insights4vc
编译|速递侠@Odaily星球日报
截至 2026 年 9 月底,稳定币流通供应量为 3,049 亿美元,仅比去年 12 月的水平高出 0.4%。然而 Allium 将今年前九个月 4,820 亿美元的稳定币转账归类为支付,比 2025 年同期增长 45.4%。存量几乎没有变化,估计用于支付的规模却大幅增长。
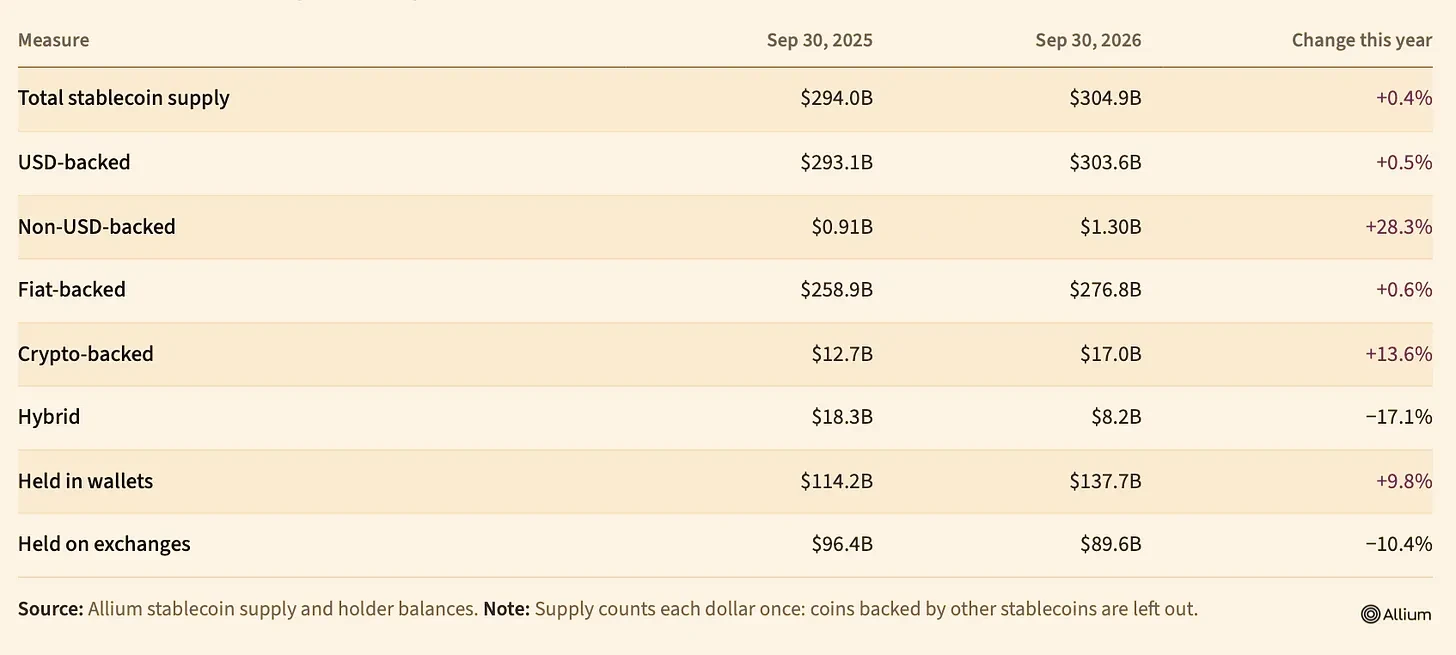
稳定币余额
对投资者而言,比「稳定币市场能做多大」更值得问的是: 数字美元在流动的时候,到底是谁在赚钱。
设想一个客户以稳定币领取工资,把余额放在一款薪酬应用里,最后通过一张卡把它花掉。稳定币发行方在储备资产上赚取收益。应用掌握着客户关系。一家支付服务商负责兑换与结算。多家公司参与了同一笔交易,但它们的经济模型可能完全不同。供应量最大的发行方,未必是攫取价值最多的那家。
增长数字里有一个陷阱。Allium 那 4,820 亿美元的支付估算来自钱包分类和交易行为,不是经过核实的发票或商户收款记录。它的方法论剔除了大量自动化活动,但无法确定每一笔转账的商业目的。当公司用交易量来支撑估值、或者声称自己在全球支付中的份额正在上升时,这个区分很关键。[1–3]
经济模型比交易量更能说明问题。发行方赚的是储备余额与当期利率的函数。分销方去谈这笔收入里属于自己的那一份。支付处理商则为搬运资金、兑换货币、把客户接到银行基础设施上收费。同一美元可以在多个层级上产生收入,因此很容易高估整个行业利润池的规模。
而一笔支付里最值钱的部分,可能根本不是链上转账那一环。接入本地银行通道、可靠的货币兑换、对账、合规,以及对失败交易的处理,这些至今都难以复制。
本报告要回答的是: 钱去了哪里,哪些公司有议价能力把它留下,以及它们的盈利能否扛住更低的利率、更薄的利润率和更激烈的竞争。
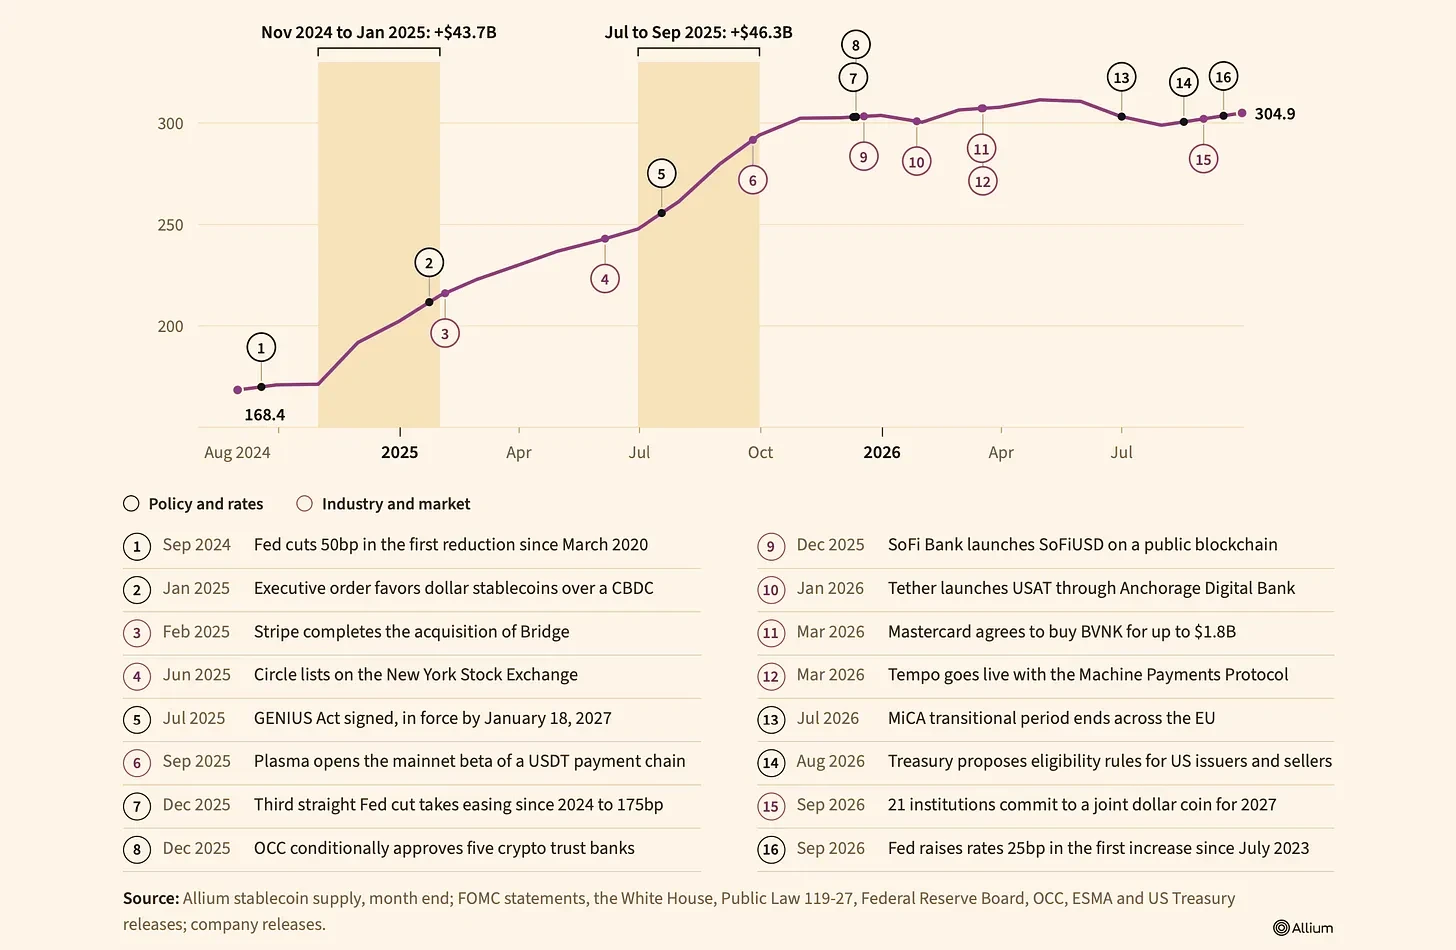
1. 98 万亿美元这个数字,描述不了一个 98 万亿美元的支付市场
区块链能可靠地记录代币的转移,却几乎拿不到这些转移背后的商业义务的证据。一笔供应商付款和做市商的库存调拨,在事件层面看起来可能是一样的。智能合约的自动化路径会让记录成倍增加;净额结算又把几笔采购压缩成一笔。这个区分决定了所有关于「稳定币商务」的争论里,分母应该取多少。
Allium 报告称,2026 年前九个月稳定币的原始转账量为 97.9 万亿美元。其中 59.3 万亿美元被归为基础设施活动,36.2 万亿美元归为交易场所,调整后的活动约剩 2.4 万亿美元。随后它将 4,820 亿美元——约为调整后总额的五分之一、不足原始量的 0.5%——归类为支付。每一步都是一道分析滤镜。这 4,820 亿美元是 Allium 所覆盖的资产、实体和分类规则之下得出的一个支付估算值,不是对已结算商业义务的独立统计。[1]
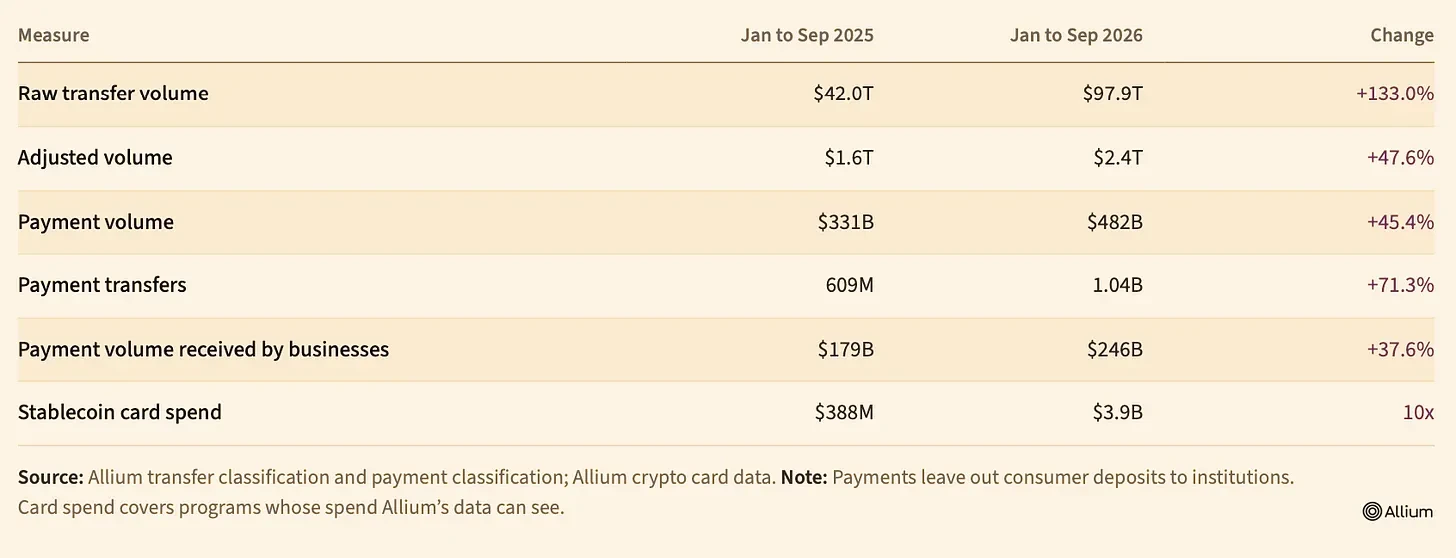
稳定币活动
比起原始转账量,这几道滤镜是实质性的改进。但它们的精确度未知。Allium 综合了自有标签、钱包分类和行为规则,并且由第一条匹配上的分类规则决定结果。两个已识别企业之间的一笔转账,可能是在结清一张发票,可能是在调剂财库账户,也可能是在关联实体之间调拨资金。Allium 没有发布过足以估算其 4,820 亿美元支付序列假阳性率与假阴性率的、按金额加权的误差研究。
国际清算银行(BIS)的一份工作论文把这个问题讲得更具体。研究者检查了 1.41 亿笔以太坊交易中的 5.93 亿个稳定币转账事件,发现近 60% 的事件嵌套在复杂的多动作交易里。样本覆盖 2025 年以太坊上的三种美元稳定币。它证明了「把事件当成独立支付来数」有多危险,但没有为 Allium 那套宽得多的支付数据集给出任何调整系数。[2]
历史对比还有第二重麻烦。2026 年 9 月 18 日,Visa 更新了其链上数据看板的分类方法,把已标记地址的样本空间从约 1,500 万个扩大到 6 亿个,并加入了路由启发式规则。更多自动化活动被识别并剔除。Visa 的看板用的就是 Allium 的输入,因此两个序列之间的一致不能算作独立的交叉验证。增长率需要建立在标签与剔除规则的同一个版本之上。[3]
2. 两家发行方主导着一个越来越拥挤的市场
截至 9 月底,Allium 把 1,840 亿美元的流通供应量归给 Tether,742 亿美元归给 Circle。两者合计约占其 3,049 亿美元总量的 84.7%。Tether 的余额在 2026 年前九个月减少了 31 亿美元,Circle 减少约 8.64 亿美元。更小的发行方合计抵消了头部两家的下滑。流通量超过 10 亿美元的发行方从 11 家增至 15 家。市场变得更拥挤,但集中度并未明显下降。[1]
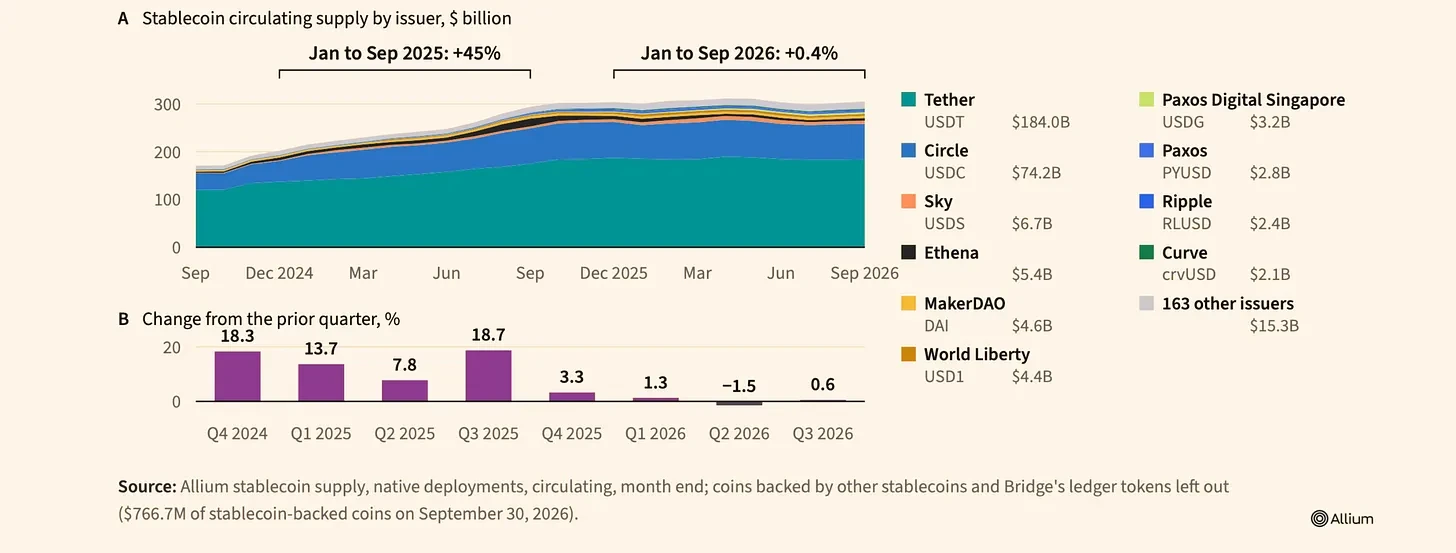
发行方提供的稳定币流通供应量
在持平的总量之下,扩张中的发行方合计增加 114 亿美元,几乎正好抵消了其他地方 102 亿美元的减少。USDG、RLUSD、USD1 以及更新的产品拿到了余额,其中一部分是以老牌代币的份额为代价。发行方层面的数据无法判断,这种流动里有多少代表新增的客户需求,又有多少只是财库迁移、激励补贴,或者从一种美元代币换到另一种。几十亿美元的新增发行量,可能只是给一个既有的美元头寸换了标签。[1]
同样,并非所有品牌代币都能叠加到它们的背书资产上。一些公司品牌的稳定币把现有的稳定币当作储备持有。把包装层和底层币都算进去,会造出虚假的市场增长。Allium 把这类结构从其供应量头条数字中剔除了,但其报告对这个剔除给出了两个不同的 9 月数值:发行方章节里是 7.667 亿美元,品牌代币章节里是 8.72 亿美元。差异可能源于口径或处理方式,所提供的报告没有做勾稽。因此我们采用已发布的总量,不把品牌供应量再算一遍。[1]
不动的余额值得关注。一个数字美元可能作为抵押品躺在交易所账户里,可能对应一个家庭的储蓄偏好,也可能支撑一个生息的储备组合。发行方的年收入更直接地取决于这些余额的水平和持久性,而不是某一周有多少笔转账。客户选择持有某个代币六个月,与合作伙伴为了一场营销活动而备货,两者之间有巨大差别。
Tether 的领先地位带有支付维度的含义。在 Allium 的分类下,1 月至 9 月的支付金额中 USDT 占 4,060 亿美元,即 84.2%。这比发行方供应市场的集中度还高。它指向流动性、既有交易对手方和客户习惯三者的强力组合。它并不揭示 Tether 在支付处理费中的份额——发行方、网络、以及把稳定币换成当地货币的公司,可能是不同的主体。[1]
3. 分销方分走之后,储备收益还剩多少
对一个常规的储备支持型稳定币,盈利计算的起点是平均合格储备及其已实现收益率,然后扣掉发行方付给分销方和其他服务商的部分,再扣运营成本。期末供应量是一个不完美的盈利代理指标,尤其当利率或合作伙伴结构发生变化时。储备收益率下降一个百分点,对盈利的影响可能超过几个季度的温和支付增长。
Circle 对这一分账披露得异常清楚。2026 年第二季度,公司报告储备收入 6.677 亿美元、其他收入 3,360 万美元,总营收 7.013 亿美元。它在分销、交易及其他成本上支出 4.125 亿美元。剩下的 2.888 亿美元代表 41.2% 的「收入减分销成本」(RLDC)利润率,这是公司运营支出之前的口径,不是净利润。该季度分销支出中约 3.246 亿美元仅与 Coinbase 一家有关。结论是直接的:一家发行方可以管着一大本储备账,而由此产生的收入却有相当大一部分流向了把余额带进来的那家公司。[4]
这套安排在经济学上是理性的。带来客户和持续余额的分销方拥有议价能力。对发行方来说,付钱买这个入口,可能比自己去做消费钱包、支付平台以及多个市场的监管关系更便宜。但分销方同样可以换供应商,或者把发行环节收回自己做。因此发行方的护城河取决于替换它的成本与摩擦、它的流动性网络、它的安全性认知,以及代币本身的品牌。
做一个刻意简化的敏感性测算。10 亿美元平均储备在 3% 的已实现回报下,成本前一年产生 3,000 万美元。若发行方在分成之后保留储备收入的一半,则在其自身支出前留下 1,500 万美元。已实现收益率下降一个百分点,在余额和分成比例不变的前提下,这笔留存额减少 500 万美元。在原收益率下把合作伙伴的分成比例提高十个百分点,留存收入再减少 300 万美元。这些是算术示例,不是对任何公司合同约定利润率的估计。
Tether 的披露形态则是另一种。它报告 2026 年第二季度净经营利润约 15 亿美元,其经 BDO 鉴证的储备材料显示储备盈余 41.1 亿美元。8 月,Tether 宣布 KPMG 已对 Tether International 的 2025 年财务报表出具无保留意见。这份已报告的年度审计不应与季度储备鉴证混为一谈;本刊未独立查阅该签署后的审计意见。同样,如果无视上述公告而继续声称「Tether 从未接受过财务报表审计」,这个说法已经过时。这些数字与鉴证范围与 Circle 公开提交的季度财报并不直接可比。[5–6]
4. 分销合同决定谁留下价差
眼下的争夺大多发生在熟悉的软件里。钱包选择默认的美元余额,交易所引导流动性,财库平台把特定代币接进支付流程。这些决定决定了哪些储备被融资,以及客户在哪里养成习惯。
Global Dollar Network 描述了对合作伙伴基于 USDG 的铸造、托管和受理给予奖励。Open USD(OUSD)提供了另一种结构:Open Standard 创造了这个产品,Bridge 是它的发行方,Stripe 则把 OUSD 接入自己的支付与金融基础设施。符合条件的 Open Standard 合作伙伴可以获得与其 OUSD 活动挂钩的奖励。Stripe 是 Open Standard 的创始公司之一,而不是该方案的唯一所有者。这些安排说明了分销入口如何能索走一部分储备收益,但公开描述无法确定实际实现的利润率或各合作伙伴的留存情况。[7–8]
品牌化制造了另一重会计问题。一个合作伙伴可以展示自己的美元产品,而由另一实体发行底层负债、管理储备并处理赎回。产品可见的名称几乎不透露这些合同角色。做供应量分析时,要穿过包装层看到背书资产;做盈利分析时,要跟着那些约定投资收益、奖励和服务费的协议走。
整合可以改善运营方的处境,但所有权并不保证诱人的利润率。Mastercard 在 8 月表示已完成对稳定币基础设施提供商 BVNK 的收购。其战略逻辑是获得跨越传统支付系统与数字资产的编排能力。这份公告确立的是一笔已完成交易,不是已实现的成本优势、整合结果或新的收入运行率。同样,Stripe 对 Bridge 的所有权使它有能力把发行基础设施与商户和开发者使用的产品结合起来。这些组合能否守住定价,取决于服务可靠性与客户工作流的价值。[8–9]
5. 企业支付:一个大估算,验证有限
Allium 将 2026 年前九个月 1,340 亿美元的已分类支付金额归为企业对企业(B2B)转账。消费者对企业的转账为 1,120 亿美元,企业对消费者为 630 亿美元。剩下的 1,730 亿美元是消费者对消费者。把至少涉及一方企业的三类加总,是 3,090 亿美元,约占报告支付金额的 64%。企业标签钱包实际收到的金额更窄:B2B 加 C2B 等于 2,460 亿美元,约占 51%。Allium 的企业标签中也包含机构,这意味着两个数字都无法证明等量的贸易开票。[1]
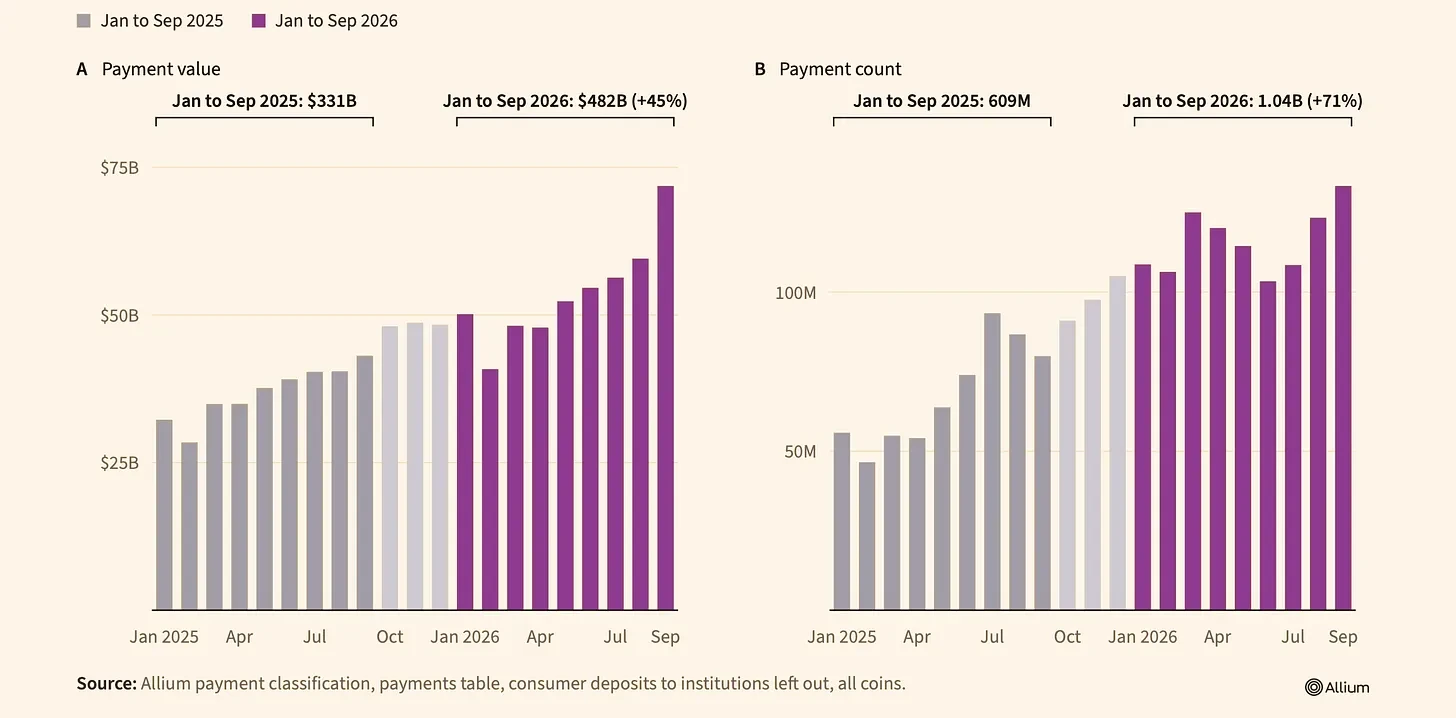
按月统计稳定币支付金额和数量
Allium 还给转账标注了用途:采购 1,118 亿美元、企业经营 1,160 亿美元、支出发放 293 亿美元、点对点活动 1,725 亿美元,另有 523 亿美元未标注用途。这些金额为了解交易模式提供了有用的指引。但要判断模型的解读有多大比例对应一笔已完成的商业义务,需要的是经过核实的发票、工资单文件和付款回执。[1]
近期最有前景的支付应用,大概率出现在既有金融基础设施昂贵或难用的地方。一家进口商可能需要在本国银行无法及时供汇时向供应商支付美元。一家跨国企业可能希望其子公司能在本地营业时间之外调剂现金。一个平台可能要向多个市场的承包商发放收入。这类需求因通道、支付金额、收款人要求和本地牌照的不同而差异极大。稳定币可能解决任务中的某一部分,同时把其他摩擦留在原地。
商业上最有意思的基准,是激励和促销定价结束之后,同一批经核实企业的重复使用。一款供应商付款产品应当用配对发票、已入金客户、完成的结算、重复月份,以及扣除合规与付款成本后的贡献来评估。一个财库平台即使交易笔数相对较少也可能很有价值,因为它减少了闲置余额和操作延迟。数地址或者数转账,会把这两种经济回报都掩盖掉。
6. 区块链显示不出来的那笔支付费用
低网络费是一项真实的技术成就。Allium 的 9 月对比显示,在列出的八条网络中,有七条的转账费低于 1 美分,以太坊较高,为 13.52 美分。这些是该研究选定口径下的网络执行成本,不含本地货币兑换、银行收费、预存资金、制裁筛查、欺诈、失败付款和客服。Tron 未列入该图表,因为其资源与费用机制不具直接可比性。[1]
购买支付服务的企业关心的是:有多少钱最终可用地到达收款人手里,以及什么时候到。相关成本包括显性费用、已实现的外汇价差、为中间方注资所占用的时间、特殊情况的处理,以及失败的期望成本。世界银行的汇款价格方法论同样把汇率和速度视为与转账费并列的核心比较项。因此,一笔不到 1 美分的链上交易,完全可以与一次昂贵的端到端支付共存。[10]
假设一笔 10 万美元的跨境供应商发票。如果稳定币这一段只花 0.01 美元,但服务商在兑换和付款环节收取 40 个基点,那么报价出来的可变成本是 400 美元。如果银行的报价在可比交付条件下要 250 美元,那么按这个口径,链上路径并不更便宜。但如果银行要求预存两天的现金,而稳定币路径可以当天放款,结论可能反转。恰当的比较应当按客户的实际资本成本为资金占用天数定价,核实收款市场的可得性,并保持服务水平不变。以上金额都不是全市场成本估计。
营运资金的重要性可能超过报价出来的支付费。一家每天付款的跨国企业,可能不得不在多个本地中间方处预置现金。一条可靠的稳定币通道可以释放出其中一部分余额,提高资金效率。但在流动性稀薄的市场里,服务商可能不得不为糟糕的离岸流动性和结算延迟而额外持有库存。这部分节省应计入财库模型,用实际的资金需求和交易量来度量。
处理商面对的是一道更严苛的计算。假设它在 100 亿美元的合格年流量上赚取 10 个基点的服务总收入,即 1,000 万美元。交易对手方和可变支出吃掉 6 个基点、即 600 万美元,减去固定管理费用和损失前留下 400 万美元的贡献。如果竞争把总抽成率压到 8 个基点而成本仍是 6 个,同样流量下贡献降至 200 万美元。该服务商需要把可比的流量翻倍,才能保住原来那 400 万美元的贡献。这个示例假设单位成本不变,且不含任何额外的经营杠杆;它不是报价出来的行业抽成率。
7. 决定网络层级的是流动性,不是 gas 费
Tron 约占 Allium 调整后转账价值的三分之二,占其 2026 年前九个月已分类支付金额的 66.6%。以太坊仍是原生稳定币供应量最大的所在地,而 Solana 和 BNB 在某些转账笔数上占有更大份额。每一个指标描述的是不同的竞争属性:供应量说明资产发行在哪里;持有的余额说明流动性沉淀在哪里;支付转账描述的是一个推断出来的流动子集。没有一个是对终端用户满意度或链上盈利能力的直接度量。[1]
Tron 的地位很难只用 gas 定价来解释。USDT 的可得性、既有的服务商、交易所连通性以及熟悉的转账流程,给了用户回来的理由。一条更便宜的链,如果本地缺少提现通道伙伴,对一笔本来完全相同的支付可能毫无吸引力。反过来,一条执行费用更高的网络,只要流动性、可靠性、控制与集成能抵消这些费用,也能服务机构用户。
近期的上线让这个区分变得可见。截至 9 月底,Allium 显示 Plasma 上持有 17.3 亿美元稳定币,Robinhood Chain 上 8.31 亿美元,Tempo 上 7.18 亿美元,Arc 上 5.28 亿美元。其 9 月已分类支付活动中,Plasma 为 1.68 亿美元,Tempo 为 2,400 万美元,而 Arc 与 Robinhood 的分类尚待完成。缺失分类不等于零需求。持有量还必须与原生发行量区分开——当资产是从其他网络跨链过来时,后者可能小得多。[1]
早期的流动性数字几乎不能说明客户留存。在一个完整报告季度之后,平均活跃余额、可识别的付费客户、每个已入金账户的重复交易笔数,以及离岸通道的覆盖度,会为网络采用情况提供更有用的说明。投资判断还需要另一笔计算:链上费用、验证者收入、补贴,以及任何可供代币持有人享有的现金流,应当分列在不同的行里。仅看结算名义金额,无法直接给代币估值。
8. 卡把稳定币余额接到既有商户网络上
最简单的稳定币零售产品,看起来可能就是一张普通的卡。客户用数字美元为消费充值,商户受理的是熟悉的银行卡网络支付,通常收到本地货币。受理可以在既有的收单关系里增长。对商户来说,稳定币往往是隐形的。
Allium 估计 2026 年 1 月至 9 月可见的稳定币卡消费为 39 亿美元,约为其数据集中 2025 年同期的十倍。KAST、Ether.fi 和 Karta 是其中最大的几个可见项目。但这个头条数字混合了不同的计量类型:约 19% 的消费有购买层级的观测支撑,其余大部分来自结算信息。后者可能是净额轧差后的,并且可能与底层采购的金额和笔数不一致。这是一个覆盖项目范围内的序列,不是全球以稳定币出资的卡消费完整统计。[1]
它的详细购买样本还有另一个分母。占头条消费 36% 的项目提供了 2,380 万笔观测到的购买。50 美元以下的小额占笔数的约 83%、占金额的 17%;而 1,000 美元及以上的购买仅占笔数的 0.7%、占金额的 39%。在该样本内,这些是有信息量的消费模式。若不加加权地套用到全部 39 亿美元上,就隐含了这个数据集并不支持的精确度。[1]
其经济链条是复杂的。一个卡项目可能赚取与 interchange 相关的收入、服务费或兑换价差;它可能需要向发卡处理方、卡网络、流动性对手方付款,并通过激励向用户付款。稳定币充值这一段会产生一条链上记录,一次卡消费会产生一条授权,结算分录可能在之后才出现。三者可能指向同一笔采购。在缺少「购买到结算」的对账时,把卡活动汇总进广义的链上支付量,有重复计算的风险。
9. 对同一个数字美元的竞争性索取权
一个美元稳定币、一个代币化银行存款、一个代币化货币市场基金,可以共用同一个区块链接口,却给持有人不同的法律索取权。稳定币持有人一般依赖发行方的赎回结构及其合格储备的质量。代币化存款代表一笔银行负债,受其自身的合同、审慎监管和账户资格条款约束。代币化基金则是一项投资权益,附带组合层面和基金自身的规则。这些工具可以有迥异的赎回时段、转让限制、收益安排和损失保护机制。[11,14]
财库主管的选择取决于它需要持有哪一种索取权。可转让的结算美元偏好一个赎回可靠、交易对手广泛的稳定币。企业银行客户可能更愿意在其既有财库安排内使用代币化存款。追求收益的现金管理则会引入代币化基金份额及其赎回条款。这些产品可以跑在相关的技术上,却不必在法律、流动性或经济敞口上互为替代品。
这种竞争还会带来资产负债表层面的后果。稳定币储备可能包含银行存款和政府证券,因此稳定币增加,未必会把等量的资金移出银行体系。它可以改变谁是存款人、索取权的期限结构,以及谁赚取价差。如果客户直接从银行存款迁移到由短期国债背书的稳定币余额,其融资效应可能不同于从券商现金或另一只稳定币中转出。「每一个新增的稳定币美元都会挤掉一美元银行存款」这种笼统说法,是没有依据的。
银行有理由供给自己的代币化负债,或者向发行方提供服务。它们带来受监管的客户关系、现金管理、信用审批、合规体系,以及对传统支付基础设施的接入。稳定币专长方则可能提供更广泛的公链分发和不同的营业时段。两种模式都不存在普遍优劣。决定性的因素是牌照许可、客户资格、收款人偏好的结算资产,以及交易的完整成本。
可得性与赎回质量可以击败一个本来有竞争力的价格。当收款人正经历银行中断、制裁审查、链上拥堵或离岸通道的流动性挤兑时,储备资产提供不了多少安慰。合同决定哪一方为失败的付款、退款和运营恢复买单。评估一家支付业务的投资者,需要把这些损失分配条款与其宣传的结算时间放在一起看。
10. 美元需求与跨境结算是两个不同的市场
获取美元和跨境支付是相关市场,但不能当成同义词。一个家庭可能因为本币波动而持有 USDT。一个交易员可能需要美元抵押品。一家企业可能收到出口收入并持有它,而没有跨境转移价值。即使这个代币从未付给过任何商户,这些活动也支撑着稳定币的经济有用性。
Allium 最明确的地理结果,来自一个受限样本:两端都能定位的非托管钱包。该样本只覆盖已分类支付金额的约 3%。在这个样本内,42% 的 B2B 金额、39% 的 C2B、34% 的 B2C 和 22% 的 C2C 金额是跨境的。这些数字描述的是那个可定位样本,不能据此确立全球稳定币支付的跨境比例。托管钱包用户、不确定的位置,以及各国在标签上的差异,都可能显著改变结果。[1]
这两种收入机会差别很大。对美元余额的需求创造的是储备收入机会,即使客户交易不频繁。而替代掉一部分代理行业务,则可以靠相对小额余额上的高速周转产生支付费。公开数据捕获这两种活动的足迹,比区分它们做得更好。一家按储备收入业务来定价的公司,应当用持续持仓来衡量;一家跨境处理商,则需要已执行客户付款及其在每条通道上已实现利润率的证据。
11. 监管改变持有和移动美元的成本
美国和欧盟正在制定的规则,影响谁能发行稳定币、可以持有哪些储备、能提供哪些服务,以及用户享有什么权利。美国的 GENIUS Act 于 2025 年 7 月签署生效。其效力取决于法定时间表与实施细则,包括「颁布后 18 个月」与「最终实施细则发布后 120 天」两者中较早的那个时间。该法涉及许可的支付稳定币发行方、储备要求、赎回,以及对发行方支付收益的限制。OCC 和财政部在 2026 年提出的监管提案是提案,并不因公布而成为最终规则。[11–12]
欧盟的 MiCA 框架把电子货币代币和资产参考代币置于一套独立的授权与行为监管制度之下。2026 年 10 月,ESMA 澄清了对涉及不符合 MiCA 的稳定币的加密服务的监管期待。某一个代币或服务的法律地位,不能仅凭它在其他地方被广泛交易来推断。触达客户的能力取决于具体的发行方、司法辖区、中介机构和业务活动。[13–14]
合规同时是成本和准入门槛。它可以保护一家握有审批和银行关系的在位者,也可以限制那些围绕奖励、储备资产或开放分发建立的商业模式。一家申请信托银行牌照的稳定币发行方,只是递交了申请,不等于拿到了批准。在预测可开展的业务范围、以及为监管站位赋予估值溢价时,这个差别是实质性的。
可得性与赎回质量可以击败一个本来有竞争力的价格。储备资产对一位正在等待银行中断、制裁审查、链上拥堵或离岸通道流动性挤兑的收款人来说,安慰有限。合同决定哪一方为失败的付款、退款和运营恢复买单。评估支付业务的投资者需要这些损失分配条款,而不只是它宣传的结算时间。
12. Agent 支付有交易量,却几乎没有收入证据
Allium 报告中增长最惊人的属于面向机器的支付活动,但其美元规模很小。研究识别出第三季度 6,830 万笔 agentic 转账、价值 370 万美元,上一季度为 3,410 万笔、价值 390 万美元。平均每笔约 5 美分,9 月的中位数则低得多。笔数翻倍,总支出却下降了。[1]
x402 以及由 Stripe 与 Tempo 开发的 Machine Payments Protocol,支持由软件发起的数据、算力及其他服务采购。它们可能省掉小额、不规则支付中昂贵的开户成本。Allium 观察到的两个序列使用了不同的过滤与计数规则,且少数几个网关主导了记录到的活动。最终到达商户的价值仍未得到充分确认。这些协议证明了功能上的可行性;持续的、付费的需求仍需要商户层面的证据。[1,15]
对这个市场,恰当的指标是外部注资的客户、重复的商户、无激励的金额、退款和净收入。来自同一个集成的一千笔不到 1 美分的请求,可能揭示了一个可行的技术架构,同时产生的收入还不如一份常规软件订阅。Agentic 结算作为基础设施值得关注。目前的数字不足以支持把交易增长外推成近期财务预测。
13. 盈利检验
稳定币基础设施已经在服务一笔规模可观的数字美元存量。在 Allium 的分类口径下,支付活动有所增长,而 Circle 的账目揭示了有多少储备收入会让渡给分销伙伴。Tether 在已分类支付金额上的主导地位,说明流动性和熟悉的交易对手方仍然重要。卡项目通过早于稳定币存在的商户网络扩展了触达。证据支持的是「若干家可行的生意」,而不是「某一层里会出现一个通吃者」。[1,4]
我们的基准情形是有条件的。留住大额且持久余额的发行方可以产生可观的储备收入,但盈利对利率以及分销方索取的份额敏感。掌握客户账户、薪酬系统、财库工作流和结账环节的公司,有通往更广泛变现的路径,但它们必须证明留存和正贡献。基础设施公司能在解决合规、流动性和对账这些客户不愿自己处理的问题上赚取持久的费用。提供可替换的路由或底层转账技术的服务商,面临的费用压缩风险最清晰。
如果出现发行方主导客户偏好的证据,这个判断可能改变。如果用户为了赎回质量和流动性而选择某个代币,哪怕分销方在推自己的币,那么更多的议价能力可能仍留在发行方手里。相反的风险在一体化平台一侧:靠激励累积起来的余额可能消失,折扣结束后支付利润率可能变薄。底层商业市场的规模也有待修正——这取决于服务商能否把分类转账序列与发票、销售和已完成的客户付款对上。
投资的记分卡很短。跟踪平均活跃余额,以及支付合作伙伴之后的留存储备收入。把转账与扣除冲回后的已完成客户义务配对。然后计算可变成本之后的处理贡献,以及已识别客户群体中的重复活动。这些度量把生意的两侧连在一起:美元被持有时的收入,和它移动时产生的收入。
经济上的检验是:每美元客户余额的留存收入,以及扣除合作伙伴成本后每笔已完成支付的贡献。能在更低的利率、更薄的处理价差和更紧的监管之下守住这两个数字的公司,才配得上它的估值。仅靠转账量不行。
来源与方法论
主要来源:
https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[1] Allium Research, State of Stablecoins and Payments: Through Q3 2026, October 2026, supplied 54-page edition, pp. 7–8, 11–17, 20–23, 26–33, 36–39, 43–49 and 53. Allium-classified payment values, purposes and locations are modeled estimates, not verified customer obligations. https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[2] Bank for International Settlements, The Anatomy of Stablecoin Transactions, Working Paper No. 1359, abstract and methods. Ethereum transaction sample, not global commercial activity. https://www.bis.org/publ/work1359.htm
[3] Visa Onchain Analytics, Changelog, 18 September 2026, adjusted-volume methodology and expansion of address labeling. Visa uses Allium inputs and is not an independent validation of the Allium totals. https://www.visaonchainanalytics.com/changelog
[4] Circle Internet Group, Form 10-Q, quarter ended 30 June 2026, consolidated statement of operations, revenue and distribution-cost disclosures, filed with the SEC. https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
[5] Tether, Q2 2026 financial figures and reserve release, 31 July 2026. Company-reported quarterly profit and BDO reserve attestation. https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
[6] Tether, announcement of 2025 financial-statement audit and KPMG opinion, 13 August 2026. The signed opinion itself was not separately inspected for this report. https://tether.io/news/tether-completes-the-largest-inaugural-financial-audit-in-history/
[7] Global Dollar Network, The Network and USDG partner-reward description, accessed 21 October 2026. Marketing and product terms; not audited distribution economics. https://globaldollar.com/network
[8] Open Standard, Introducing Open USD (30 June 2026); Bridge, OUSD is live, issued by Bridge (30 September 2026); Stripe, OUSD is now the default stablecoin on Stripe (30 September 2026). The three sources distinguish product creator, legal issuer and distribution integration. https://joinopenstandard.com/blog/introducing-open-usd ; https://withbridge.com/blog/ousd-is-live-issued-by-bridge ; https://stripe.com/blog/ousd-now-live-on-stripe
[9] Mastercard, Mastercard completes acquisition of BVNK to advance global stablecoin capabilities, August 2026. Transaction announcement, not operating-performance evidence. https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
[10] World Bank, Remittance Prices Worldwide: Methodology, including FX margin, fee and speed considerations. https://remittanceprices.worldbank.org/methodology
[11] United States, GENIUS Act, Public Law 119-27 (18 July 2025), especially issuer requirements and §20 on effective date. https://www.govinfo.gov/content/pkg/PLAW-119publ27/html/PLAW-119publ27.htm
[12] Office of the Comptroller of the Currency, OCC Requests Comments on Proposal to Implement GENIUS Act, 2026; US Treasury, proposed rulemaking materials. Proposals must not be confused with enacted implementing rules. https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-9.html ; https://home.treasury.gov/news/press-releases/sb0605
[13] European Securities and Markets Authority, ESMA sets out supervisory expectations on services related to unauthorised stablecoins, 8 October 2026 (Opinion ESMA75-113276571-1742). https://www.esma.europa.eu/press-news/esma-news/esma-sets-out-supervisory-expectations-services-related-unauthorised
[14] Regulation (EU) 2023/1114 on Markets in Crypto-Assets, EUR-Lex, consolidated applicable legal text. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R1114
[15] Stripe, Introducing the Machine Payments Protocol, March 2026; x402 Foundation, x402 Specification v2. Protocol documentation describes capability, not representative commercial demand. https://stripe.com/blog/machine-payments-protocol ; https://github.com/x402-foundation/x402/blob/main/specs/x402-specification-v2.md