

原创 | Odaily 星球日报( @OdailyChina )
作者|Azuma( @azuma_eth )
在“AI 信心危机”的阴云笼罩下,扎克伯格率先给市场吃了一颗定心丸。
过去几周,围绕科技巨头大举投入 AI、却迟迟未能证明商业回报的质疑不断升温,芯片股和纳斯达克科技股也经历了一轮明显回调。 作为本轮财报季首家“交卷”的万亿级科技巨头,美东时间 10 月 21 日美股盘后,Meta 发布的 2026 年第三季度财报,成了检验 AI 商业化成色的首场大考。
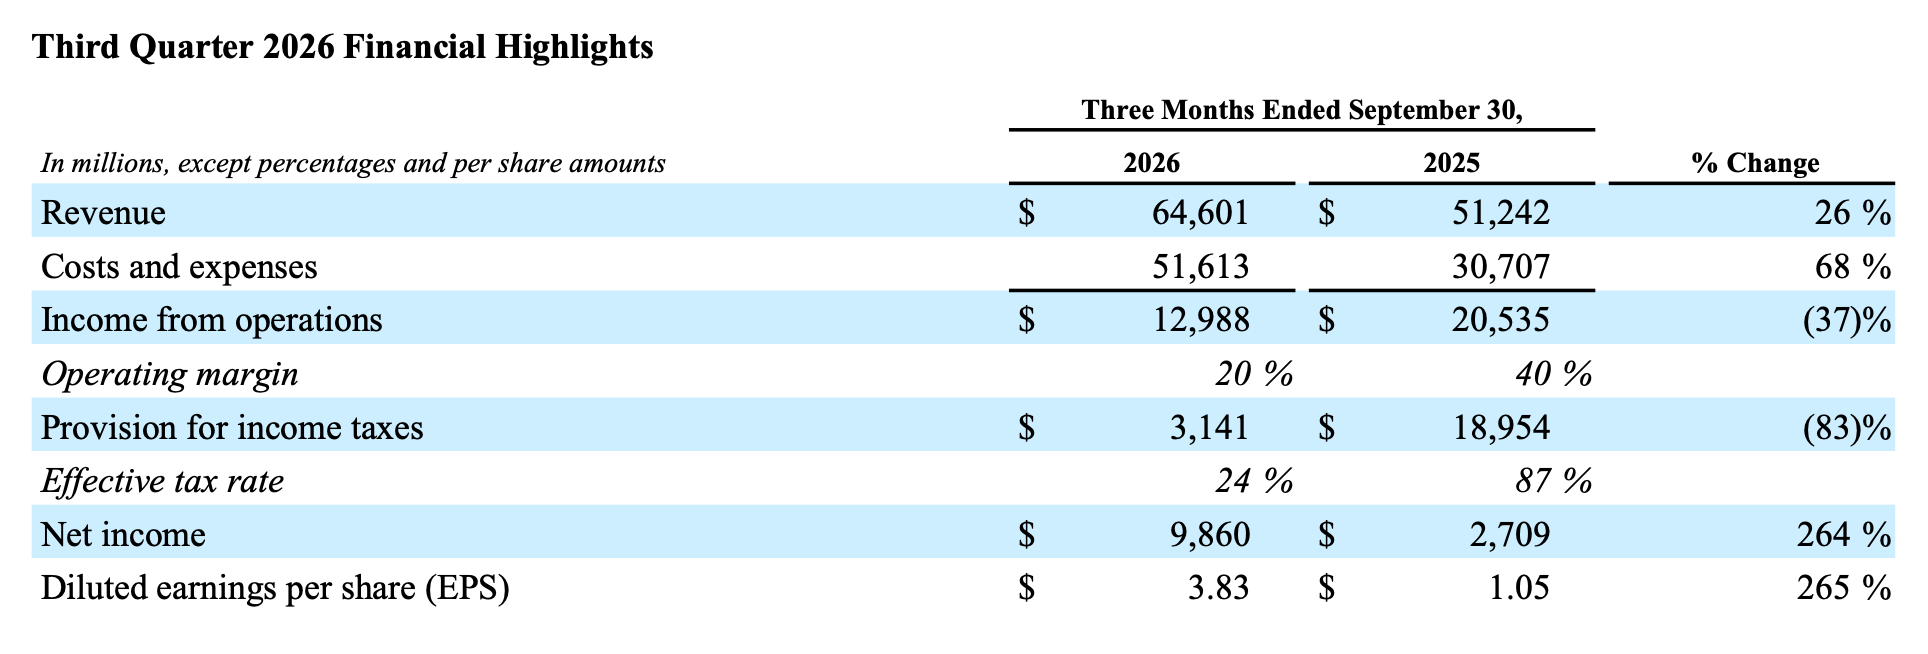
财报数据显示, Meta 第三季度营收达到 646 亿美元,同比增长 26%,超出分析师预期的 633 亿美元;公司预计第四季度营收将达到 730 亿至 760 亿美元,区间中值同样高于市场预期。 从市场反应来看,这份成绩单暂时是过了关 —— 凭借双双超出华尔街预期的当季营收与第四季度指引,Meta 盘后股价一度大涨 6%(当前已回落至 2%)。
但如果仔细翻看这份财报的底账,却总是会感觉到一股强烈的撕裂感。一边是 646 亿美元的单季营收、持续增长的广告业务,以及上线一个半月便吸引超过千万北美用户的 AI 助手 Muse;另一边,公司自由现金流自上市以来首次转负,单季计提近百亿美元法律和解费用,全年资本开支指引也进一步上调,Meta 甚至还宣布了一项新的 C 类普通股计划,为未来的融资和股权激励预留空间。
这几件事放在一起,恰好勾勒出 Meta 当前的处境 —— 现有业务仍在提供充足的收入和现金流,但扎克伯格显然不满足于此,他正在把更多资源投向 AI,也在为这场投入周期可能更长的竞赛提前安排资金。
揭开“利润腰斩”的假象:广告印钞机依然凶猛
先看最容易引起误读的利润表。
Meta 第三季度总成本与费用同比增长 68%,达到 516.1 亿美元,明显快于营收 26% 的增速;GAAP 营业利润同比下降 37% 至 129.9 亿美元;营业利润率也从去年同期的 40% 降至 20%。
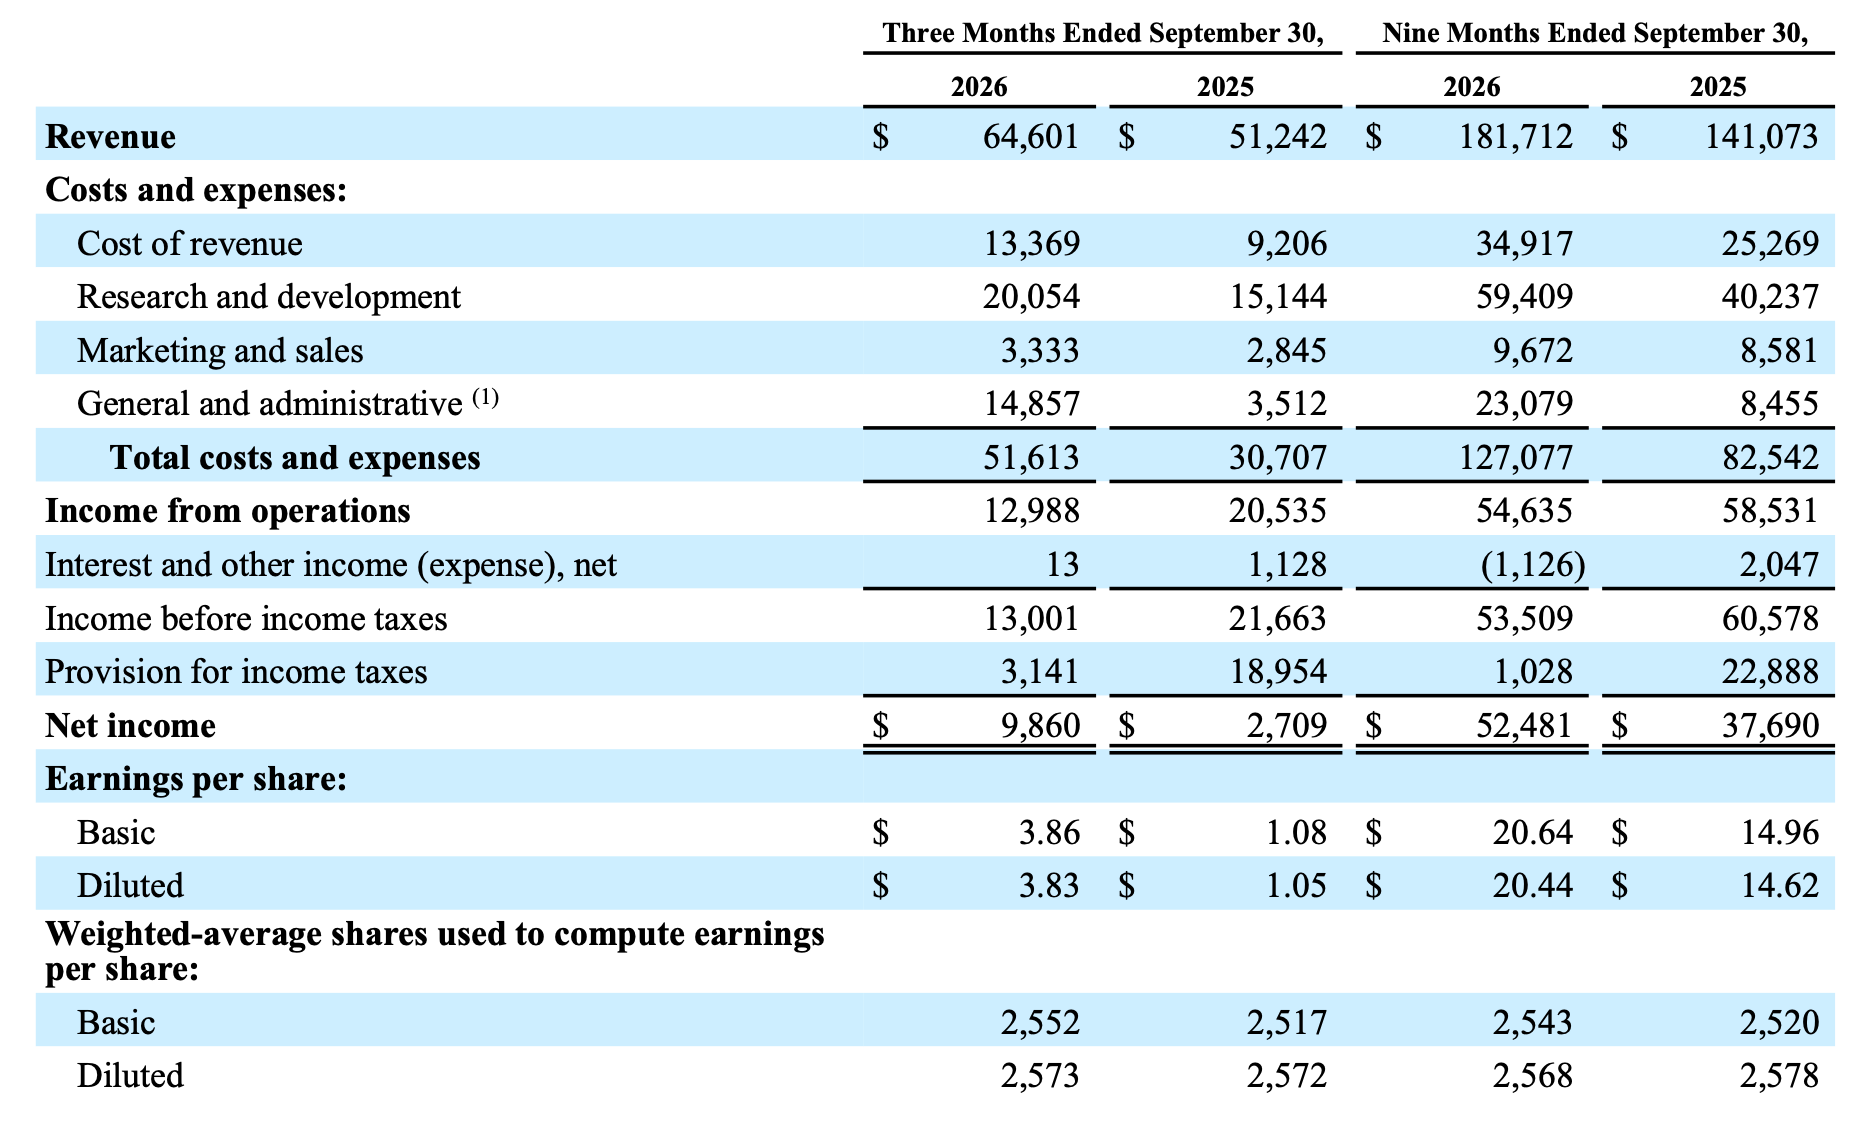
单看这些数字,很难说这是一份漂亮的利润表。不过,利润下滑主要受到一笔特殊费用影响 —— 今年 8 月,Meta 与美国 52 个州及地区的检察长就青少年心理健康和社交媒体成瘾相关诉讼达成和解。根据原文所引资料,这项安排涉及未来十年最高约 185.9 亿美元的潜在支付金额。 Meta 在第三季度一次性计提了 98.9 亿美元法律和解费用,计入一般及行政费用(G&A)。
如果剔除这笔非经常性支出,Meta 当季营业利润约为 228.8 亿美元,摊薄后每股收益则约为 7.40 美元,明显高于实际报告的 3.83 美元,也超过华尔街此前约 6.08 至 6.54 美元的预期区间。
支撑起这份真实盈利能力的,依然是 Meta 无可撼动的广告基本盘。第三季度,Meta 总营收达到 646 亿美元(同比增长 26%),高于市场预期的 633 亿美元;其中应用家族(FoA)的广告收入贡献了 630.6 亿美元,同样同比增长 26%。 更令投资者安心的则是广告增长的内部结构——“量价齐升”。
- 展示量(Impressions):全系应用广告展示量同比增长 10%,家庭日活跃人数(DAP)达到 36.4 亿(同比增长 3%);
- 广告单价(Average price per ad):平均每条广告价格同比大涨 14%。
在宏观环境充满不确定性的当下,广告单价 14% 的涨幅相当具有含金量。这直接印证了 Meta 过去两年将海量算力砸向推荐算法与自动化广告工具(如年化收入运行率已超 750 亿美元的 Advantage+)的正向循环 —— AI 实质性地拉高了广告转化率和广告主 ROI,让 Meta 得以在社交流量见顶的时代继续拥有强大的定价权。
与此同时,Meta 给出的第四季度营收指引高达 730 亿至 760 亿美元(中值 745 亿美元,对应约 24% 的同比增速),再度稳稳压过华尔街 737 亿美元左右的共识预期,证明年末假日购物季的广告需求依然极其旺盛。
第二曲线破局:Muse 带来了“AI 变现”的曙光
如果说广告业务证明了 AI 在“存量业务提效”上的威力,那么 9 月刚刚上线的 AI 个人助手 Muse,则让华尔街第一次看到了 Meta 在“增量 AI 原生应用”上的变现曙光。
在财报电话会上,扎克伯格难掩对 Muse 及上周刚发布的底层前沿模型 Muse Wonder 的兴奋。 从披露的核心运营数据来看,Muse 正在帮助 Meta 完成从“AI 烧钱者”向“AI 变现者”的叙事切换。
- 用户增长与粘性:上线仅一个半月,美国和加拿大已有超过 1000 万用户创建了 Muse 个人智能体,其中约 25%的用户转化为了“日活用户”(DAU),且早期留存曲线随着使用时长增加而愈发稳固。
- 打破“光聊天不赚钱”魔咒: 不同于许多停留在问答层面的大模型应用,购物已成为 Muse 目前最大的应用场景 。扎克伯格透露,超过四分之一的 Muse 用户在平台上产生了实际购买行为,且平均客单价(AOV)超过 200 美元。叠加 10 月中旬已正式启动的每月 20 美元与 100 美元两档订阅制,Muse 兼具“订阅+电商导购抽佣”的双重变现潜力。
- 软硬一体与 B 端延伸:从下个月起,Muse 将正式登陆 Meta 智能眼镜,成为其硬件商业模式的核心;而在企业端(To B),CFO Susan Li 明确表示将向开发者收取基础模型和 Muse Code 编程智能体的接入费用,并逐步构建服务中小企业的“Muse 商业智能体网络”。
当然,隐忧依然存在。目前包括亚马逊在内的数十家外部网站出于数据安全与商业竞争考虑,已屏蔽了 Muse 的访问权限,这在一定程度上限制了其跨平台比价与购物的丝滑度,但扎克伯格给出的成本路线图仍极具诱惑力 —— 预计未来一年内 Muse 的计算成本效率将提升 10 倍,并在未来几年内成为一项高额盈利的业务。
激进的资本账单:单季狂砸 349 亿美元,现金流首次转负
翻到财报的 B 面,扎克伯格为这场 AI 豪赌付出的代价同样触目惊心。
为了在与 OpenAI、Anthropic 及谷歌的算力军备竞赛中抢占身位, Meta 三季度单季资本开支(含融资租赁本金偿付)高达 349.1 亿美元, 前三季度累计购置物业及设备已达 830.6 亿美元,较去年同期的 483.1 亿美元近乎翻倍。
如此恐怖的吞金速度,直接导致了一个历史性的财务拐点 —— 尽管 Meta 三季度经营性现金流高达 327.9 亿美元,但在扣除资本开支后,其自由现金流录得 -21.2 亿美元(去年同期为 106.3 亿美元),这也是 Meta 自上市以来自由现金流首次转负。
即便如此,扎克伯格完全没有踩刹车的打算。Meta 在财报中将 2026 年全年资本开支指引下限从 1300 亿美元上修至 1350 亿美元(区间收窄为 1350 亿-1450 亿美元),并明确表态 2027 年将继续“激进投资”。
当经营现金流紧绷、长期债务余额已从去年底的 587.4 亿美元攀升至 809.2 亿美元时,未来上千亿美元的算力钱从哪来?Meta 在第三季财报中给出了答案 —— 新增 C 类普通股。
根据公司公布的计划,Meta 将向现有 A 类和 B 类普通股股东按 1:1 的比例派发 C 类股,相关安排预计于 2027 年 1 月 19 日生效。由于 C 类股不附带投票权,这项计划在经济权益分配与公司控制权之间作出了区分。对 Meta 而言,这项安排至少有三层意义。
- 首先,它为未来的股权融资和并购提供了更多选择。 随着 AI 基础设施投入不断增加,Meta 需要考虑的不只是如何增加资本开支,也包括如何在现金、债务和股权融资之间取得平衡。新增一种无投票权股份,可以为未来的融资和股权激励提供工具。
- 其次,这有助于维持现有的控制权结构。 Meta 的 A 类股每股拥有 1 票投票权,B 类股每股拥有 10 票投票权。创设无投票权的 C 类股,意味着公司可以在一定程度上扩大股权工具的使用空间,而不必同步改变现有股东的投票权安排。这对希望继续牢牢掌握公司控制权的扎克伯格尤其重要。
- 此外,为了配合新股计划,董事会与扎克伯格签署了《创始人对齐协议》。 此前受“加州财富税”(40 号提案)潜在数十亿美元税负影响,市场一度传出扎克伯格可能离开加州,而通过这次资本架构重组与出售条款设计,扎克伯格也已承诺未来八年内会继续留任并坐镇加州。
需要强调的是, 创设 C 类股并不意味着 Meta 已经决定通过大规模增发来筹集下一轮 AI 资金,更不能直接等同于公司即将出现资金缺口。 它更像是提前准备好一种融资工具,在投入规模越来越大的情况下,Meta 希望为未来保留更多选择。
这项计划也透露出另一个信号 —— AI 竞赛可能不只是几个季度的高投入,而是一场需要持续多年、并提前规划资本结构的长期战役。
战略腾挪:砍元宇宙、缩编人员,全员 All in AI
为了给 AI 腾出更多资源,Meta 也在调整内部的业务和组织结构。
首先是持续造成经营拖累的元宇宙部门(Reality Labs),将正式迎来战略性收缩。 第三季度,Reality Labs 营收 4.43 亿美元,营业亏损 41.3 亿美元(前三季度累计亏损已达 131.7 亿美元)。不同于以往含糊的“亏损见顶”表态,CFO 在本次财报展望中罕见给出了明确的“止血时间表”:预计 2026 年全年 Reality Labs 亏损将收窄至 180 亿~190 亿美元,而到 2027 年亏损额将进一步大幅压降至 150 亿美元左右。省下来的数十亿美元预算,预计将被重新分配给以 Meta 超级智能实验室(MSL)为核心的 AI 项目。
其次是组织架构的“换血”。截至 2026 年 9 月 30 日,Meta 员工总数已降至 66775 人,同比大幅缩减 15%(环比减少约 12%)。然而,在人员大幅精简的同时,Meta 前三季度的研发费用(R&D)却从去年同期的 402.4 亿美元狂飙至 594.1 亿美元 —— “人头在减、研发暴增”的剪刀差背后,是普通岗位被大规模裁撤,而资源正以前所未有的密度向天价 AI 算力与顶尖大模型研究员集中。
财报已过关,但投入回报还需要时间
总体而言,Meta 用一份营收强劲、指引乐观的第三季度财报,外加 Muse 破千万用户的亮眼开局,成功在华尔街的“AI 信心危机”中打赢了首场保卫战。盘后上涨的股价证明,只要核心广告印钞机还在轰鸣、AI 新产品展现出真实的交易转化,市场仍愿意容忍短期的自由现金流转负。
但这并不意味着警报已经彻底解除。随着全年总费用指引上调至 1750 亿至 1790 亿美元,且监管层面的阴云远未散去,Meta 接下来并没有太多的容错空间。
当数千亿美元的资本开支在 2027 年转化为巨额的财务折旧,C 类股的融资预期正式落地,Muse 和 AI 广告带来的增量收入能否真正跑赢指数级膨胀的算力账单?扎克伯格的这场豪赌,迟早要回答这道终极考题。