

原文作者:@BlazingKevin_,BlockBooster 研究员
2026 年 8 月 19 日,Stripe 宣布收购模型路由平台 OpenRouter,媒体报道的价格在 70 亿美元以上。这家公司 30 天处理了 656 万亿 token。大模型按 token 计价,“卖 token”已经是一门独立的大生意。
加密行业也在切入这门生意:用 USDC 充值购买模型额度,让 Agent 通过 x402 按次付费,把额度做成代币交易,或者用去中心化网络出售推理。这类项目对外公布最多的指标,是“已处理多少万亿 token”。
为了弄清这些 token 实际换来了多少收入,我们逐个核对了 130 个直接接触模型 token 的 Web3 项目,不采用项目方自报的 token 数,只看链上收款、代币销毁、x402 结算和 OpenRouter 公开的供给方数据,统计窗口为 2026 年 9 月 13 日至 10 月 12 日。
除 OpenRouter 外,30 天内能核对或推算的模型付费约 870 万美元,其中 Venice 一家约 720 万,占 83%;其余一百多个项目合计约 150 万。
也就是说,这门生意的实际规模比宣传小得多,收入也高度集中。
1. 八成收入流向 Venice
从五类项目看,数量最多的是去中心化推理网络(43 个)和按次付费网关(31 个),但收入几乎集中在前者中的少数几家。按次付费网关 30 天合计只收到约 3,800 美元,Agent 平台与 AI 应用不足 1,000 美元。
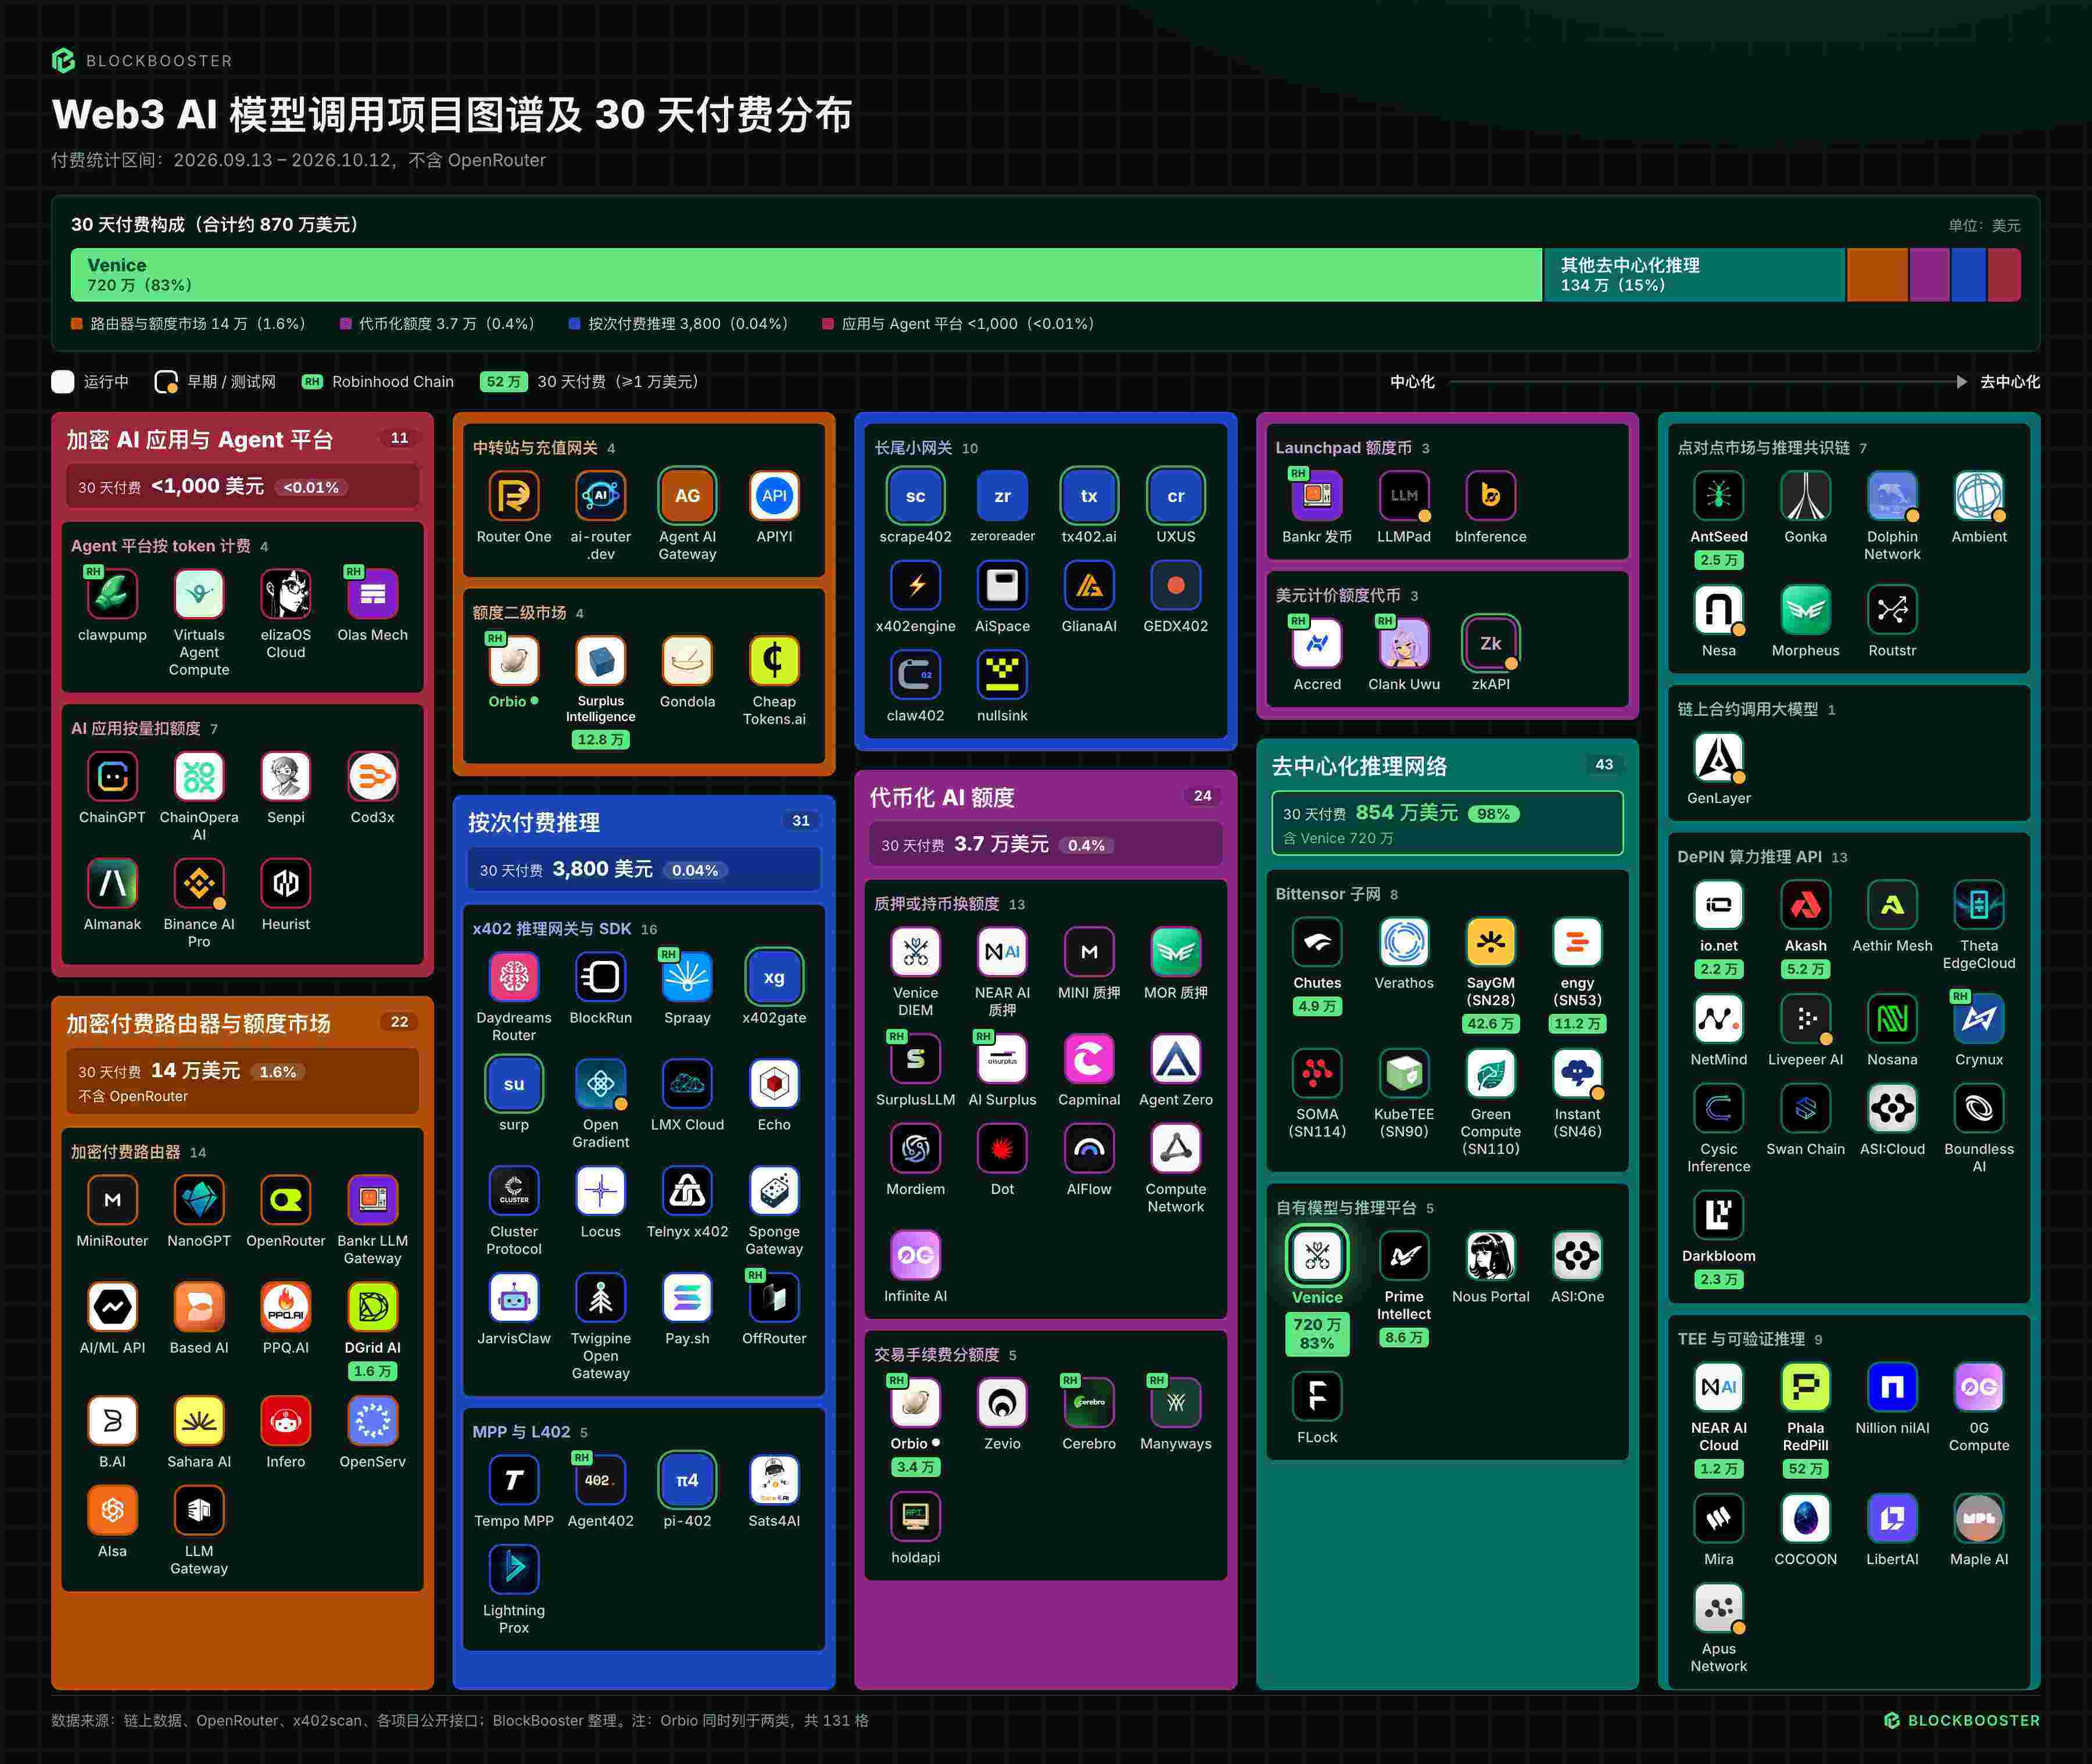
Venice 从 7 月 17 日起规定,每售出 100 美元 API 额度,就拿 5 美元从公开市场回购并销毁 VVV。第三方看板 venicestats 记录的 30 天额度销毁共 71,958 笔、35.98 万美元,倒推额度销售约 720 万。按此年化约 8,700 万美元,与 Sacra 估算的 1.1 亿美元年化收入在同一量级。
排在 Venice 之后的几家在 8 万到 52 万美元之间:经 OpenRouter 出售 TEE 推理的 Phala 约 52 万,Bittensor 子网 SayGM 42.6 万,折价额度市场 Surplus Intelligence 12.8 万,收入全部用于回购的 engy 11.2 万,Prime Intellect 约 8.6 万。其余多数项目每月收入不足 1 万美元。
与中心化平台相比,这个市场仍然很小。按 Sacra 估算的收入和 5%–5.5% 的手续费倒推,OpenRouter 一家的月交易额约 2.4 亿到 2.7 亿美元,地图上其余 Web3 项目合计只有它的 3%–4%。
2. token 消耗量注水严重
用 30 天付费除以 30 天 token,可以得到每个项目每百万 token 的实际收入。各项目之间相差上千倍:SayGM 约 2.3 美元,Gonka 和 Twigpine 不到 0.003 美元,OpenRouter 全平台约 0.39 美元。
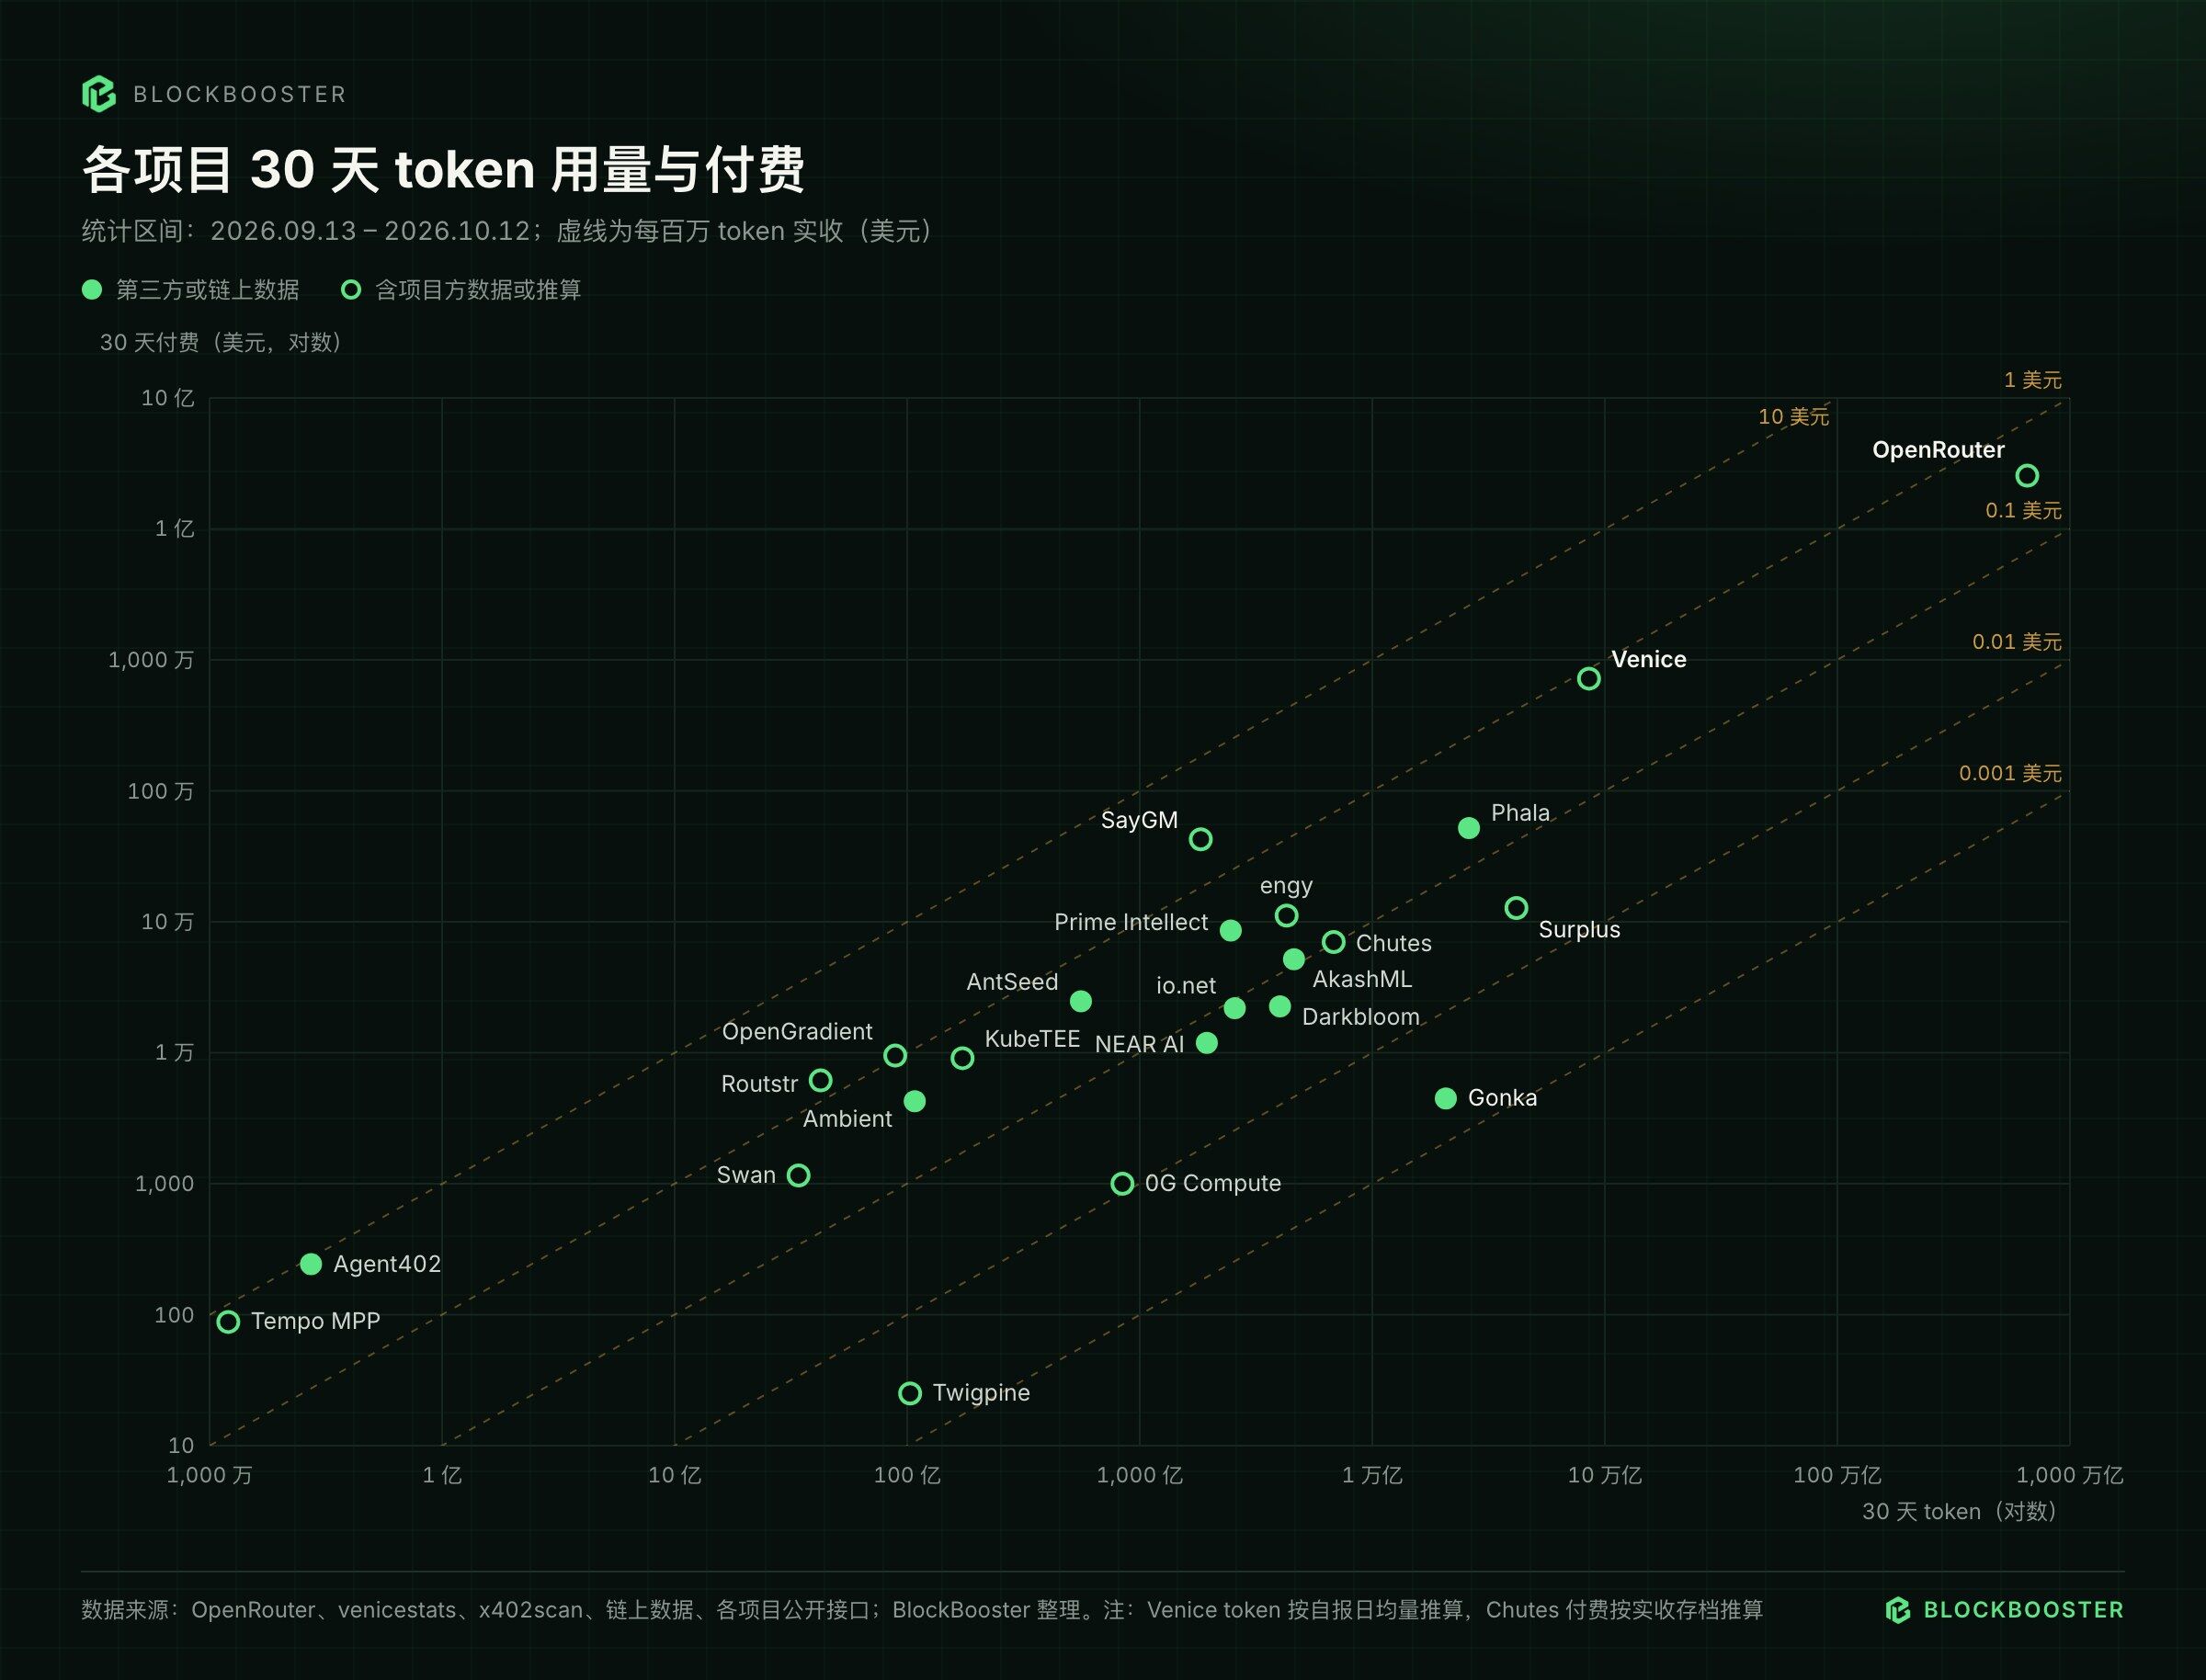
单价较高的项目,多在转售闭源模型。SayGM 的矿工用自己的 key 转售 Claude、GPT、Gemini;Venice 每百万 token 约 0.84 美元,闭源模型在它那里比官方贵 20%–25%,用户仍然愿意付费。
单价偏低的原因各不相同。Surplus 79% 的输入是缓存,近半数 token 来自 DeepSeek V4.1 Flash,且按原价约一折出售。Twigpine 82% 的用量来自带免费额度的模型。0G Compute 链上实际扣费只有按标价应收的 1.6%,Gonka 的链上价格停在地板价,节点收入几乎全靠增发。另有一部分用量来自项目自家任务,比如 Prime Intellect 自报每天近 1 万亿 token、Dolphin 30 天 3,322 亿,并不代表外部需求。
将项目方公布的口径与链上可见金额对比,差距从 3 倍到 400 多倍不等。
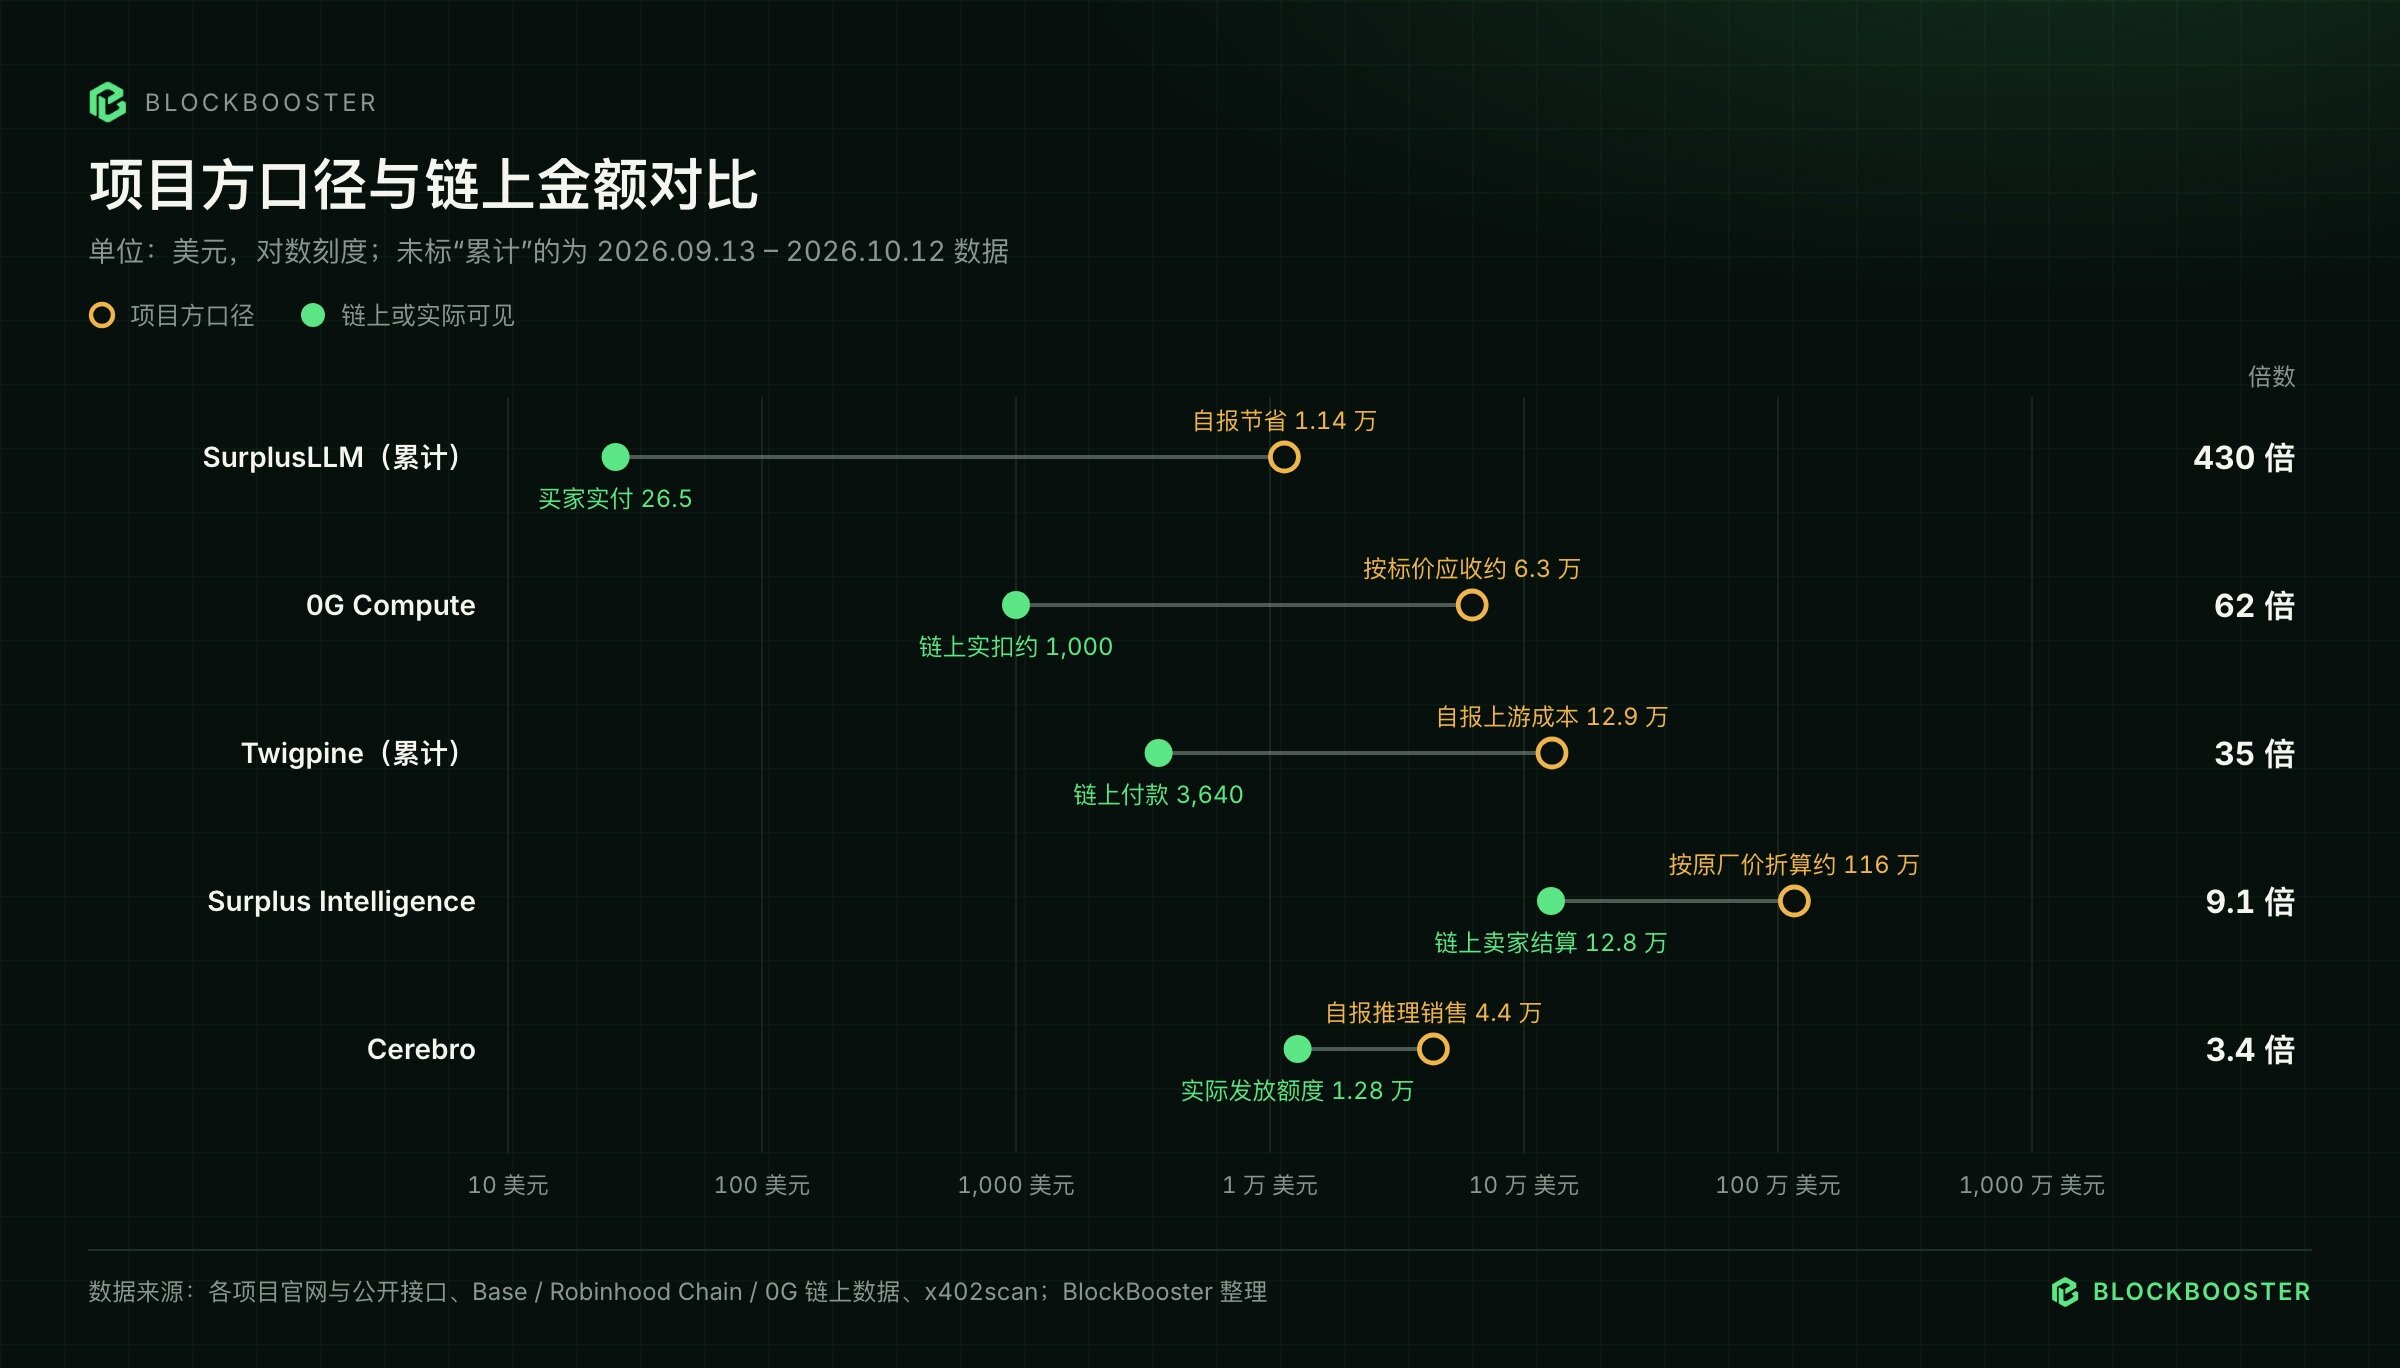
其中几个案例较为典型:
- Surplus Intelligence :30 天处理 4.17 万亿 token,但链上付给卖家的只有 12.8 万美元;买家侧入金的 96% 来自 Stripe 旗下 Bridge 的出入金钱包,即由法币兑换的 USDC。
- AntSeed :链上累计结算 31.2 万美元,其中约 68% 来自它在奖励规则里自行排除的对刷卖家;周结算从 7 月的约 2.2 万美元降到 10 月的 4,000–5,000 美元。
- Cluster Protocol :30 天 5.48 万美元的 x402 收入中,模型对话只有 152 美元;722 个钱包按固定组合每天调用,并在 10 月 2 日同时停止,而其代币披露把用过 x402 的钱包列为空投资格。
- DGrid AI :常被引用的“上半年收入 2,300 万美元”是会员通行证的销售额,网关 30 天的链上充值约 1.6 万美元。
一个项目宣称“每天处理上千亿 token”,可能对应每月几千美元的收入,也可能对应几百万美元。比较这类项目时,每百万 token 的实收比 token 总数更有参考价值。
3. x402 成为标准,但模型收入很少
x402 已是 Agent 支付的事实标准,x402 基金会成员包括 Stripe、Visa、Google 等约 40 家机构,但大模型调用在其中占比很小。
Coinbase Bazaar 登记的 32,498 个 x402 资源里,大模型相关的只占 3%;近 30 天约 94 万次调用中,大模型占 9%,其中 88% 来自 BlockRun 一家。x402scan 上,按 token 计费的推理网关 30 天合计只收到约 3,800 美元;最大的 BlockRun 34.9 万笔、约 3,186 美元,单笔不到 1 美分。
从需求侧看,Venice 30 天约 720 万美元的额度销售中,通过 x402 付款的只有约 3,100 美元,占比不到 0.05%。
中心化平台上的加密支付也在减少。按链上地址估算,OpenRouter 的加密付款占比从 2025 年中的约 5%–6% 降到 2026 年一季度的约 1.3%–2.2%;4 月 2 日,因上游 Coinbase Commerce 关闭 Charge API,它停用了程序化加密充值。Based AI 已关闭 x402 和钱包充值,只接受银行卡,其 x402 收款地址自 3 月起累计只收到约 1,122 美元。
目前为模型付费的主要方式仍是刷卡和预充值。x402 的模型调用收入还很小,它的价值更多取决于 Agent 自主付费的场景能否成形。如果 x402 上 AI 推理卖家的月收入能超过 50 万美元,且最大卖家占比降到一半以下,才说明 Agent 开始大规模自行支付推理费用。
4. 额度代币发得多、用得少
把模型额度做成代币是今年秋天较热门的模式,包括质押换额度(Venice DIEM、NEAR AI、MOR)、交易费换额度(Orbio、Zevio、Cerebro),以及直接发行美元计价的额度币(Accred、Clank Uwu)。但已发放的额度大多没有被使用。
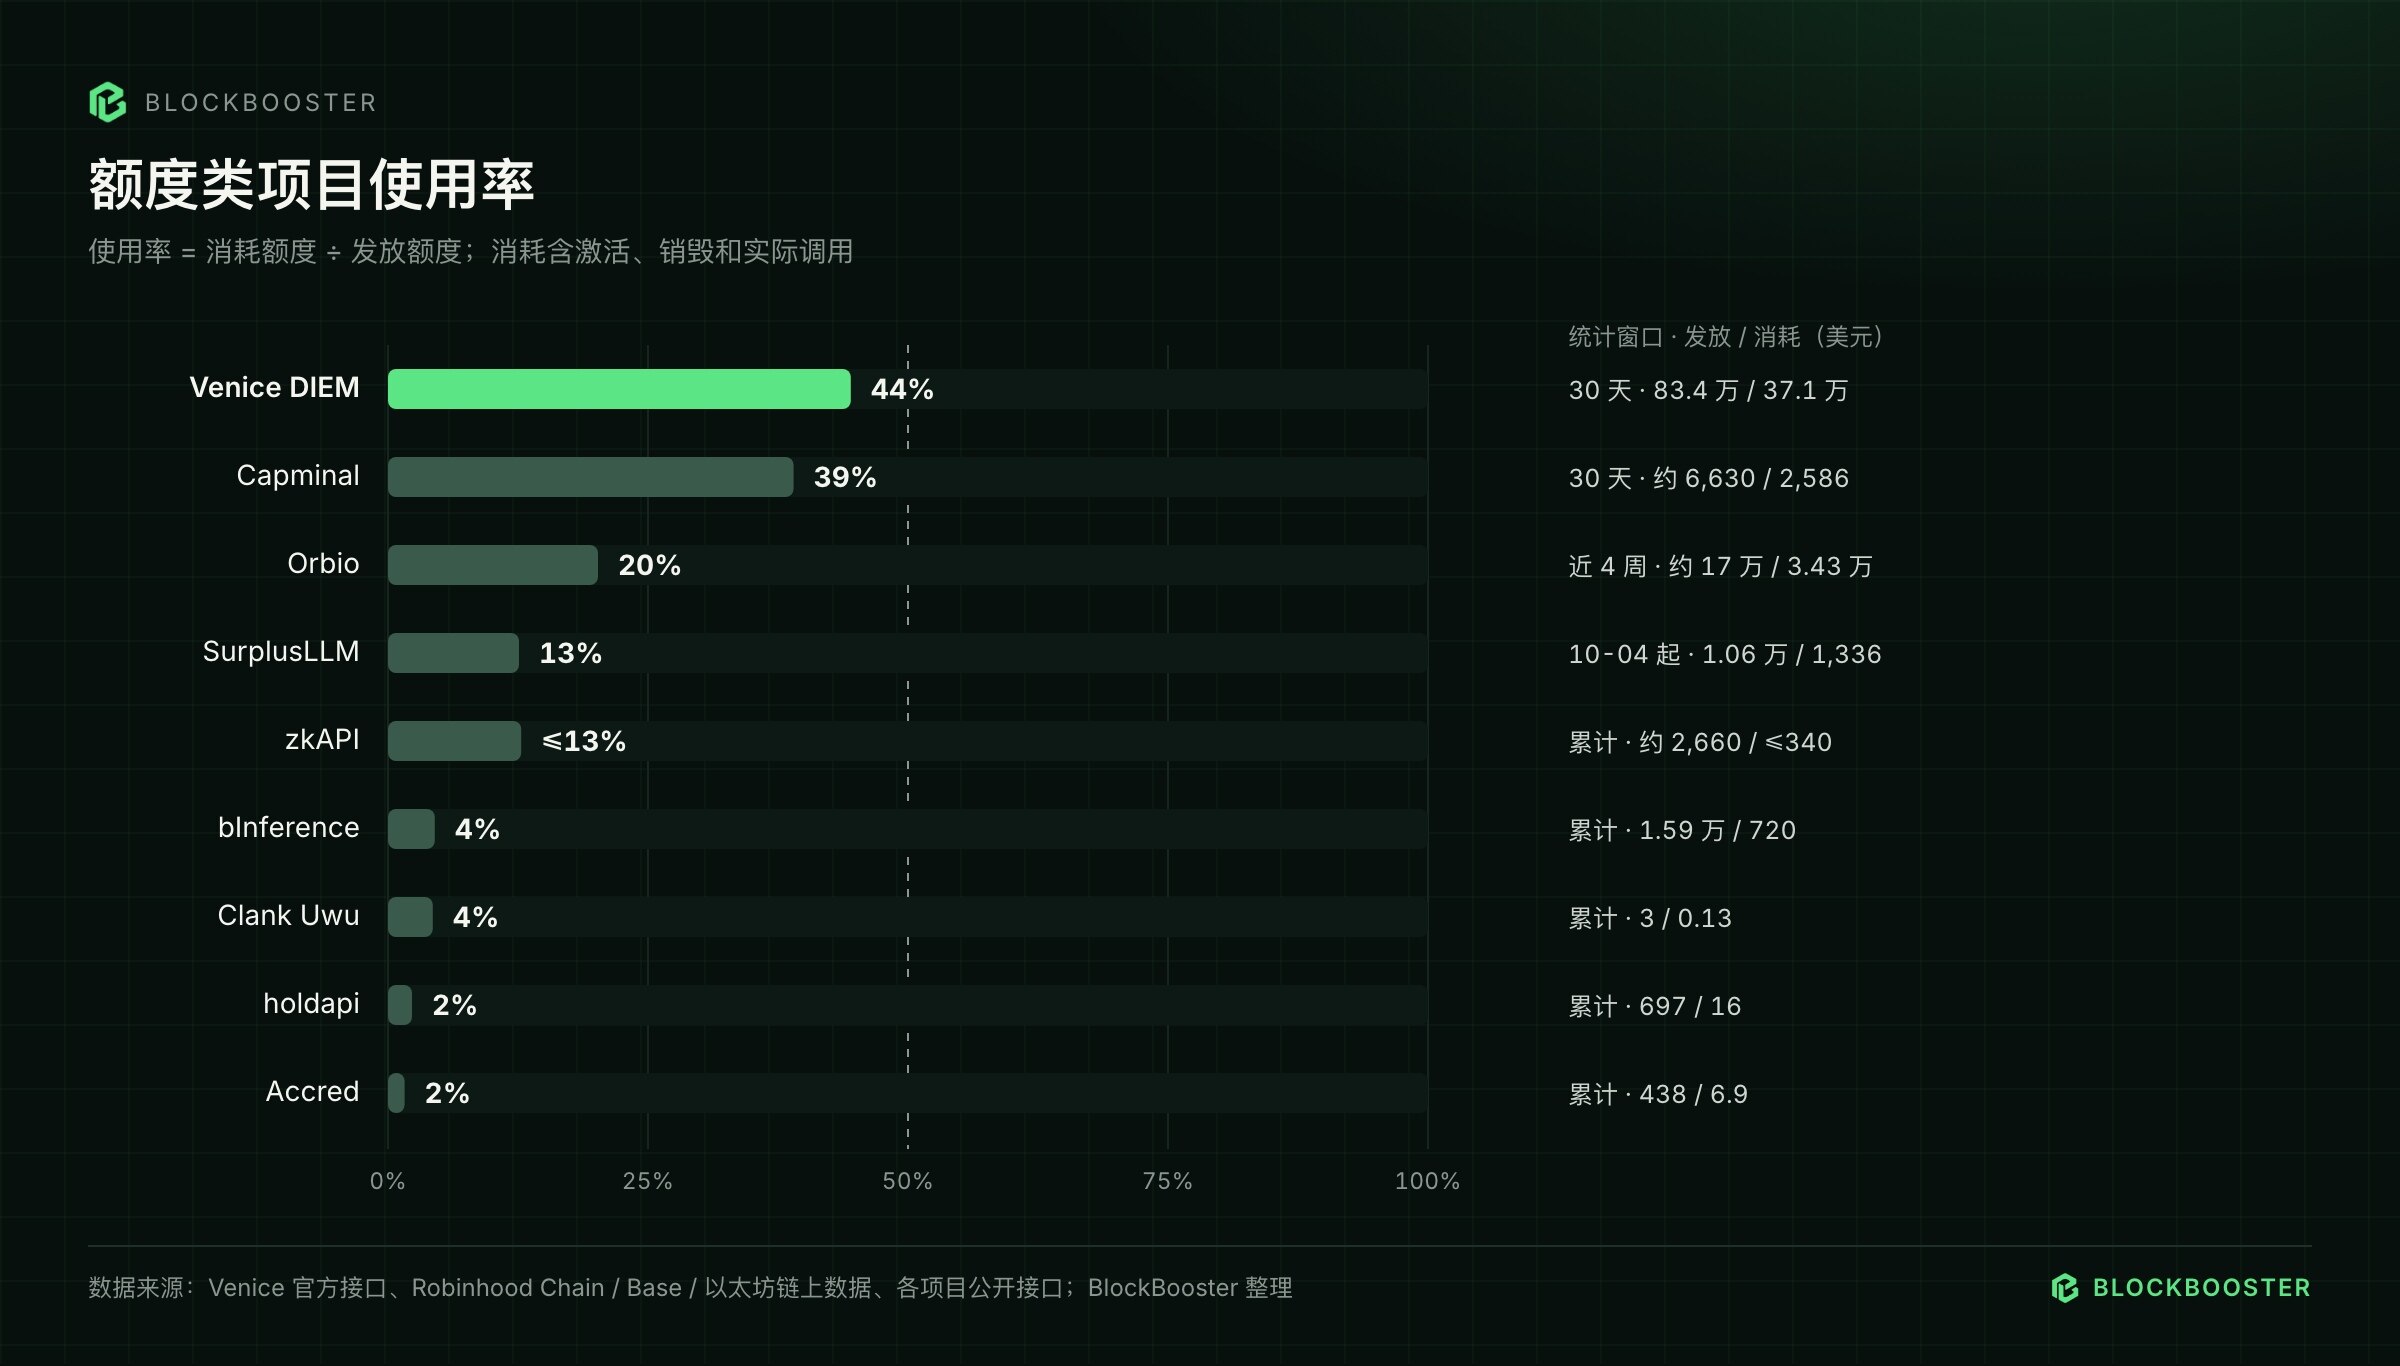
Venice DIEM 是其中唯一用量可观的项目。每枚质押的 DIEM 每天提供 1 美元额度,30 天额度上限约 83.4 万美元,实际使用 37.1 万,使用率约 44%。这背后是 Venice 每月七百多万美元的付费业务,以及愿意为隐私付费的用户。
Orbio 是 Robinhood Chain 上规模最大的“交易费换额度”项目,热度回落也最快。它于 8 月 31 日经发币平台 Pons 发行,每笔交易收取 1.5% 手续费,其中一半折成额度代币 CREDIT 分给质押者,1 枚 CREDIT 可兑换 1 美元模型用量。
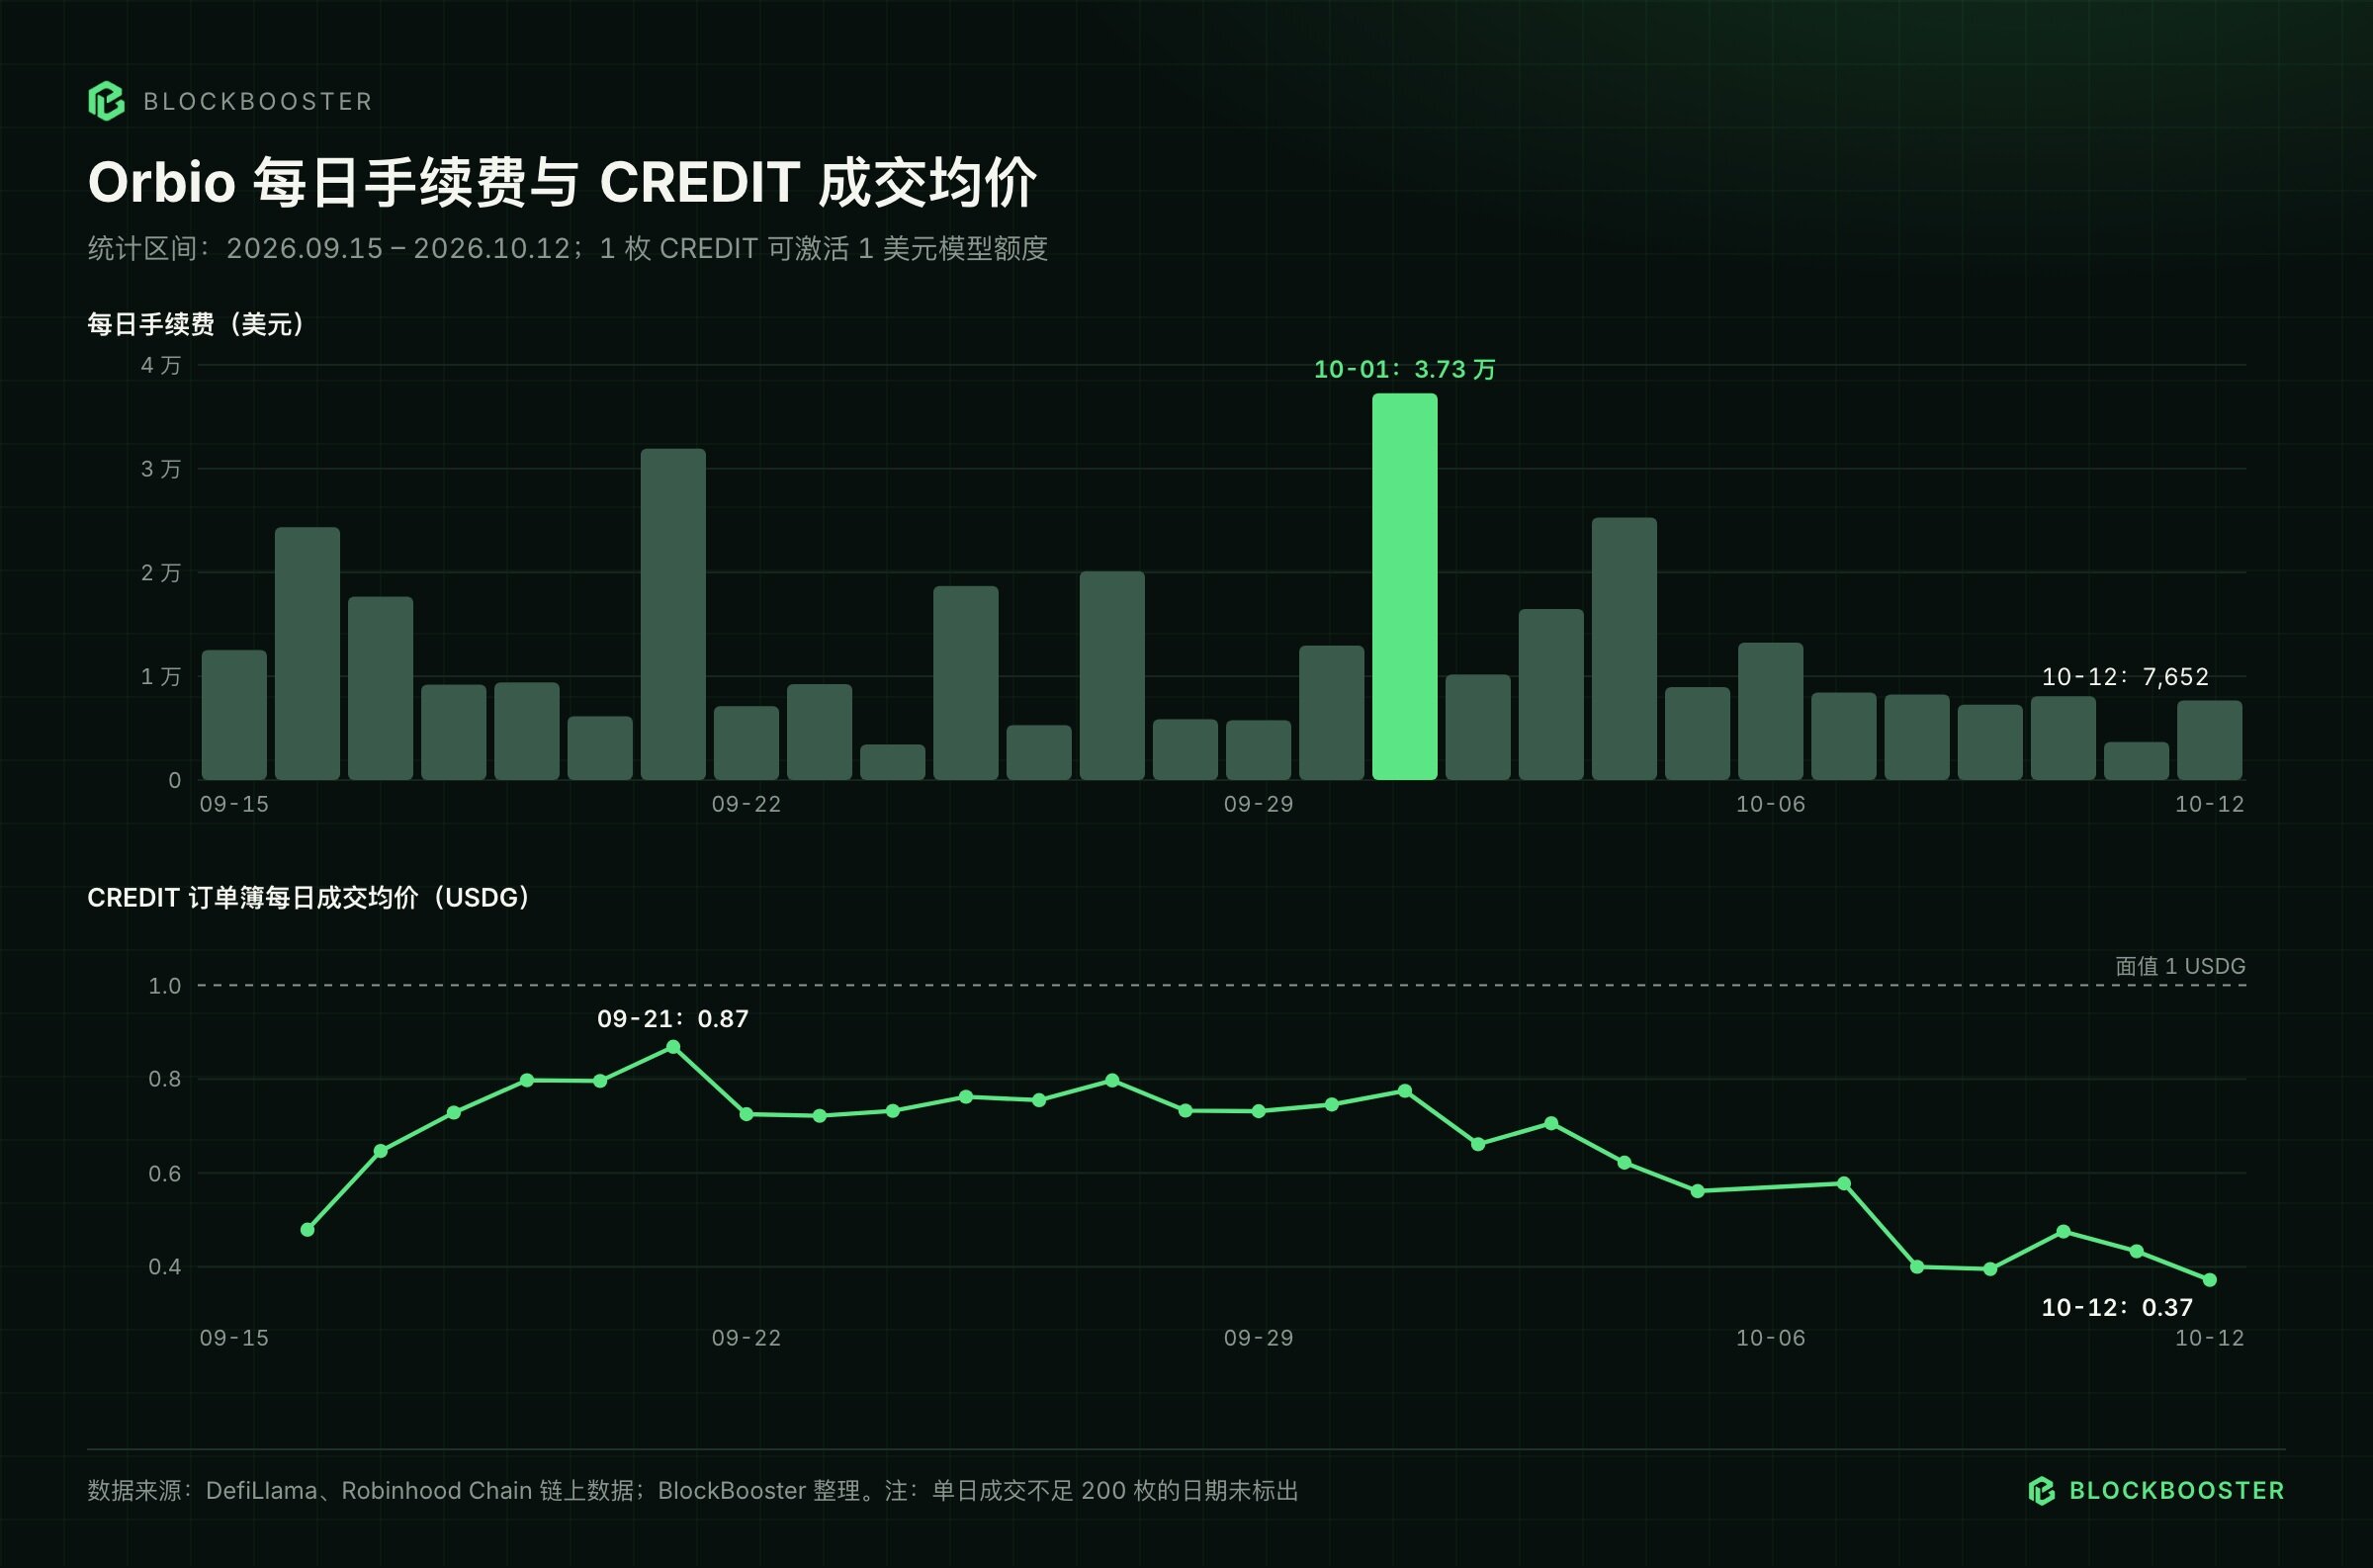
据 DefiLlama 数据,9 月 16 日至 10 月 12 日 Orbio 共收取约 34.2 万美元手续费,其中约 17 万折成额度;日手续费从 10 月 1 日的约 3.7 万美元降到 10 月 12 日的 7,652 美元。近 4 周链上只激活了约 3.43 万枚 CREDIT,其中约 1.5 万来自官网刷卡用户,由 Orbio 运营钱包代为激活,约 1.9 万来自约 480 个钱包。
CREDIT 的二级市场以套利交易为主。订单簿 30 天成交 23.65 万枚,周均价从 0.82 USDG 降至 0.42;成交额前 5 的买方均为套利合约,占买方成交额的 80%,它们拿到的 CREDIT 没有一枚被激活,全部转入 Uniswap v4 套现。
其他额度币的使用情况更差。SurplusLLM 发出 1.06 万美元额度,激活 1,336;holdapi 发出 697,使用 16;Accred 铸出 438,使用 6.9。Robinhood Chain 上除 Orbio 外 6 个有交易池的额度币,合计市值只有 Orbio 的 3%,其中还混有假 Zevio、假 c0mpute ZERO 等仿冒合约,部分仿冒合约的池子比正牌还深。
从这些项目看,额度代币能否持续取决于三点:额度是否来自外部收入,而非自家代币的交易费或增发;额度是否真正被消耗;手续费能否在交易热度下降后维持。目前只有 Venice DIEM 接近这些条件。
5. 去中心化推理依赖补贴,订单来自 OpenRouter
去中心化推理是地图上项目最多的一类,但客户大多来自 OpenRouter。按 OpenRouter 公开的供给方逐日数据,Phala、AkashML、Darkbloom、 io.net 、Prime Intellect、NEAR AI、Chutes 七家 30 天经其售出约 4.34 万亿 token,用户付费约 76 万美元。AkashML 8 月 98% 的用量、Darkbloom 约 95% 的用量都来自 OpenRouter。
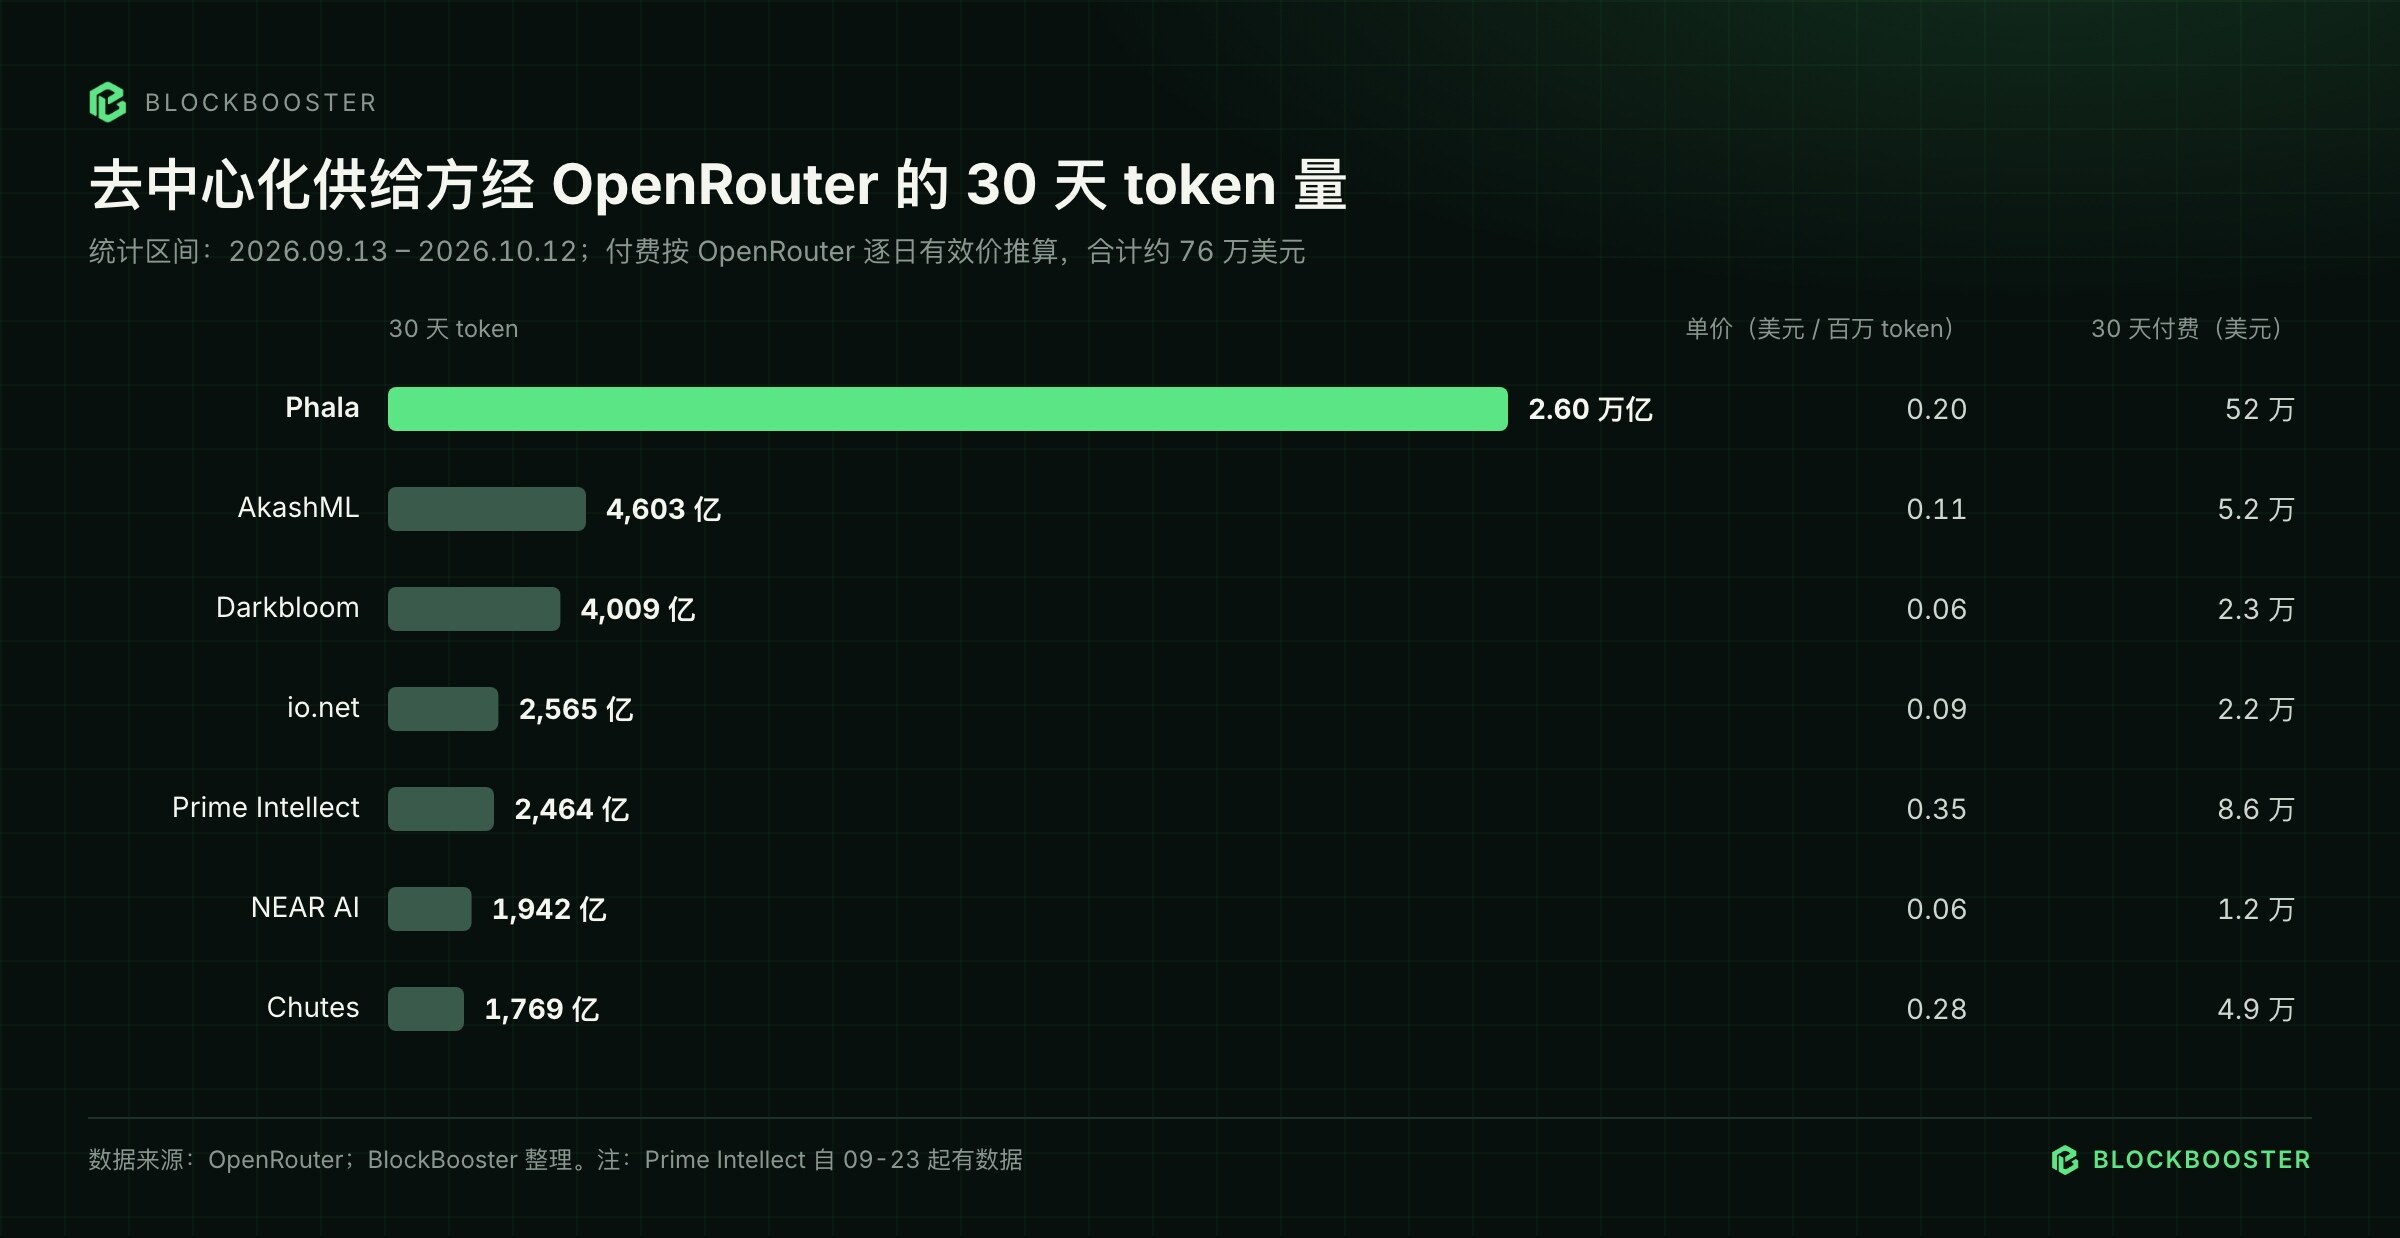
这些网络的低价主要靠代币补贴维持。Chutes(Bittensor SN64)日均 token 从 1 月的约 1,078 亿降至 10 月初的约 196 亿,子网每天获得约 318 枚 TAO(约 8.8 万美元)排放,约为其标价收入的 12 倍;Gonka 链上计费 2.07 万亿 token,只结算约 4,475 美元,仅为同期排放的 0.3%。上一周期的部分推理项目已放弃推理 API,转做 GPU 租赁,例如 Hyperbolic。
TEE 是这一类中少数有差异化的方向。经 OpenRouter 用量最大的去中心化供给方 Phala,提供的就是运行在 TEE 中的推理,可以证明运营方看不到用户的提示词,这是中心化平台难以复制的。不过这一方向仍处于早期:NEAR AI Cloud 的 58 个模型中,自有 TEE 的只有 9 个;Telegram 的 COCOON 用量在 3 月见顶,9 月已停止。
在排放与客户收入之比降到 10 倍以内之前,这类网络的用量数据需要打折看待。
结语
从 130 个项目的账目看,收入主要集中在掌握模型供给或用户入口的平台。地图上大量网关只是把 OpenRouter、Venice 的接口包装成加密付费,加价 4% 到 30%,用量做大后很容易被上游取代。用户愿意多付钱,更多是为了隐私和不受审查:Venice 的闭源模型比官方贵,用户照样付费;OpenRouter 的加密付款占比却在下降,Surplus 的入金八成来自法币。依靠代币补贴的网络,token 数字很大,但补贴减少后用量随之回落,Chutes 的日均用量今年已从约 1,078 亿降到约 196 亿。
这个赛道的项目更替也很快。加密 AI 的模型调用市场确实存在,但目前每月可核对的付费不到 900 万美元,与项目方公布的 token 规模相去甚远。
数据说明 :统计窗口为 2026 年 9 月 13 日至 10 月 12 日,数据读取于 10 月 13–15 日。“约 870 万美元”由三部分相加:链上可直接核对的收款、销毁、回购、额度激活与 x402 结算;OpenRouter 供给方逐日 token 乘以有效价的推算;项目公开的结算文件。不含 OpenRouter 自身、DIEM 等额度消耗和只有自报的数字,转售网关与上游重复的部分只计一次。链下刷卡收入看不到,经 OpenRouter 的数字只是相应项目用量的下限。
本文基于公开数据整理,不构成投资建议。关于刷量、补贴和口径的判断可能存在我们未掌握的解释,欢迎项目方提供更完整的数据。