

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
黄金吸引力减弱,贝莱德近六年来首次终结低配美债立场
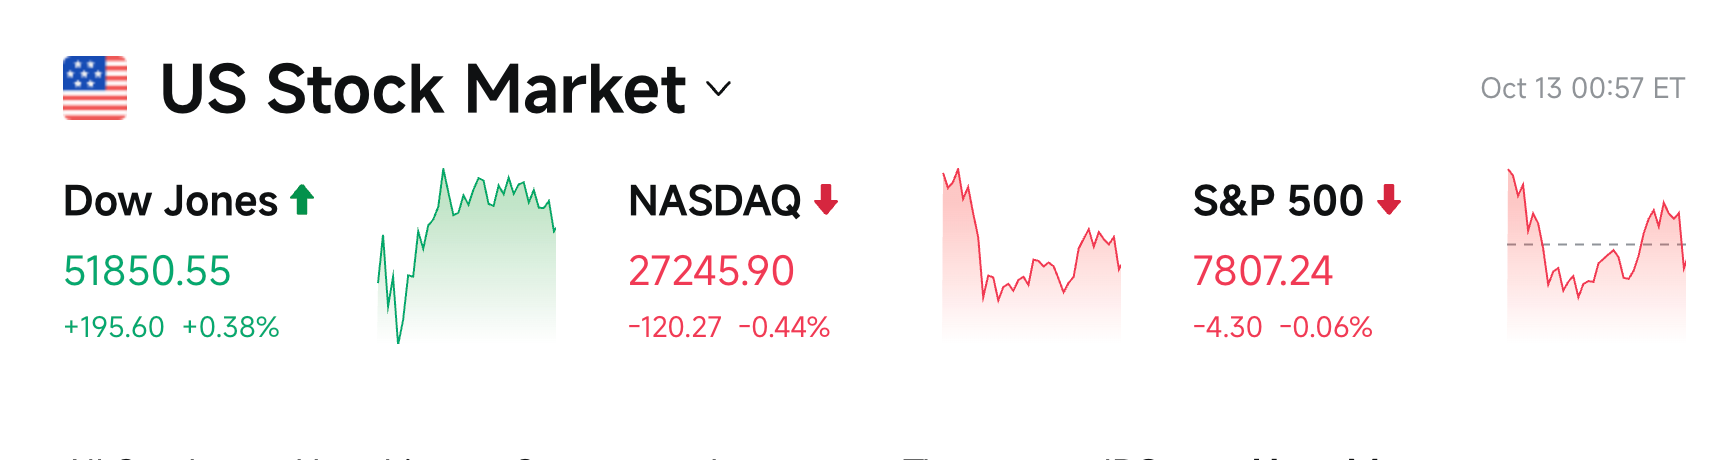
标普500微跌0.06%,纳指下滑0.44%,道指逆势上涨0.38%。全市场成交仅126.7亿股,显著低于20日均值; SPY成交约1800万股,为2003年以来非节假日最低水平 (仅次于2024、2025年感恩节)。BTIG首席技术策略师Jonathan Krinsky指出,日历空档叠加国债市场哥伦布日休市,投资者选择按兵不动,等待本周大型银行财报。 标普已连续52个交易日未现单日跌超1%,若周二仍未破纪录,将创2020年1月以来最长平静期。
克利夫兰联储主席Beth Hammack表示,政策限制性仍不足,倾向小幅、较快加息以推动通胀回落至2%,并指出AI数据中心建设已开始外溢推升更广泛行业成本。 美元指数涨0.37%,逼近2025年4月周期高点 ,欧元兑美元跌至1.1154,日元跌至158.64。现货黄金跌0.6%至约4168美元, 全球最大黄金买家之一哈萨克斯坦央行宣布计划年底前将黄金储备占比从约78%降至75% ,理由是美债收益率升至多年高位后,美元资产吸引力显著增强。 美国银行认为,未来三个月黄金可能难以守住4000美元上方 ,原因是实物需求疲弱,仅靠ETF买盘难以支撑高位价格,若金价走弱还可能引发投资者平仓。
贝莱德近六年来首次终结低配美债立场 ,将短期美债上调至超配、长期美债至中性,同时将美股从超配降至中性,理由是收益率已具吸引力且市场对加息预期可能过度,但强调减持仅为管理AI基建短期波动,长期仍看好AI逻辑。前桥水首席策略师Rebecca Patterson提醒:利率上升尚未压倒增长与盈利叙事,但若央行持续紧缩推动利率进一步走高,利率主导并压制股市情绪的风险将增大。摩根士丹利策略师Michael Wilson认为,债市已通过收益率上行120个基点替美联储“加息”,美股反弹需看MOVE指数回落与银行财报信号。
高盛、摩根士丹利、花旗等普遍认为10年期美债收益率约5.24%已具备吸引力,但美银、巴克莱、瑞银等提醒收益率未必见顶,油价与地缘仍可能推升期限溢价。
胡塞武装袭击沙特哈立德国王国际机场并造成伤亡,霍尔木兹海峡及阿曼湾附近油轮遭袭事件增多。特朗普表示华盛顿正考虑加入对胡塞的打击,同时为俄罗斯柴油出口放宽制裁辩护,称其为“美国优先”、有助压低美国能源价格,并宣称俄乌“能源停火立即生效”。泽连斯基称对该声明不知情,克里姆林宫亦未确认。WTI涨超2%至约93.23美元,布伦特涨1.84%。实物市场展期升水回升至极端水平,显示供应仍紧,能源ETF XLE与全球航运ETF BOAT双双创历史新高。
存储与光通信领跌,Meta与微软撑起Mag7韧性
昨晚美股科技与半导体成为最弱板块,费城半导体指数跌2.7%创三周新低。
抛售导火索来自长鑫存储周末宣布在4F²存储单元架构取得关键进展 ,计划2026年底前推出基于该架构的服务器内存产品。4F²架构可以让同样面积的芯片塞进更多存储单元,提高密度、降低功耗,直接指向AI服务器所用的高毛利DRAM。若长鑫年底如期交付4F² DDR5 RDIMM产品,将在单元架构层面领先韩国两大巨头约两年,市场担心未来全球DRAM供应会增加,存储芯片涨价周期可能提前见顶。
马斯克评论称,一旦中国掌握某项技术,其规模化能力常超全球其余总和 ,但他同时强调,HBM、逻辑层下方SRAM层、3D堆叠RAM以及散热等更前沿技术,对中国而言难度仍显著更高。
韩国市场补跌加剧了全球存储板块的抛压, KOSPI周一大跌3.65%后周二早盘再跌超7%,已经跌破200日移动平均线。更深层的结构性问题来自多个方面:
-
一是回购托底消失: 三星与SK海力士合计约55万亿韩元(约410亿美元)的回购计划已提前数周结束,三星回购已于10月6日终止,SK海力士也接近尾声。
-
二是资金加速外流: 外资今年已从韩股净撤资1310亿美元,为亚洲主要市场之最,市场成交额较5月底峰值萎缩70%。
-
三是散户杠杆退潮:曾是上半年行情推手的散户信心受挫,韩国股市融资余额已从6月38.6万亿韩元的高位降至约33万亿韩元,券商账户中的待入市资金也从近140万亿韩元降至约100万亿韩元。
-
四是紧缩预期升温: 韩国债券市场掉期数据显示,未来六个月累计加息50个基点的概率升至约70%。
-
五是成本压力加剧: ASML计划自2027年1月起将供应韩国的光刻机零部件价格统一上调10%,加剧投资者对半导体制造利润空间的担忧。
目前, 市场焦点转向将于10月14日开幕的韩国半导体展览会 (SEDEX 2026),届时三星电子与SK海力士将展示下一代存储方案,以期提振市场信心。
此外, 智 能手机数据也加重了市场担忧,Counterpoint数据显示, 2026年三季度全球智能手机出货量同比下降20%,创14年来最差第三季度。 原因是DRAM和NAND涨价推高手机成本,消费者换机意愿下降,华为高管余承东称单台手机成本增加约1343元。值得注意的是,三星此前报道称因内存价格暴涨,将大幅削减第四季度智能手机供应量20%至30%。Counterpoint表示,厂商正在减少低端机出货、提高售价、优先保利润。
光通信板块则延续“过山车”行情,悉数回吐上周五涨幅 。瑞穗与晨星分析师将其归因于OCP峰会技术演示已提前消化、博通CEO陈福阳“资本是最大瓶颈”言论引发对AI资本开支可持续性的担忧,以及整体AI交易降温。陈福阳与英特尔CEO陈立武同日在新加坡警告,资本与ROI已取代芯片成为最大制约。
具体项目动作及股价波动:
-
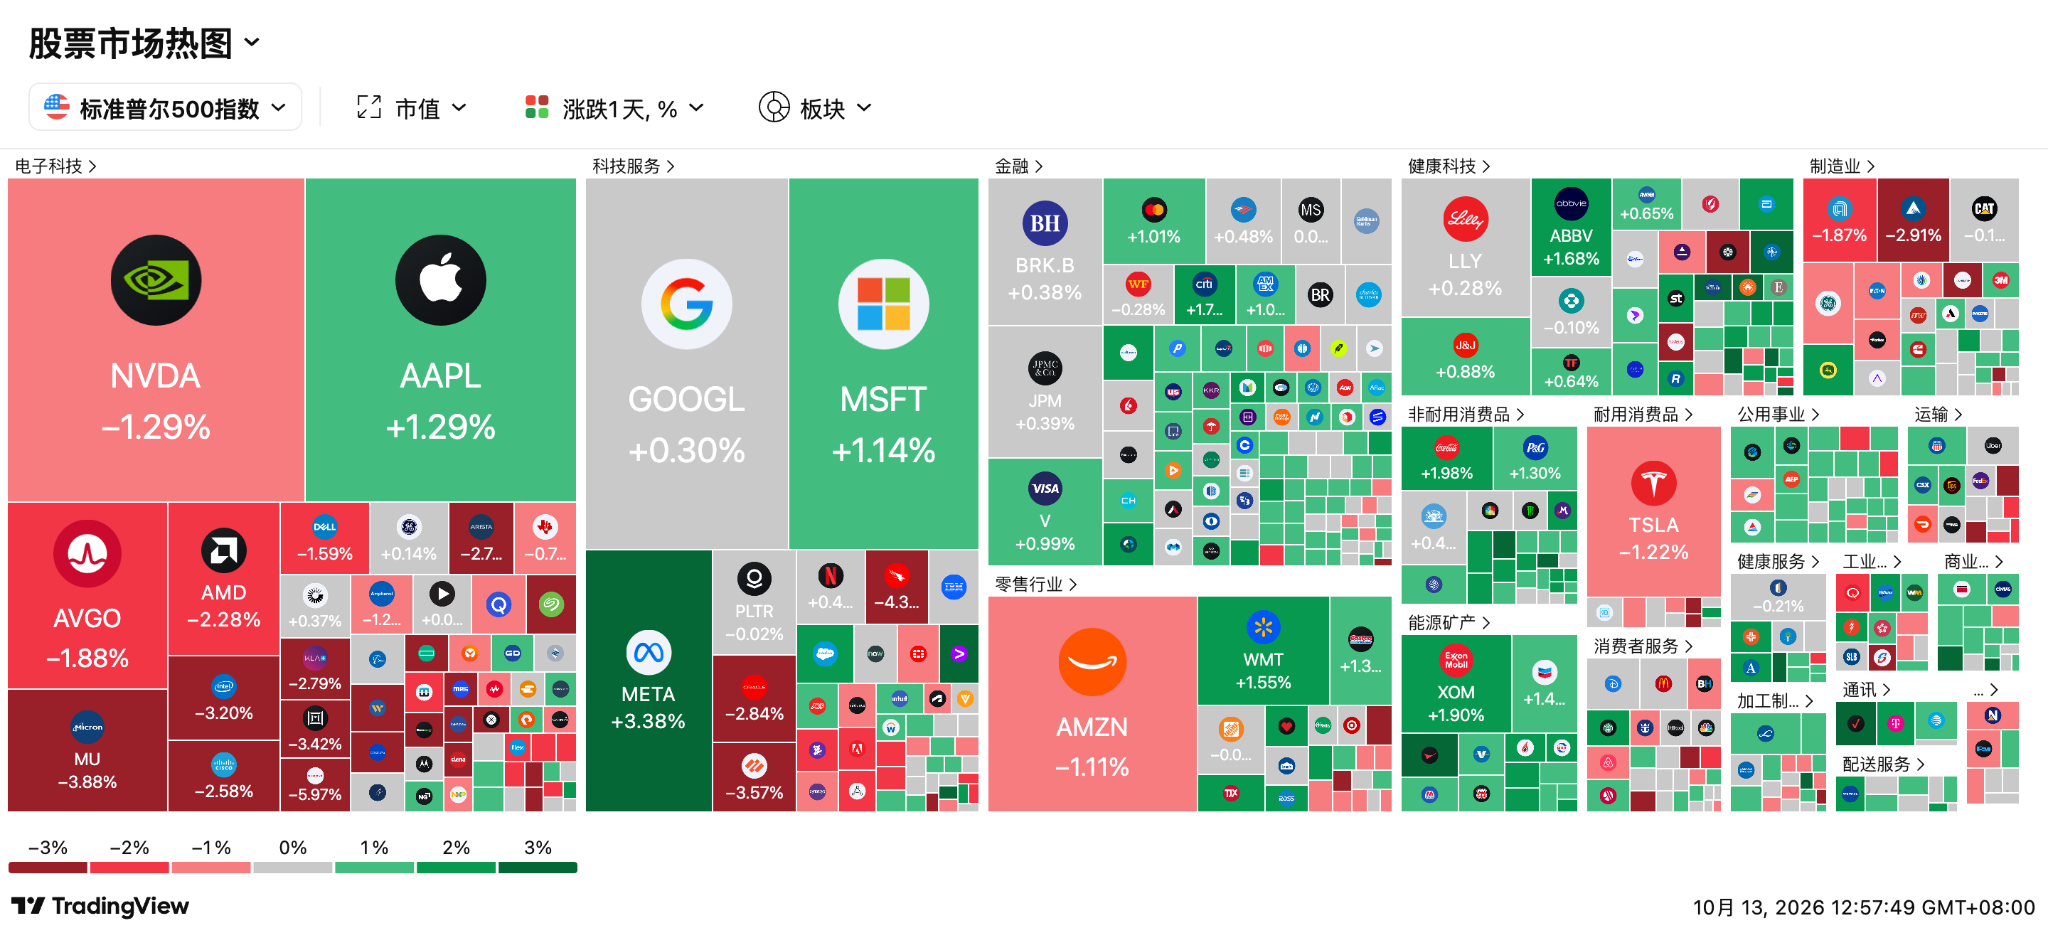
存储与芯片板块同步走低:美光科技跌3.88%,盘中跌破1000美元关口,创下近7个交易日中的连续调整新低,长鑫4F²进展叠加韩国假后补跌与三星、SK海力士大规模回购提前结束,触发全球存储抛售。闪迪大跌5.97%,SK海力士ADR与超微电脑跌超4%,希捷科技与英特尔、迈威尔科技跌超3%。
-
光通信板块遭遇急跌:主要由于此前涨幅过大叠加投资者在OCP峰会技术演示后选择获利了结。Ciena收跌9.95%,Lumentum大跌9.78%,Coherent跌7.87%,康宁跌6%。
-
英特尔跌3.20%:公司虽开始向客户提供面向智能体AI时代的GPU D系列样品,但CEO陈立武在新加坡强调,资本成本和ROI不确定性是AI行业当前核心挑战。
-
Meta涨超3.38%:Meta发布Muse Wonder和Muse Wonder Full,扎克伯格称这是公司迈向“个人超级智能”的重要一步。新模型将用于升级个人AI智能体Muse,并通过20美元和100美元月度订阅服务变现,市场看重的是AI商业模式从投入端走向收入端。Alexandr Wang称模型可与ChatGPT、Claude竞争。
-
微软上涨1.14%:总市值一年来首次重回4万亿美元上方,主因是宣布新一代Maia 300自研AI芯片将于明年大规模部署,且每兆瓦token产出较主流GPU系统提升40%。
-
苹果涨1.29%:市场押注其10月13日“Welcome Home”智能家居发布会,预计推出新一代Apple TV、HomePod mini及家庭中枢HomeView。Dan Ives认为苹果AI战略可为公司估值增加约每股75美元,目标价400美元。
接下来需要关注:
10月13日(周二)
-
15:45 美联储理事沃勒在彭博新经济论坛讲话:这是美国CPI公布前的重要美联储信号。若沃勒强调通胀仍顽固,美债收益率和美元可能走强,科技股承压;若强调可以等待更多数据,成长股情绪有望缓和。
-
21:02 苹果举行“欢迎回家”智能家居新品发布会:预计推出新一代Apple TV 4K、HomePod mini和家庭中枢设备HomeView。市场关注苹果AI能否从手机扩展到家庭入口,影响苹果、消费电子、智能家居和端侧AI板块。
-
英国议会AI安全听证会:Meta、谷歌、OpenAI、Anthropic受邀出席,英国AI安全研究所代表也将参与。若监管表态趋严,AI模型公司和大型科技股可能面临情绪扰动。
-
半导体行业旗舰展会SEMICON West在旧金山举行,持续至10月15日,并设先进封装峰会:市场关注半导体设备、先进封装、晶圆制造和供应链扩产信号。对ASML、应用材料、泛林和台积电供应链有参考意义。
-
千问AI眼镜现货发售:市场关注AI眼镜能否成为新的端侧AI入口。若销售反馈积极,可能提振消费电子、智能眼镜、端侧芯片和AI Agent概念。
-
财报:摩根大通、高盛、花旗、富国银行、联合健康、强生、达美乐比萨公布业绩:银行财报将检验高利率环境下净息差、交易收入和信用风险;联合健康、强生则验证医疗板块景气度。若银行信贷损失上升,市场可能重新交易经济放缓。
10月14日(周三)
-
美国对中国拥有、运营或建造船舶征收额外港口费生效:这会影响航运成本和中美贸易链条。市场关注中国出口企业、航运公司和汽车运输船相关影响。
-
09:30 中国9月CPI、PPI公布:若CPI和PPI改善,说明内需和工业价格修复,对A股、港股和顺周期资产有利;若继续偏弱,市场会期待更多宽松政策。
-
中国9月进出口数据公布,时间待定:数据落在美国对中国船舶额外港口费生效当天,是观察抢出口、转口贸易和外需韧性的关键窗口。若出口强于预期,利好港口、航运、制造和中概情绪;若走弱,人民币和中国资产可能承压。
-
韩国半导体展览会(SEDEX 2026),持续至10月16日:主题为「迈入硅智能时代」,三星电子与SK海力士将展示下一代存储方案,以期提振市场信心。
-
Anthropic举行Pre-IPO投资者日:市场关注其收入、云合作成本、算力租赁合同和IPO时间表。若披露收入增长强劲,AI情绪受提振;若成本压力过大,市场会继续质疑AI商业回报。
-
英伟达中国开发者日在苏州举行,持续至10月16日:市场关注英伟达在中国生态、开发者工具、AI应用和算力方案上的表态。若有新合作或产品更新,可能影响AI应用和国产算力替代讨论。
-
财报:美国银行、摩根士丹利、贝莱德、ASML公布业绩:美国银行和摩根士丹利将补全大行财报图谱,贝莱德反映全球资产管理资金流向;ASML是半导体设备链核心事件,订单和指引会影响AI芯片板块情绪。