

播客: The Rollup
编译:Yuliya,PANews
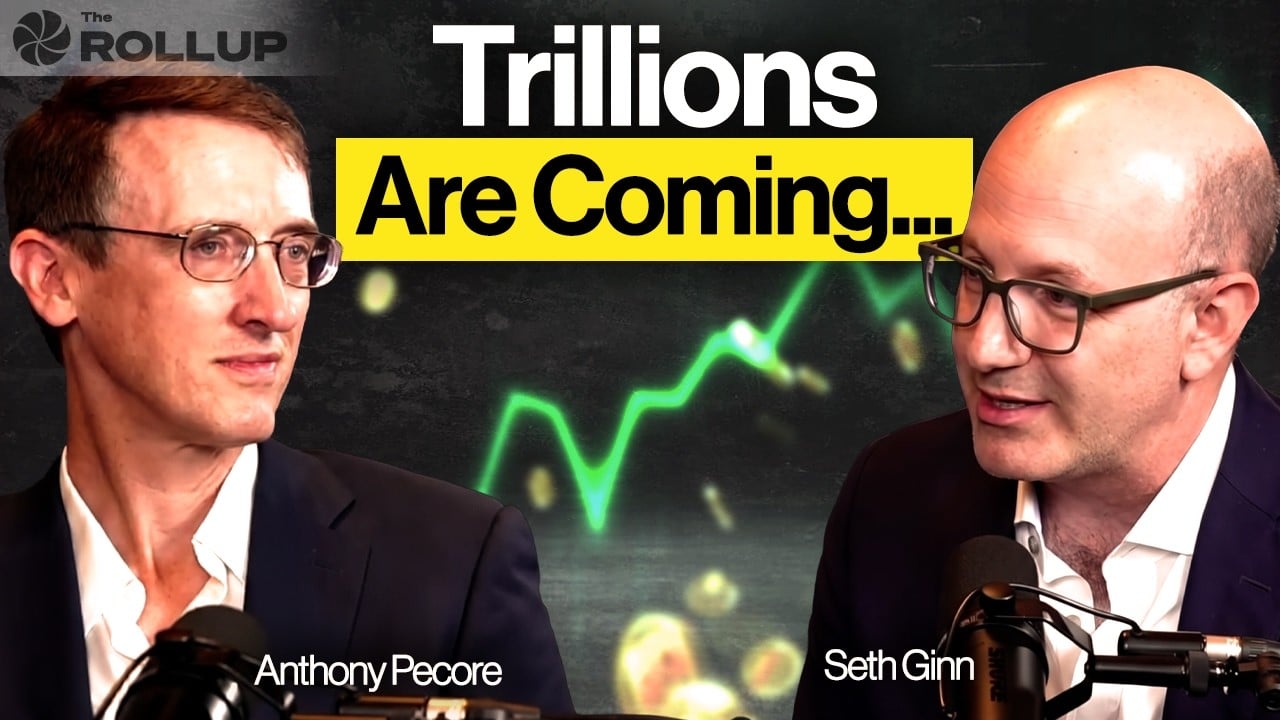
在本期《The Rollup》播客中,主持人 Robbie 与富兰克林邓普顿(Franklin Templeton)数字资产管理高级副总裁兼总监 Anthony Pecore,以及首席投资官 Seth Ginns 展开了深入对话,围绕着机构资金入场、代币化超级周期、富兰克林自 2021 年起平稳运行的代币化货币市场基金Benji、金融产品创新、AI 与数字资产融合等方面展开了讨论。
在 Anthony看来,代币化超级周期正在推动行业增长,并已从早期实验逐渐成为机构逐渐探索链上金融的重要基础设施。随着其成为链上交易和抵押的重要工具,代币化资产的应用价值将进一步释放。不仅如此,代币化的意义远不止将传统资产搬到链上,通过构建支持全天候交易的流动性层,以及可组合性,金融机构有望在此基础上开发出更多创新产品。此外,AI与数字资产的结合,有望推动资产管理走向新阶段,并重塑金融服务的运行方式。
以下是本次播客的详细对话内容:
机构不热衷 Meme 币,转向基本面投资
Robbie: 欢迎来到《The Rollup》,很高兴能与 Franklin Crypto 团队的 Anthony 和 Seth 连线,聊聊市场核心主题、行业趋势以及你们在加密领域的丰富经验。如果环顾四周,机构其实已经入场了,而你们自起步以来便一直是这一领域的先锋。 Seth,能不能先分享一下你们目前专注于什么?在数字资产中,最令你们兴奋、花费最多时间的是什么?
Seth: 对我们来说,目前最令人兴奋的是看到越来越广泛的机构配置者对这个领域表现出兴趣。在流动性市场方面,我们看到了实实在在的收入增长,代币也能真正捕获价值,而且估值倍数也很合理。这听起来就像是传统的股票市场,让人觉得很踏实。
人们想要的是基本面投资机会,机构们对投资 Meme 币没啥兴趣 , 他们兴奋的是能在一个长期增长的新兴行业里,投中那些刚刚起步但真正在做业务的实体公司。 这已经汇聚成了一个正儿八经的可投资主题,这种共鸣让人非常振奋。
Anthony: 我们常说, 我们正处于这个“代币化超级周期”之中 ,这推动了大量的增长。如果要说我最近最兴奋的事情,那就是我们正在“回归基础”。富兰克林因 Benji(代币化货币市场基金)而闻名。这是一个非常简单的概念,但它让我们这家有着近 80 年历史的公司在加密领域获得了声誉。它最初只是代币化货币市场基金的一个实验,但该基金自 2021 年以来一直完美运行。现在,机构开始将其视为各种有趣交易的优质抵押品。所有这些都将在区块链和各种不同的协议上进行结算和交易。正是这种行为推动了使用量,推动了 KPI,进而转化为收入,最终转化为重新投入流动性代币领域的可投资资产。
股票和美债或才是最大受益者,代币化的杀手锏是可组合性
Robbie: 在上周的 Cyos 会议上,一些大型机构的数字资产团队在讨论中提到“代币化正在走向死胡同”。但现在,他们开始意识到这最终会让整个金融世界变得更加资本高效、更具生产力、更具可编程性,并释放出海量的闲置资本。那么,谁将成为代币化超级周期的最大赢家?
Anthony: 常青的关键词永远是:谁来捕获价值?这项技术创造了明显的价值,但谁能把它捕获到手呢?
Seth: 这很有趣。目前市场对代币化私市投资工具(如 Pre-IPO 股权代币化)充满了热情。但我对此持不同看法,当我们审视可寻址市场时,我认为那些本来就受益于深度流动性的资产 (比如股票、国债) ,从 24/7 全天候流动性中获得的收益将是最大的。这有点颠覆了大家的传统认知。
经常有人反驳我:“可是周末本来就没人交易啊,连加密货币周末都没什么流动性。”我的回答是:“对,平时是这样,但如果周末突然发生了非常重要的事呢?”你看看伊朗战争期间的石油市场,只要周末有大事发生,资金总能找到渠道涌入市场,大家就能紧急调整手里的资产。所以,股票如果能实现 24/7 交易,就会有很大价值。
除了交易时间变长,代币化还有一个更重要的特点:可组合性。简单说,就是金融产品之间可以更容易地组合、拆分和重新设计。在传统金融基础设施里,很多事情很难做,因为系统复杂、流程长、限制多。但如果资产变成代币,并且在区块链上交易,就可以用更简单的基础设施做很多有创意的事情,例如像 Pendle 在代币化世界中对收益率进行的各种创新操作。
我认为, 未来股票也会出现很多新玩法。比如,把一家公司的利润流、收益部分拆开、切分,再重新组合,形成新的金融产品。
代币化货币基金正成为资管标配
Robbie: 从机构内部以及更广泛的角度来看,他们是否开始构思可以创造的金融产品?液体市场是一方面,他们又是如何思考利用代币化特性构建新产品的?
Anthony: 我们还在探索的旅程中。随着代币化和协议轨道对金融的升级,我们有时会使用“流动性层(liquidity layer)”这个词。这将有助于支持 24/7 的交易以及所有这些交易背后的抵押,允许杠杆在周末以有序的方式展开和解除。一旦你有了这个流动性层,你就可以开始在其之上构建更多面向消费者的应用程序。结构化金融存在已久,电子表格曾长期是金融界最伟大的革命,而这又是一次革命,但我们仅仅处于这段旅程的开端。
Robbie :Anthony,跟我们分享一些幕后故事吧。Benji 自 2021 年推出以来已经很久了,当时推出时房间里的气氛如何?是不是收到了很多异样的目光?大家觉得那是用来做什么的?现在这些目光有什么变化?
Anthony :异样的眼光当然有很多。富兰克林已经存在了 75 年以上,如果不经历几次自我重塑,你是无法存活这么久的。富兰克林是一家控制严密的上市公司,本质上有着家族企业的长期愿景。所以我们可以进行这些实验。在包括 CEO Jenny Johnson)在内的管理层的支持和好奇心驱动下,我们一开始只是把它当作一个实验:数字账本技术(DLT)可以颠覆资产管理,我们的工作就是保持领先。我们与 SEC 进行了充分沟通,因为货币基金是受严格监管的。我们最终打造出了一个坚如磐石的项目和产品,资产的所有权纯粹在链上,没有第二个记账本。
Robbie: 它现在还是一个实验吗?
Anthony: 我不这么认为。它已经证明了自己。 我们许多的竞争对手现在都希望拥有类似的项目或正在启动类似的项目。代币化货币市场基金对许多资产管理公司来说已经变成了标配。
加密投资走向基本面时代,投资人既要懂加密也要懂行业
Robbie: 随着机构 FOMO 的蔓延,每个人都在争夺这个市场的一部分。Seth,从机构视角来看,他们将如何入场?哪些领域依然是未经开发的蓝海?
Seth: 我们可以从你刚才说的两个词开始:拟态和非拟态。说简单一点:
-
拟态,就是把传统金融里已经有的东西,用链上的方式重新做一遍。
-
非拟态,就是链上技术带来的全新东西,是以前没有的产品和模式。
先说现在已经有的东西,我们刚才说过,很多项目的收入增长很强,基本面看起来很好。而且这些业务非常赚钱,也非常节省资本。赚到的钱可以进入利润,也可以用于回购。所以,现在很多机构对这些有基本面的项目非常感兴趣,这属于比较典型的“拟态”。
我自己以前是做股票投资的。在 2020 年推出流动性加密基金之前,我做了 18 年股票投资人。我觉得, 未来加密投资会越来越像股票投资。在股票市场里,会有分析师专门覆盖某些行业,比如医疗健康、消费、AI 等。 我认为也许一年后,或者两年后,加密领域也会出现这样的分析师。
比如,一个医疗健康分析师,必须非常懂医疗行业。可能是生物科技,也可能是医疗服务。他不仅要懂这个行业本身,还要懂加密技术。这两种能力结合起来,会成为一个重要优势。
未来可能会有专注医疗健康的人,专注可选消费的人,专注 AI 的人。也就是说,加密投资会出现更强的行业分工。
过去,很多流动性加密基金默认认为:只要懂加密行业内部发生什么就够了。但以后不一样。
如果我们关注的是收入增长,那就必须知道终端市场发生了什么 。比如,哪些企业在用加密轨道提升业务效率?哪些企业没有用?它们之间的竞争关系如何变化?
也就是说, 投资人不能只懂加密,还要懂具体行业 。我认为这件事现在已经开始发生,而且非常重要。
再往前看,我认为会出现股权拆分 。简单说,就是一家公司的不同利润来源,未来可能被拆开交易。
-
从投资者角度来看,这很有趣,比如你可以说“我想做多 H100 芯片,做空 Vera Rubins 或 Blackwells 架构”。
-
而从管理层的角度来看,管理层会发现市场对他们拥有的某项业务给出了比另一项业务更高的估值倍数。他们可能会因此将资本支出投入到获得更高倍数的业务中。
顺便说一句,你正在做的是为开始推动这些企业的“自主管理”奠定基础,即市场发送信号来驱动资本配置。
Anthony :不要忘了,公司资本结构里还有债务这一边。Seth 刚才说的东西,也可以用到公司债务结构上。理论上,公司可以发行一些债券,而这些债券由某个具体项目的现金流来支持。比如,一家大公司想对某个具体项目下注,它就可以用更定制化的方式融资。
金融奇点来临,AI和加密重塑资产管理
Robbie :能谈谈自主资本管理会是什么样,以及其中蕴含的机会吗?
Seth :在我刚才的例子中,我谈到的是公司管理团队的一些角色被市场信号接管。但这当然也可以发生在基金管理方面,不过我认为那还需要更长的时间。特别是在机构业务中,很多东西依赖于人际关系、信任以及随着时间推移的知识传递。
但这里有一个非常重要的动态,那就是使用 AI。我们的优势在于“模拟数据”,即我们从参加会议、与人交谈、与项目负责人及其竞争对手交谈中获得的专有人类数据,并将其综合成一种世界观。这是非常有价值的。但是,将 AI 作为综合这些信息的工具,其力量是惊人的。它能带来巨大的生产力提升,让一个研究特定标的的分析师或投资者现在只需花费 20% 或 10% 的时间就能完成工作,实现 10 倍的生产力。这一切现在正在发生,这些工具令人惊叹。
Anthony :富兰克林是一家受托机构,投资组合经理必须承担最终责任。如果 AI 代理误入歧途,责任依然在投资经理身上。
Robbie :富兰克林内部增长最快的产品和垂直领域是什么?你们如何思考创新以保持领先?
Anthony :我们有很多想法,有些是三年后的,有些是七年后的。我们正在构想这样一个资产管理世界:它不再是基于账户的,我们不会在各个地方开设不同的账户,而是将所有资产都放在一个钱包里。
这意味着什么?什么资产可以进入那个钱包?答案很明显: 它们需要被代币化。 然后,AI 代理或 AI 如何协助管理这些资产?我们如何仍然提供建议?回到刚才说的, 最终责任仍在投资组合经理那里 。但这些部分如何组合在一起,我认为会决定未来七年的金融世界是什么样子。
Seth : 这一切都需要连通性、钱包以及我们在加密领域构建的一切成为基础设施。 我们正看到这一切正在迅速发生。无论是 AI 代理还是人类,链上互联带来的摩擦减少,都让我们看到 AI 与数字资产是高度互补的技术。 钱包、互联性、跨链连通性,将成为引爆所有创新的关键赋能者。
Robbie :我想这里的核心词就是“金融奇点”。这确实是 Tradfi (传统金融)与我们讨论已久的链上经济的真正融合。非常感谢 Seth 和 Tony 参与今天的访谈!