

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
中期选举美军增兵中东,特朗普却称“选前不打”
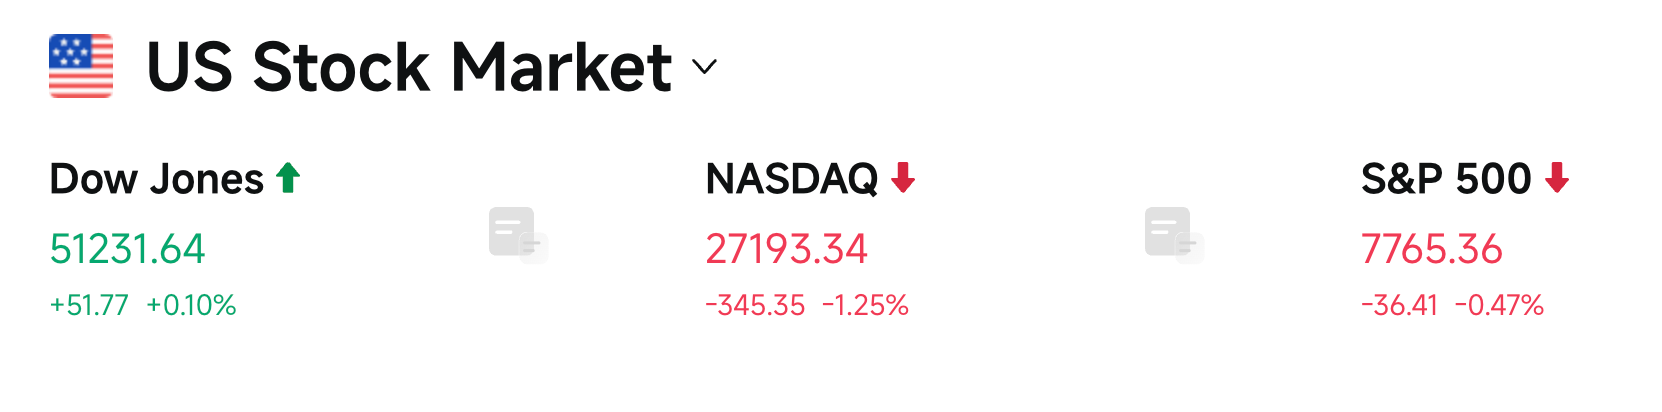
三大指数收盘涨跌不一,道指靠能源权重托底,逆势微涨0.10%,纳指重挫1.25%,创近七周最大单日跌幅;标普500跌0.47%,费城半导体指数暴跌超3%,成拖累核心。
特朗普周四在Truth Social明确表态,不会在11月3日中期选举前攻击伊朗,并称美伊正在进行“富有成效的讨论”。然而,五角大楼已备好为期三天的短促高强度打击方案,目标直指伊朗导弹与无人机库存、能源设施及革命卫队指挥系统。三艘美国航母将在未来几周齐聚中东,这是2003年以来首次。
伊朗外长阿拉格齐回应称,已提出“七天方案”,未来几天将正式回应美方提议。但市场对此高度存疑。油价盘中一度涨超5%,布伦特原油收于104美元,WTI涨幅一度超过4%。特朗普发帖后油价仅回落约1%,市场对总统推文的敏感度正在系统性衰减。Again Capital合伙人John Kilduff称:“现在交易这个市场,基本上是在玩地缘政治轮盘赌。我接触到的每个人都在缩小交易规模。”
美国财政部同日对伊朗实施新一轮制裁,对象包括17艘运输伊朗原油及石化产品的船只。美方估计,仍有约2000万桶伊朗原油滞留在船只上。
美债连续两场拍卖意外“救场”,收益率从24年高位回落
本周两场关键拍卖改变了市场对美债需求的判断,10月8日,390亿美元10年期国债投标倍数达2.77倍,一级交易商仅获配2.5%;10月9日,220亿美元30年期国债中标利率5.618%,投标倍数2.54倍,高于前六次均值2.41倍,间接投标者获配72.3%。
30年期美债收益率盘中触及5.73%后回落至约5.6%,10年期从5.35%左右回落至5.23%。TD证券利率策略师Molly Brooks认为:“需求守住了,对于想要涉足长端的投资者而言,这是一个积极信号。”财政部长贝森特新任顾问David Zervos称,当前实际收益率从历史标准看“非常非常高”,能源冲击消退后存在回落空间。
CME数据显示,10月维持利率不变概率升至82.3%,12月累计加息25基点概率仍超六成。理事Waller表示进一步加息可能仍有必要,但无需连续加息;圣路易斯联储行长Musalem暗示未来六至九个月利率应继续上行。美联储主席沃什将于10月16日在IMF曼谷年会发表讲话,当天是议息会议前静默期最后一天。
美国财政赤字与AI融资潮双重挤压,全球债市承压
美国2026财年财政赤字飙升至1.993万亿美元,同比增长12%,创下2021年以来新高,赤字占GDP比重预计超6%。目前美国财政面临的最大“黑洞”是利息支出,净利息支出已超1.1万亿美元,同比增长11%,甚至超过了国防和医疗开支,占全部税收收入的五分之一以上。由于企业所得税收入下降16%、关税收入不及预期以及减税政策,美国公共债务已超过GDP总值。经济学家批评,在经济增长且失业率较低的环境下,美国财政整合进展缓慢,每年形成约2万亿美元赤字是不可持续的。
与此同时,AI行业的“烧钱”竞赛正与美国政府争夺长期资金。甲骨文、博通和SpaceX等科技巨头今年已为AI基础设施发行近5000亿美元新债,近期更有合计超1500亿美元的融资计划。甲骨文正通过特殊目的载体筹资;SpaceX寻求约100亿美元银行贷款和300亿美元债券以购买英伟达芯片;博通则筹集数百亿美元。
信用市场压力剧增,甲骨文、SpaceX、博通的五年期CDS利差均创历史新高。市场隐含的甲骨文未来五年违约概率超20%,SpaceX约为16%。高盛策略师警告,AI借款方愿意支付高利率,可能产生显著的“挤出效应”,高收益债市场CCC级债券利差已处于过去一年第99百分位,融资成本压力正向全行业蔓延。
全球债券市场的“大金主”日本正在改变策略,随着日本10年期国债收益率升破3%创30年新高,日本投资者对海外资产的选择趋于严苛。日本投资者持有约1450亿美元法国国债,较去年底减少2.5%;上半年净卖出约280亿美元美国长期国债,为2022年来首次半年净卖出。
OpenAI营收“缩水”200亿美元,科技股被带崩
在多重压力下,AI行业叙事出现转折。OpenAI最新投资者文件显示,截至9月底年化营收接近500亿美元,远低于此前市场流传的700亿美元口径。差异源于统计方式不同(OpenAI仅计直接收入,而竞争对手将云渠道计入),但200亿美元的预期差足以动摇“AI需求无限”的核心假设。纳指跌幅几乎全部来自科技与半导体,云服务、光互联、数据中心股全线承压。
高盛交易台指出,三星与台积电业绩未达高预期、甲骨文与博通进一步债券融资传闻,共同加剧了资本开支可持续性的质疑。Miller Tabak的Matt Maley表示,投资者开始怀疑在借贷成本大幅攀升背景下,如此规模的AI支出还能维持多久。瑞银财富管理则维持结构性机遇判断,但提示融资与执行层面的阶段性波动风险。
具体项目动作及股价波动:
-
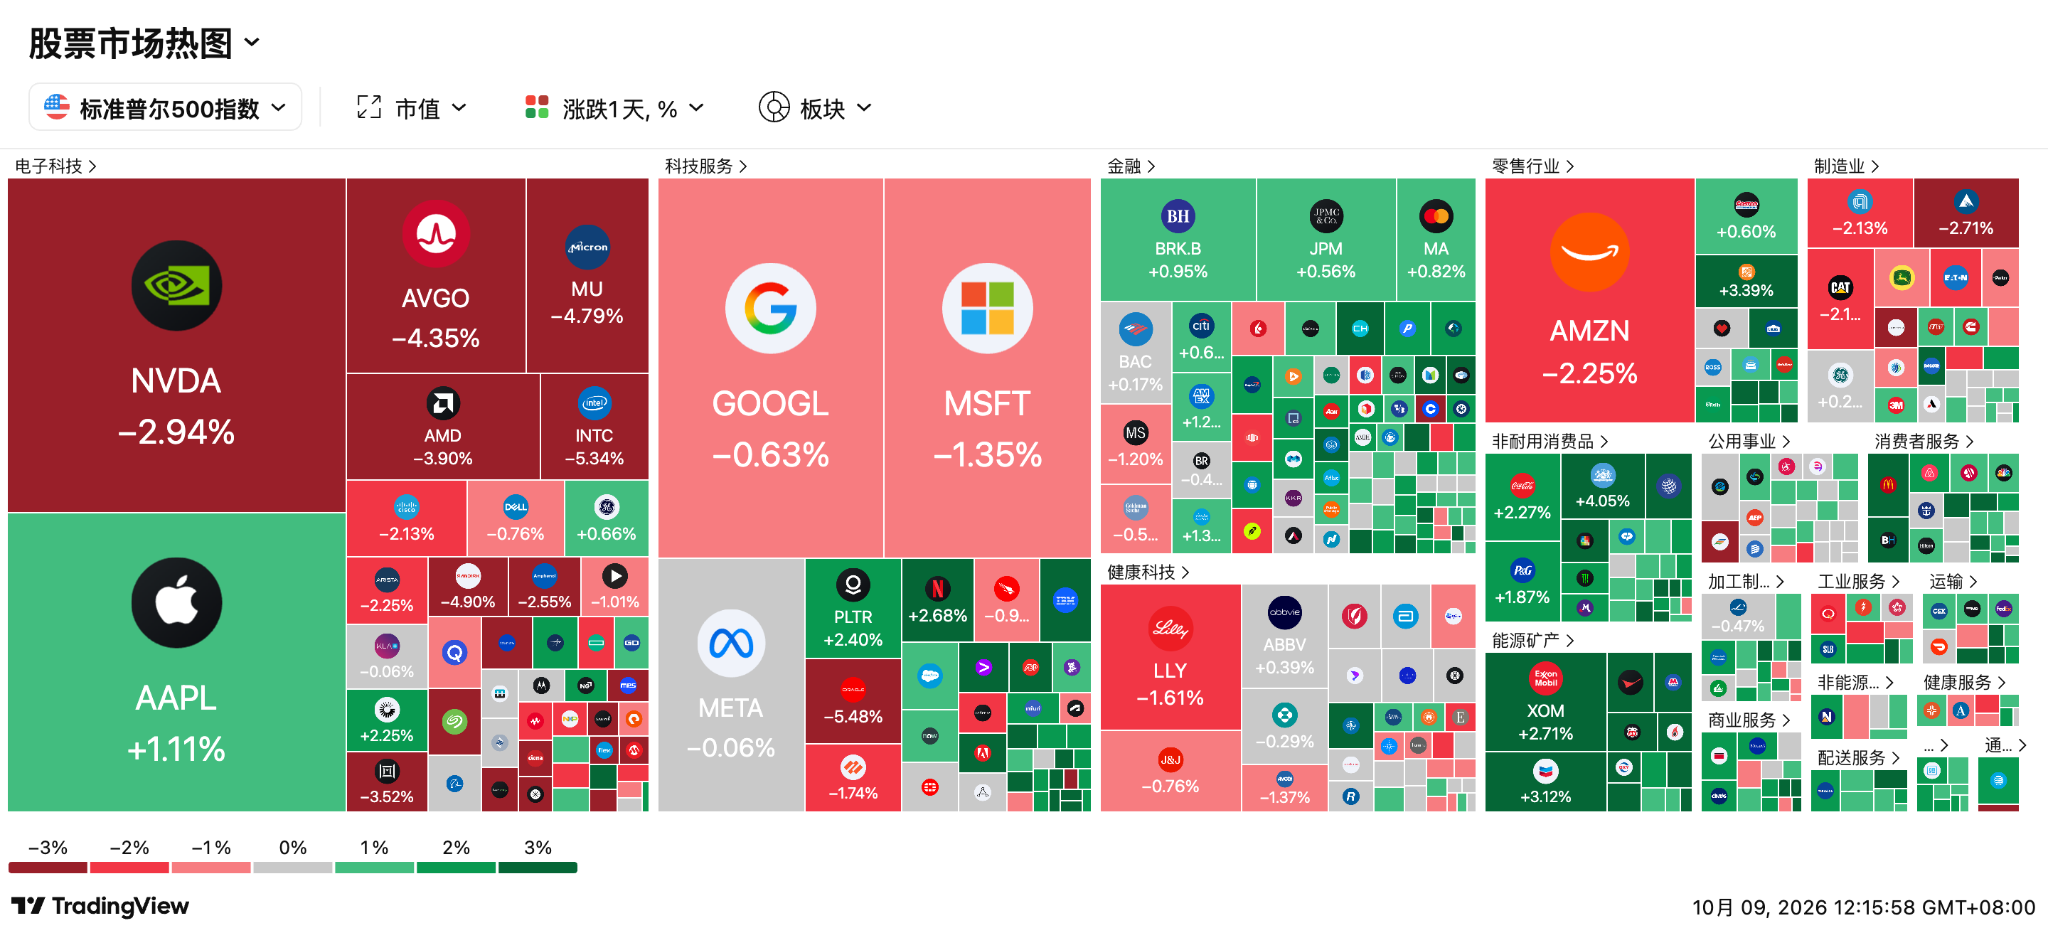
英伟达下跌2.94%。公司宣布未来五年投入价值10亿美元的资源支持美国“超级智能”研发,覆盖量子计算、医疗与能源安全等关键领域,并计划投资AI推理芯片企业d-Matrix,以扩大生态兼容。但OpenAI营收预期差主导了市场情绪。
-
存储与AI芯片相关股票普遍承压:费城半导体指数下跌3.39%,AMD下跌3.90%,英特尔下跌5.34%,博通下跌4.35%,迈威尔科技下跌3.52%,美光科技下跌4.79%,闪迪下跌4.90%。
-
甲骨文下跌5.48%,OpenAI营收数据打击AI资本开支叙事,叠加公司自身通过表外SPV融资芯片采购的消息,CDS利差收于261个基点历史高位,隐含五年违约概率超20%。
-
数据中心与云服务股普跌:Nebius跌7.35%,CoreWeave跌7.77%,Applied Optoelectronics(AAOI)下跌13.58%,Coherent跌近10%。
-
Palantir上涨2.40%,科技分析师Dan Ives将Palantir、英伟达、微软、苹果和CrowdStrike列为2027年最值得关注的五家科技公司,并给予“跑赢大盘”评级。
-
SpaceX收跌4.19%,公司宣布收购全美低频段频谱牌照组合,计划进一步推动Starlink Mobile进入美国传统无线通信市场;与此同时,FCC批准第二代星链卫星星座发射15000颗卫星的申请。
-
苹果上涨1.11%,公司宣布10月13日举行智能家居新品发布会,并据报道计划于10月27日前后推出首款触屏MacBook Pro、新款iPad mini以及搭载M6芯片的MacBook Pro和iMac。
-
谷歌下跌0.63%,公司发布Gemini通用工作智能体,拓展AI在企业工作流、代码执行和多媒体生成中的应用。预测市场对谷歌年底前拥有最佳AI模型的隐含概率升至43%,略高于Anthropic的42%。
-
微软下跌1.35%,特朗普政府冻结了微软、Adobe及大型IT外包商的部分绿卡申请,并对九所顶尖大学展开调查,进一步扩大签证打击行动。
-
亚马逊下跌2.25%,公司推出Alexa品牌的新平板产品线,砍掉主打性价比的Fire系列,新品售价230至550美元,计划10月14日发货。亚马逊同时面临苹果智能家居新品与谷歌Gemini智能体的竞争。
-
特斯拉下跌0.74%,马斯克此前指责部分未具名的“寡头”阻挠Starlink在印度的部署,印度通信部随后回应称有关印度卫星通信监管框架不公平的说法毫无根据。