

原创 | Odaily 星球日报(@OdailyChina)
作者|jk
9 月 17 日,美国证券交易委员会(SEC)发布了市场期待已久的“创新豁免”(Innovation Exemption),首次在联邦层面为代币化美股的链上交易开辟出一条合规路径。在 Robinhood 链热潮过后,这份姗姗来迟的豁免为代币化股票的合规化提供了框架。
消息公布当天,Securitize(SECZ)、Ondo、Uniswap 等相关标的应声上涨。但细读条款会发现,这份豁免远非“代币化股票全面放开”。它究竟利好谁?又将谁挡在门外?Odaily 星球日报带读者一探究竟。
一、SEC 的创新豁免是什么?
这份文件全称为《关于代币化 NMS 股票的分布式账本交易场所及流动性提供者的临时附条件豁免令》,SEC 依据《证券交易法》第 36(a)(1) 条的豁免权发布,命令即日生效,有效期五年,到 2031 年 9 月 17 日,同时向社会公开征求意见。
需要先说清楚的是,它是豁免令,不是经过完整“通知—评论”程序的最终规则。SEC 可以提前修改,未来的委员会也可能推翻。SEC 主席 Paul Atkins 自己也强调,豁免之后必须跟进更持久的规则制定。 如果未来民主党上台,再次提名一位如同 Gary Gensler 一样的反对加密的主席,这项豁免随时有可能被推翻。
豁免的核心内容有两项:
- 第一项针对“代币化证券交易场所”(Tokenized Securities Venue,下称 TSV)。在公链上运营许可型 AMM 流动性池、交易合格代币化美股的美国主体,不被认定为“交易所”,因此不需要注册为全国性证券交易所或 ATS。
- 第二项针对流动性提供者(Covered Firm)。在 TSV 的池子里用自有资金为代币化股票提供流动性的机构,不被认定为“交易商”,不需要注册为经纪交易商。
作为交换,SEC 设置了一系列条件:
- 代币必须带有与普通股相同的股东权利,包括股息、投票权和清算剩余财产权。
- 交易场所能上线的股票数量有上限:Tier 1 股票(S&P 500、Russell 1000 成分股等)最多 75 只,Tier 2 股票最多 250 只。
- 单只股票的链上成交量占比有上限:Tier 1 为 0.25%,Tier 2 为 2.5%。
- 对第三方未经授权代币化的股票,上市公司拥有 30 天异议权,可以不允许其发行。
委员 Hester Peirce 的一句话概括了这份命令的定位:它与 DeFi 无关, 它处理的是一种特定的、受控的链上交易模式,不是对去中心化金融的整体松绑。 SEC 加密工作组官员预计,首批 TSV 可能在今年第四季度出现。
二、容易被忽视的七个细节
多数报道集中在“五年”“许可型 AMM”“股东权利”“发行方异议”这几个关键词上。但决定谁能真正入场的,往往是下面这些没那么显眼的条款。
1. 豁免的是交易场所,不是代币
豁免对象只有 TSV 和流动性提供者,发行代币化股票的一方本身不享受任何豁免。代币化方仍然要按 SEC 今年 1 月发布的《代币化证券员工声明》和《证券法》的发行规则来合规,所有要约和销售仍需注册或取得豁免。
豁免令也没有处理过户代理和清算机构的地位问题。 所以这份命令降低的是“交易”的门槛,“代币化”的门槛一点没降。已经在这一环节拿齐牌照的公司,自然成为所有 TSV 的供货方。换句话说, 必须要先拿到所有牌照,才能做代币化股票这件事情。
2. “发行方异议权”只针对第三方代币
30 天异议程序只适用于无关联第三方代币化的股票:TSV 在上线前至少提前 30 个自然日书面通知发行方,发行方在期限内书面反对的,就不能上线。 据 CoinDesk 援引 SEC 官员的说法,反对“简单到只说一句反对”即可。发行方自己或受其委托代币化的股票,则不经过这个程序。
也就是说,“先上线、如有问题法庭上见”的打法在这里已经行不通了。此前 AMD 相关的股票争议,现在的法律依据是支持发行方的。
3. 只能用 AMM,只能在公开无许可的链上
交易机制限定为 AMM 流动性池。场所可以提供询价(RFQ)等非确定性交易意向,但独立的链上中央限价订单簿(CLOB)看起来不在覆盖范围内。智能合约还必须公开、可审计,部署在公开、无许可的分布式账本上。
“许可”只体现在池子的准入层面:通过链上白名单限定谁能交易。 底层链必须是公链。这意味着 Coinbase、Bullish 等现有的 CLOB 交易所不能直接套用豁免,私有链、联盟链方案也被排除在外。
4. 交易对有严格限制,不能配 BTC
代币化股票只能与三类资产配对:另一只代币化股票;依 GENIUS Act 发行的支付型稳定币等非证券类加密资产;代币化货币市场基金。TSV 不能上“AAPL/BTC”这类纯加密交易对。这一条让合规稳定币直接成为豁免框架下的“法定结算货币”。
5. 禁止杠杆,禁止借贷和再质押
TSV 内禁止融资、保证金交易,禁止借贷或再质押池内资产。现在 Coinbase 在 Base 上发行的代币化股票可以进入 Aave、Morpho 做抵押, 但在 TSV 框架内,这种可组合性不合规。链上股票的 DeFi 叙事会因此大打折扣。
6. 成交上限按关联方合并计算,超限要停牌三个月
标的数量上限和成交占比上限都按关联 TSV 合并计算,不能靠拆分多个场所绕开。成交占比的分母是 SIP 报告的上月日均股数成交量。首次超限不需要采取行动;此后每次超限,该股票都要暂停交易三个月。
换算一下:一个 TSV 在苹果这类 Tier 1 股票上的成交量,最多只能占全市场的四百分之一。
此外还有几条值得留意:
- 场所只能做二级交易,不能在 TSV 上做一级发行。
- 第三方代币化方必须免费向持有人分发代理材料和发行人通讯。
- 成交数据须在 10 分钟内免费公开。
- 流动性提供者不得持有或托管客户资产。
- TSV 必须是美国主体,并遵守 OFAC 制裁规定。
三、谁受益,谁受冲击最大?
把各家现有产品逐条对照条款,大致可以分成三类。一个总体结论是:目前没有任何一家的现有产品可以原样进入豁免框架。区别只在于离标准有多远、改造成本有多高。
第一类:最大受益者是持牌代币化方与底层基础设施
最受益的是已经有 过户代理和经纪商/ATS 牌照,并采用发行方授权或托管权益模式的公司。
Securitize 是最典型的受益方 :它在过户代理、经纪商、ATS、投资顾问和基金管理人上都有 SEC 注册实体,已通过 SPAC 在纽交所上市。今年二季度,全球最大的过户代理 Computershare 和第三大的 Continental Stock Transfer 都选择与 Securitize 合作,推动上市公司发行方授权的代币化股票。代币化股份仍与发行方的官方股东名册挂钩,也满足“相同权利”的要求,也不受异议程序影响。 它还是 Uniswap v4 许可池的首批合作方。 豁免令发布后的几个交易日,SECZ 股价大幅上涨,多家券商上调了目标价。
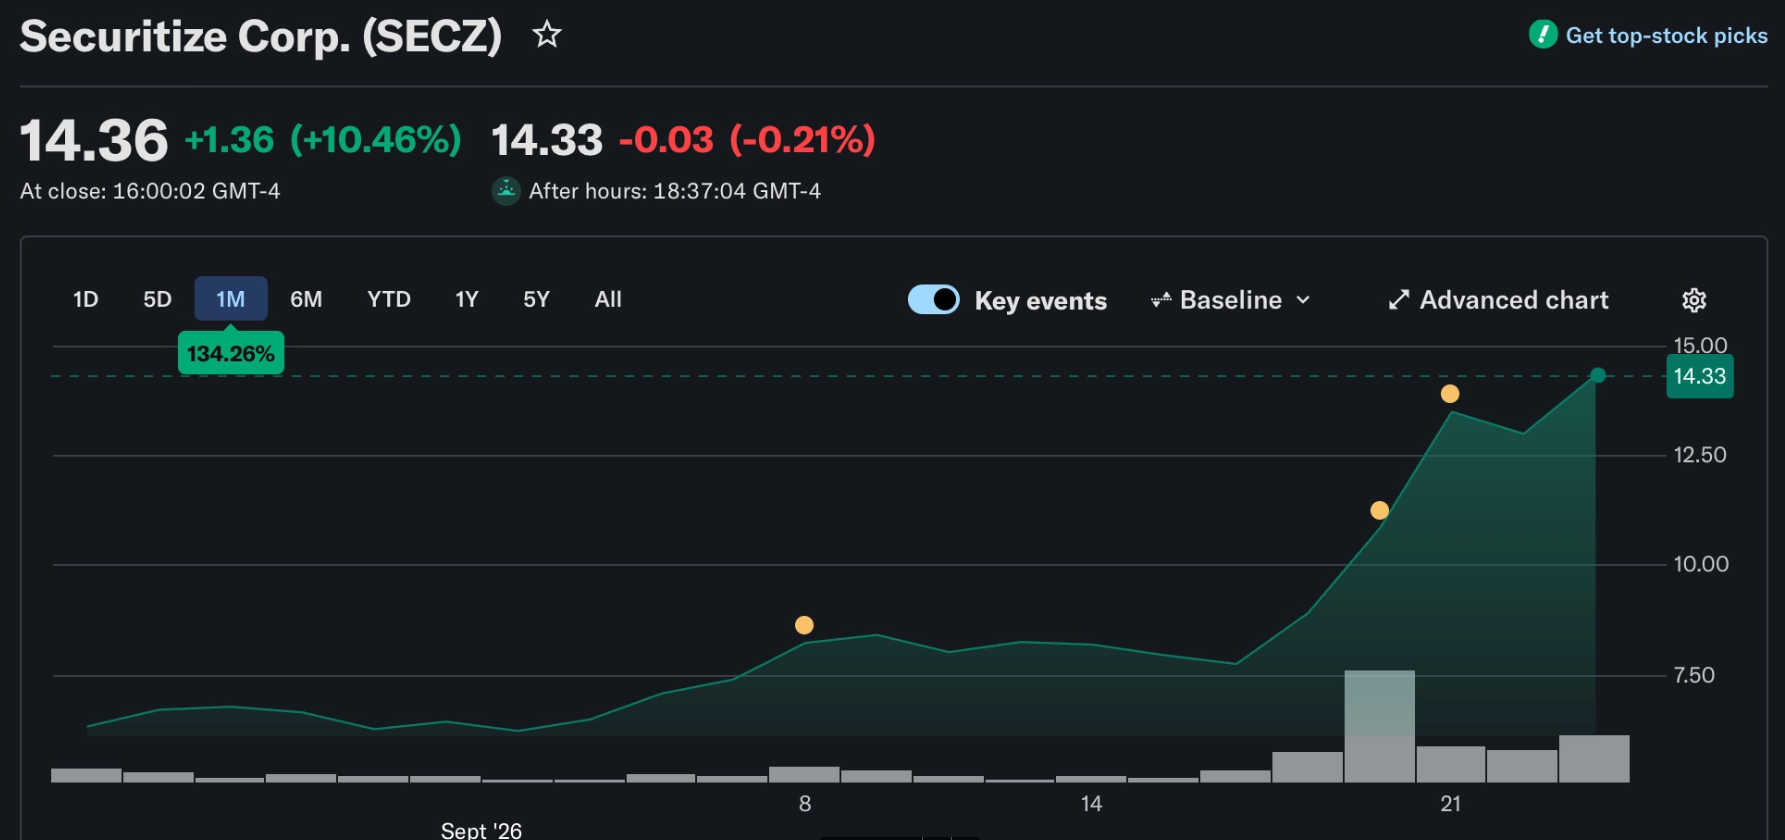
一周 SECZ 的股价上涨近乎一倍。来源:Yahoo
Ondo 的美国业务线同样非常合规。 去年收购 Oasis Pro 后,Ondo 拿到了经纪商、ATS 和过户代理牌照, 今年 7 月获得 FINRA 授权,可以向美国机构和散户提供代币化 NMS 股票。 它在以太坊上发行的托管型代币化证券,底层股票不离开美国受监管的托管链条,持有人可以通过 Broadridge 投票。 9 月它还成为 DTCC Fund/SERV 的首个代币化平台会员。 Ondo 的短板是旗下 440 多个代币远超标的数量上限 , 而且大多未获发行方授权,需要精选标的, 也要面对异议风险。
Superstate 与 Galaxy 的组合是另一个样本。去年 9 月,GLXY 在 Solana 上以 SEC 注册 A 类普通股本身的形式上链,转让实时更新官方股东名册。 Superstate 还参与设计了 Uniswap 的许可池标准。
其他受益者还有“卖铲子”的基础设施层:
- 稳定币:支付型稳定币被明确列为合格交易对,USDC 凭借 GENIUS Act 合规身份和 Circle 新上线的 Arc 链处于有利位置。 但它会面临代币化货币基金和其他合规稳定币的竞争。
- Uniswap:今年 7 月推出的 v4 Permissioned Pools 在协议层核验白名单,是 TSV 最现成的技术底层。 但 Uniswap Labs 本身不是 TSV,仍需要一个美国主体对池子负责。
- 公链:“公开无许可账本”的要求对以太坊及其 L2(Base、Arbitrum)和 Solana 有利。
第二类:部分符合的
这一类公司的产品结构基本对路,底层都是 1:1 托管的真实股票, 但投票权传递、美国用户开放或交易场所形态还需要补齐。
Coinbase 今年 8 月在 Base 上线了首批 AAPLc、NVDAc 等代币化股票。发行主体是阿布扎比国际金融中心注册的 SPV,底层股票由 SEC 注册经纪商 Alpaca 托管,SPV 以信托方式为持有人持有,持有人享有受益权益,而不是债权。 股息会传递(扣 5% 分配费),但投票只限完成 KYC 的持有人,且由 SPV“可能”代为投票,离“相同投票权”还有距离。 产品依据 Reg S 发行,不对美国人开放,Base 上的 DEX 交易也是无许可的。 Coinbase 需要设立隔离的美国 TSV 实体、部署白名单池子、落实投票传递,并解决美国发行的合规路径。 在大型交易所中,它的改造成本最低。
Dinari 拥有过户代理和经纪商双重牌照,去年成为首家获得美国经纪商资格的代币化股票平台。 dShares 采用托管权益结构,股息自动映射,但投票权传递没有得到官方明确确认,官方仍称暂不对美国用户开放。 它现在运营的是订单簿网络而非 AMM,需要对接或自建 TSV。
Bullish 走的是另一条路。今年 5 月,它把自家 BLSH 的完整股东名册代币化上链,由过户代理 Equiniti 管理,是发行方授权的真股。 它正在以 42 亿美元收购 Equiniti,预计 2027 年 1 月完成交割,同时在申请美国经纪商和 ATS 牌照。 收购和牌照都落地之后,Bullish 可能成为中长期潜力最大的一家,但眼下还处在过渡期。
第三类:冲击最大的离岸“追踪凭证”模式
受冲击最大的,是把持有人变成发行 SPV 债权人的离岸结构化票据产品。 这类产品恰好落在豁免令“提供合成敞口的独立证券”这一排除条款里。
Robinhood 在 Arbitrum 架构的 Robinhood Chain 上推出了新一代 Stock Tokens,已有约 200 只。 发行人是泽西岛的 SPV,产品性质为代币化债务证券,持有人只有经济敞口,没有股东法律权利,目前也没有投票权。 它的招股书还规定底层股票可以出借,借出期间放弃投票权,这与“相同权利”直接冲突。 本月 AMC CEO 公开要求下架未经授权的 AMC 代币,这场争执可以看作发行方异议权的一次预演。Robinhood CEO Vlad Tenev 随后表示实物赎回和投票功能“即将推出”,但这仍只是计划。 要进入豁免框架,Robinhood 需要把底层结构从债务票据改为托管权益,基本等于重做。
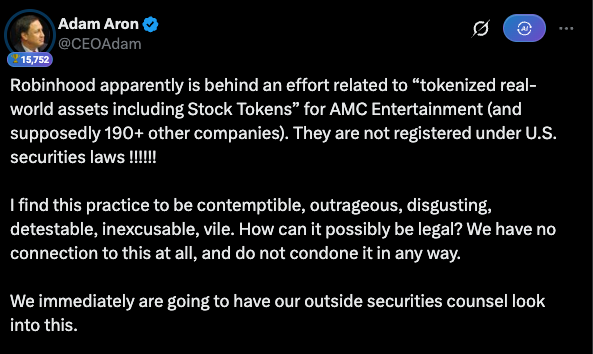
AMC CEO发文反对自家股票被代币化。来源:X
Kraken 旗下的 xStocks 是规模最大的代币化股票产品。据 Crypto Briefing 报道,累计成交已超过 350 亿美元,覆盖 700 多个资产。 但 Kraken 的法律文件写: xStocks 持有人没有投票权,对底层股票也没有法律主张权。 它的发行主体同样是泽西 SPV,同样不对美国用户开放。 庞大的离岸规模在美国几乎无法直接变现,Kraken 需要借助旗下的美国持牌实体另起一条托管权益产品线。
Ondo 的离岸业务 Ondo Global Markets 也在此列。它的产品是 BVI 发行的结构化票据,持有人是债权人。虽然接入 Broadridge 提供“投票偏好”表达,但发行人并没有法律义务遵从。
结束语
这份豁免令总结来说, 豁免的是交易场所,不是代币。
由此推导出的格局大概率会有三层分工:持牌代币化方负责造币和对接股东名册,许可型 AMM 负责链上撮合,合规稳定币负责结算。考虑到 0.25% 的成交占比上限,交易场所本身短期内很难贡献大规模收入。价值更可能先落在过户代理、托管、稳定币和池子基础设施上。
发行方异议权还会推动整个行业从“第三方包装”转向“发行方授权”。RWA.xyz 的研究负责人预计, 未来 12 个月内多数产品将转向发行方授权模式。