

本文由PANews与 BIT美股 联合出品,BIT美股提供10,000+只美股主板股票和ETF,支持稳定币出入金及传统美元电汇,享受完整股东权益与分红投票权。
BTC守住86K,市场从“突破交易”进入“真假牛市”验证期
比特币近期表现强劲,价格自7月低点约5.77万美元以来累计涨幅已超50%,日内一度触及约8.73万美元高位后回落至8.6万美元附近震荡。大额链上交易活跃,过去一周超百万枚比特币转手,同时美国现货比特币ETF近72小时净流入超16亿美元,单日峰值接近10亿美元量级。
多家分析机构指出,当前价格已站上主要长期均线及多个关键成本支撑。Glassnode数据显示,比特币已收复全部长期均线,并突破MVRV相关关键均线,这一信号曾在2019年与2023年牛市初期出现;CryptoQuant则确认价格站上365日均线,将其视为自2023年3月以来首次明确的牛市确认信号。交易员普遍将约8.35万至8.45万美元区域视为近期核心支撑,下方更强需求区落在7.7万至8万美元附近,而上方阻力集中在8.8万至9万美元一带,进一步目标指向10万美元附近的MVRV均值与历史筹码密集区。
莱比特矿池创始人江卓尔给出了一个冷酷的盘面推演:从78,000美元到87,000美元涨得太快,上方空头爆仓量仅4.4亿美元,而下方多头爆仓量高达16.63亿美元,“庄家会吃哪边的肉”的答案不言自明。他的剧本是先上冲87,500美元打掉前高空头止损,再一路下杀至79,000美元以下猎杀多头。Doctor Profit同样短期选择看空,目标也指向79,000美元,但强调“熊市已经结束,这只是牛市中的回调”。
期权市场方面,90,000、95,000与100,000美元行权价聚集了可观的持仓规模,合计敞口达77亿美元,市场正从“能否突破旧区间”转向“突破后能走多远”。Santiment监测显示,FOMO情绪已升至2024年以来高位,恐惧贪婪指数进入贪婪区间。CryptoQuant创始人Ki Young Ju认为本轮牛市更可能呈现3至5倍涨幅而非极端抛物线,因机构占比提升正在平滑极端波动;PlanB等则强调当前价格已站上主要已实现价格线,大幅回撤至历史极低成本的概率显著降低。
接下来需紧盯ETF持续流入节奏、BTC价格是否有效站稳8.6万美元上方,以及美联储后续政策与地缘局势以及油价变化。若需求维持,价格有望向9万至10万美元推进;若情绪过热后出现回调,8万至8.3万美元一带将成多头防守关键。
今日要点:
-
BitMEX 将于9月23日正式关闭
-
币安将于9月24日下架USDP稳定币并终止相关业务
-
Coinbase将于9月24日暂停IoTeX(IOTX)交易
-
SOON(SOON)解锁约2024万枚代币,价值约380万美元
-
SoSoValue(SOSO)解锁约2346万枚代币,价值约680万美元
-
Upbit 24 小时交易量排行:XRP、BTC、BCH、ETH、NEAR
-
比特币现货 ETF :+7.15 亿美元,持续 4 日净流入
-
以太坊现货 ETF:+1.62 亿美元,持续 3 日净流入
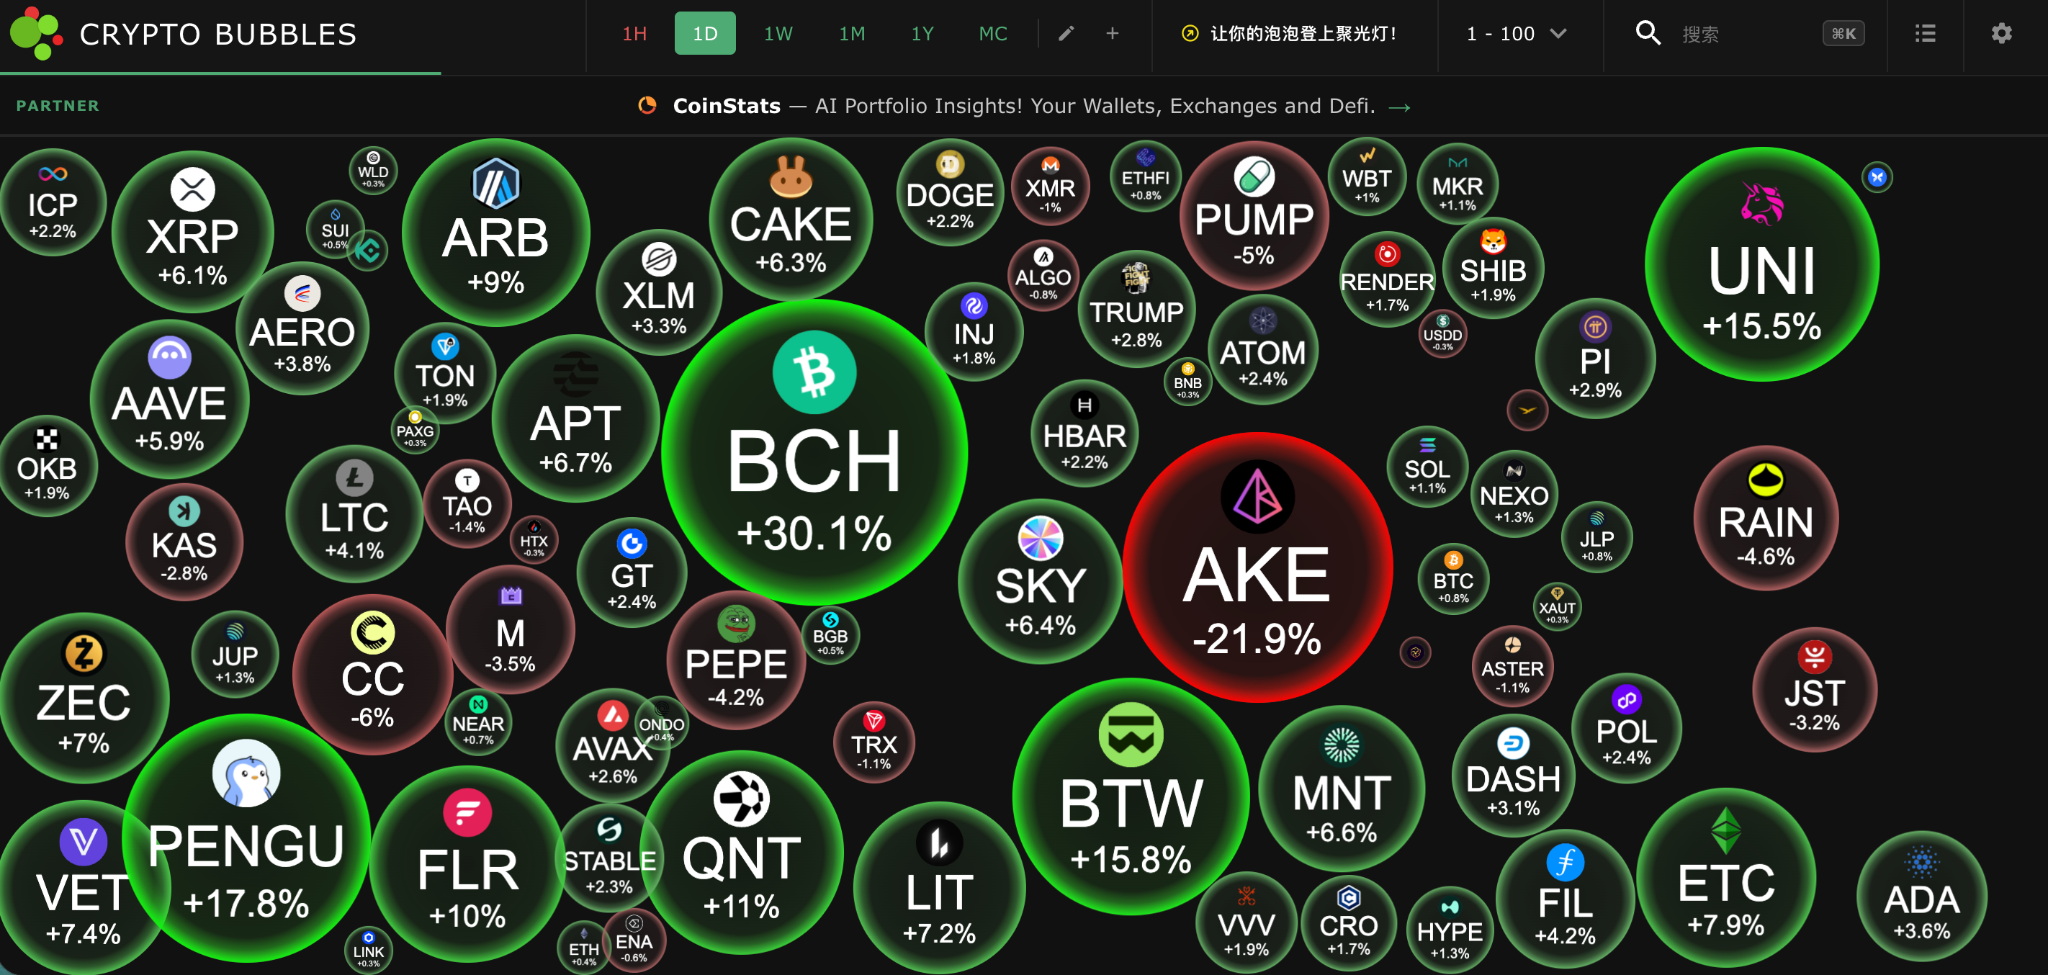
今日市值前100币种最大涨幅:BCH涨30.1%、PENGU涨17.8%、BTW涨15.8%、UNI涨15.5%、FLR涨10%。
三大期指企稳,夜盘半导体和存储回调
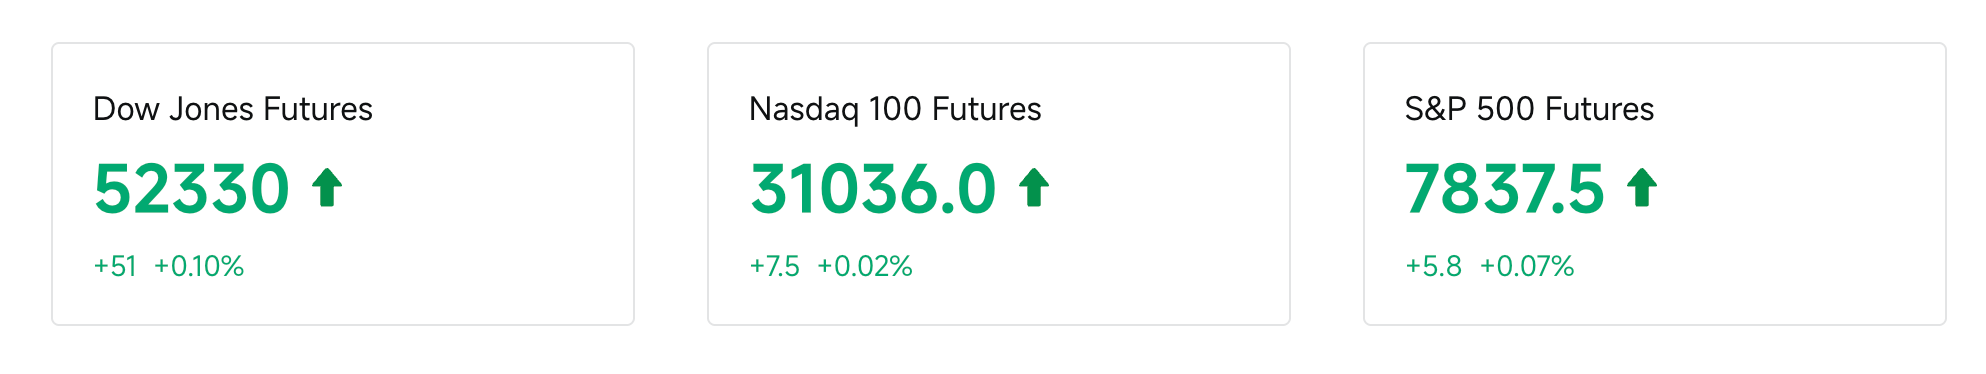
美股三大股指期货整体偏稳,纳斯达克100期货上涨0.02%,标普500期货涨0.07%,道指期货涨0.1%。
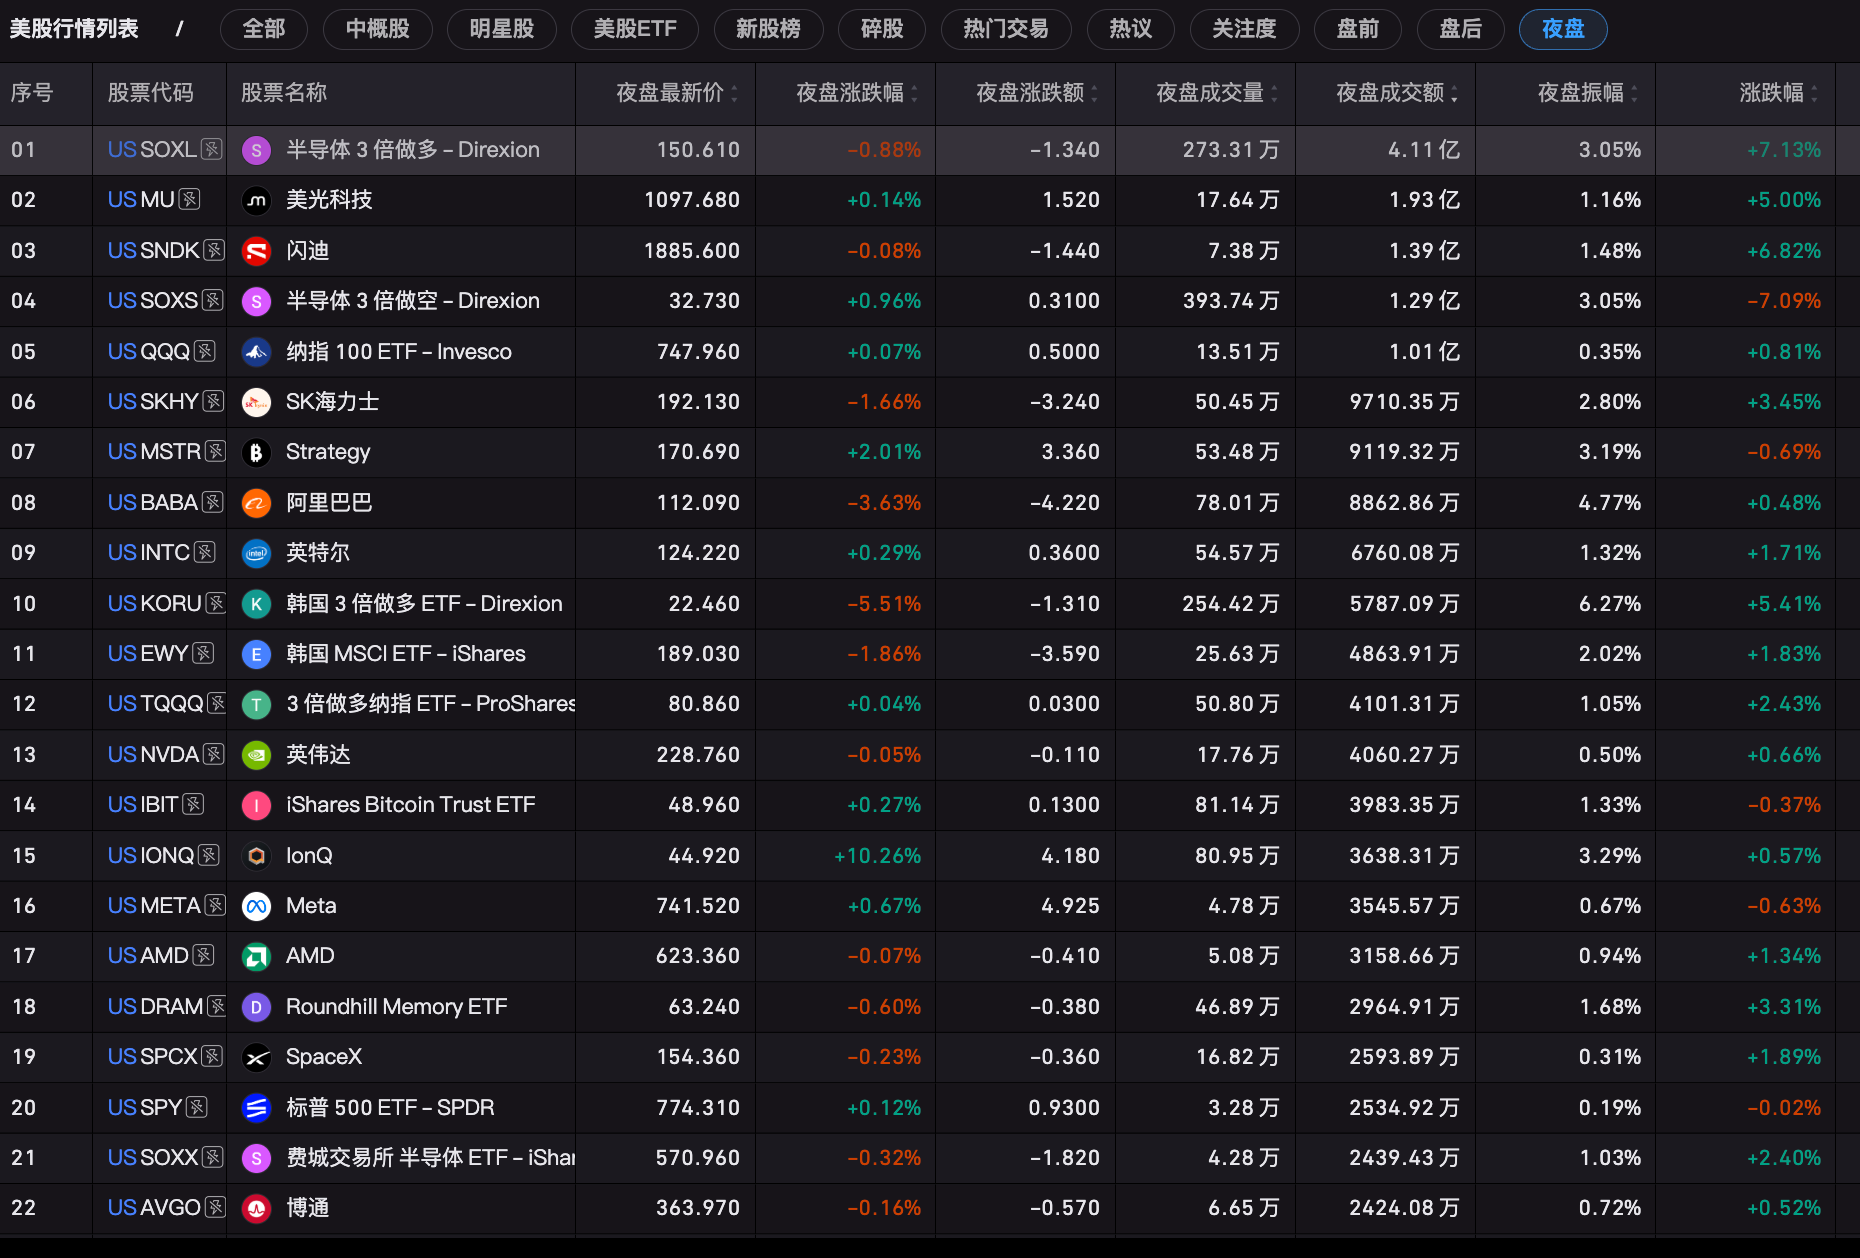
BIT夜盘数据 显示,IonQ夜盘继续大涨10.26%,延续盘后强势,公司此前宣布实时量子纠错解码取得进展,成为今晚最需要盯住的高波动标的之一。Strategy夜盘反弹2.01%,在BTC稳定于86,000美元附近后重新获得资金关注。Meta夜盘上涨0.67%,市场焦点已经转向9月23—24日举行的Meta Connect。
另一边,阿里巴巴美股夜盘下跌3.63%,SK海力士ADR跌1.66%,存储主题ETF DRAM下跌0.60%,半导体ETF SOXX下跌0.32%。
大空头Michael Burry继续站在AI热潮的对面。他扩大对美光、Nebius、Palantir及半导体ETF的空头押注,并将SOXX看跌期权展期至2027年3月,他担心新增内存产能最终压低价格,与市场眼下追逐存储涨价形成鲜明对立。
智能体革命血洗传统服务
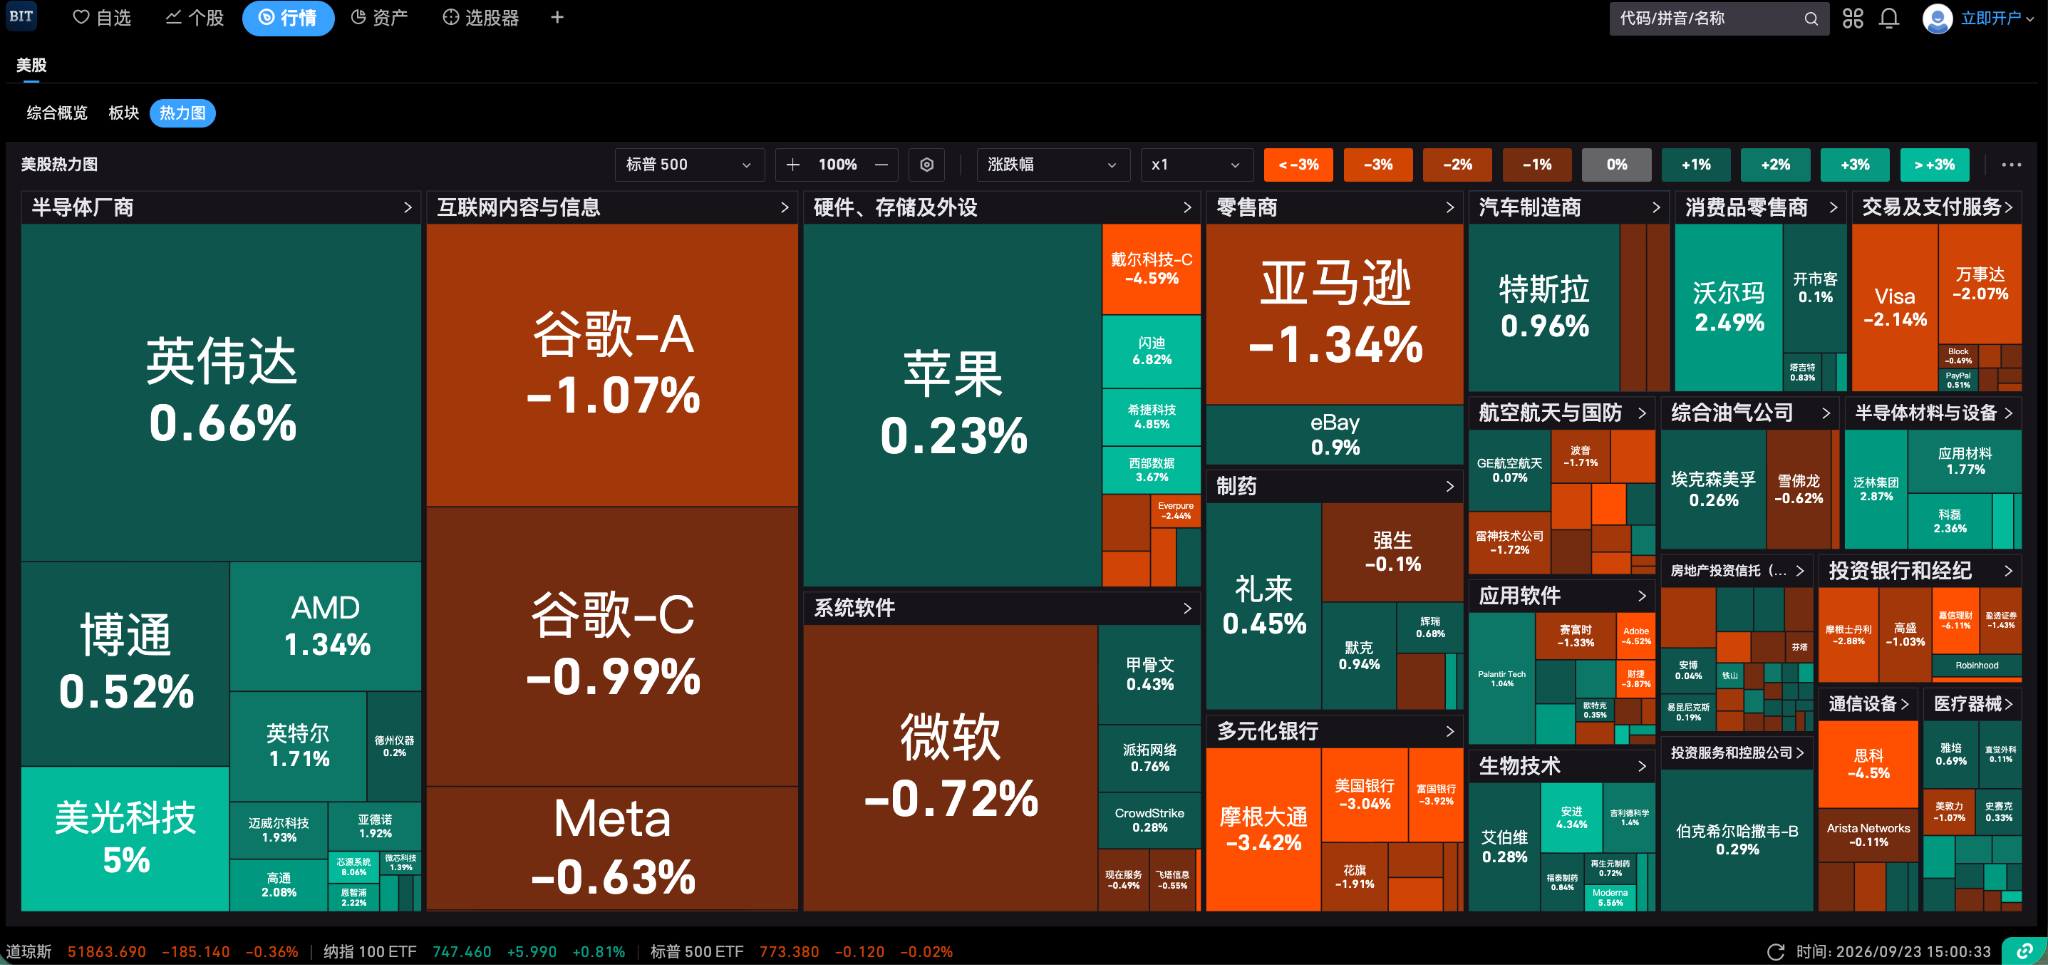
隔夜美股呈现明显分化,纳斯达克综合指数收涨约0.45%并再创历史新高,芯片与存储板块连续走强;道琼斯工业平均指数下跌约0.36%,金融板块拖累明显;标普500基本持平。
美伊谈判与供应改善预期推动油价连续第五日下跌,但10年期美债收益率仍在4.96%附近。高盛指出,油价降温、利率却不降,说明市场仍担心经济和通胀偏热,高估值股票并未摆脱压力。
AI叙事从大模型训练转向消费级智能体落地,能自动购物、处理任务的软件越普及,市场对芯片和存储需求增长的预期就越强 。闪迪上涨6.82%,美光上涨5%,AMD上涨1.34%,Arm上涨3.19%;罗森布拉特看好AI带来的存储需求增长,Burry则担心未来供应过剩。
另一边,市场担忧AI压低金融中介及服务收费,摩根大通下跌3.42%,嘉信理财下跌6.11%,接入AI购物功能的Shopify上涨7.12%。
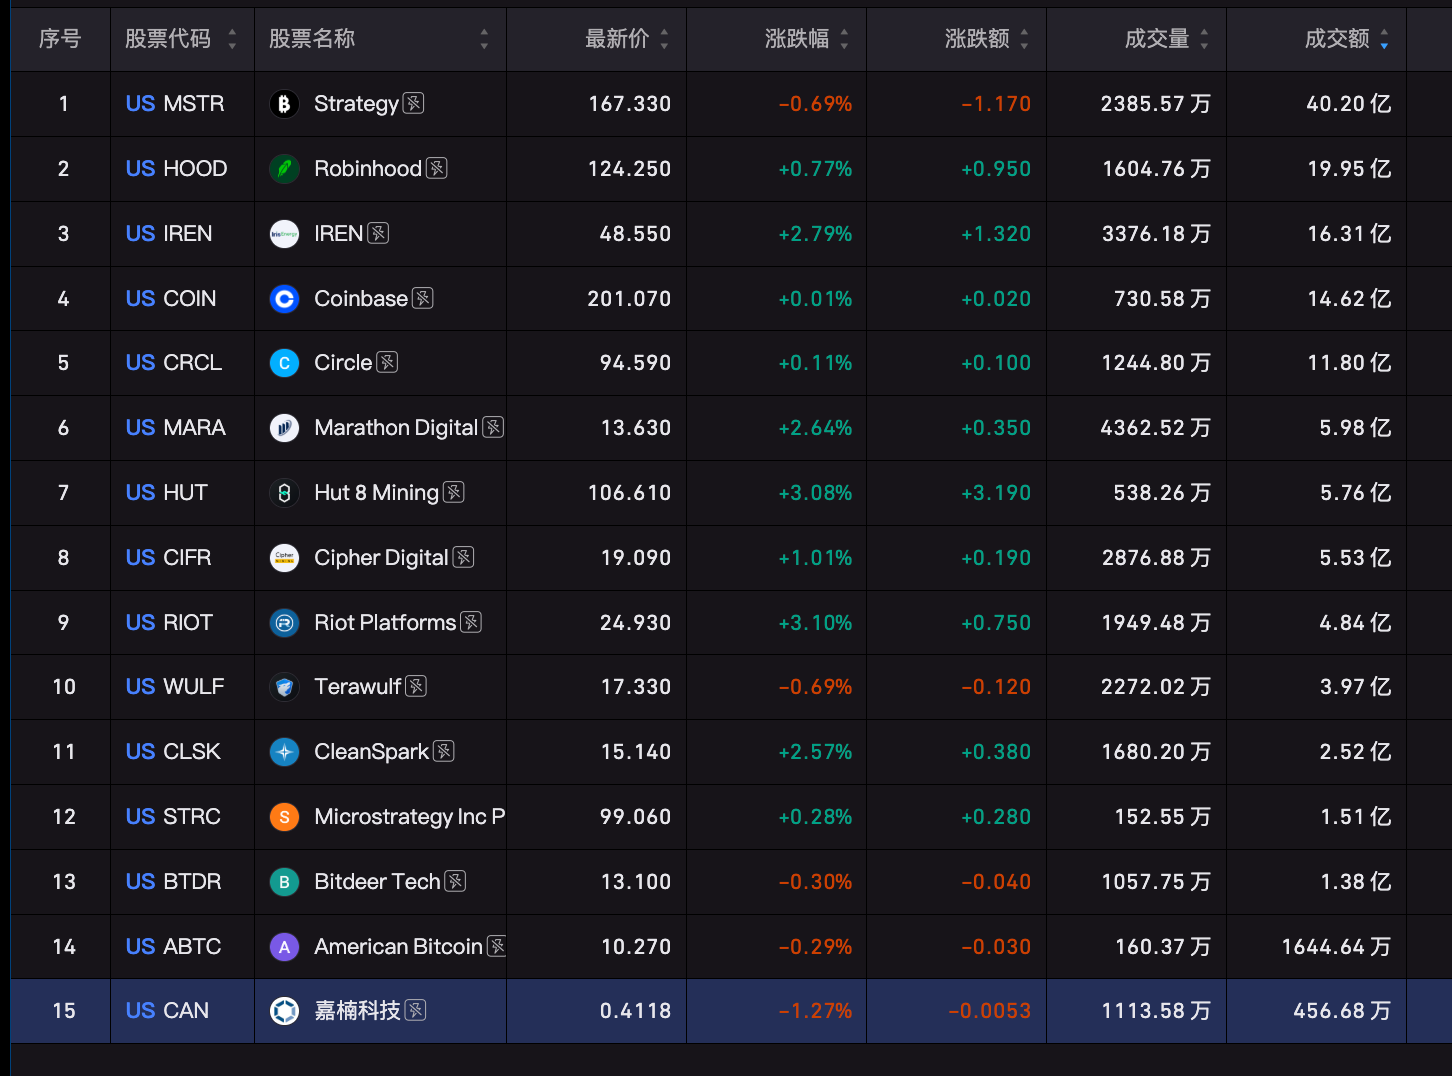
加密概念股整体跟随表现 比特币情绪分化,据 BIT美股 数据显示,矿企方面,Riot Platforms上涨约3.10%,Hut 8约3.08%,IREN约2.79%,Marathon Digital约2.64%,CleanSpark约2.57%,Cipher约1.01%。
Robinhood上涨约0.77%,Circle微涨约0.11%,Coinbase基本持平。Strategy及其相关优先股表现分化,普通股微跌约0.69%。
亚太追硬件、避软件,节前资金偏谨慎
韩国股市在中秋前最后一个交易日探底回升,韩国首尔综指(KOSPI)收涨0.90%,三星电子上涨3.25%,SK海力士上涨1.20%,AI存储需求仍是主线。韩国9月24日至25日休市,日本9月23日因秋分节休市,复市后存在补涨补跌风险。
港股则受科技股回调拖累,恒指下跌1.01%,恒生科技指数下跌1.33%。OpenAI与Anthropic模型降价竞争让投资者担忧盈利,智谱跌超10%、MiniMax跌4%、金蝶跌超7%。
阿里下跌4.36%,小米下跌2.50%,腾讯下跌2.30%。吴泳铭提出阿里云2032年全球数据中心规模超过20GW的目标,但市场也在衡量巨额投入何时转化为利润。
硬件与地产逆势走强,建滔积层板午间涨近6%,万科企业涨4%。PCB重新报价改善盈利预期,地产则受销售回暖及贴息传闻刺激;多位分析师认为全国性贴息落地可能性不大,传闻不能当作政策。
A股节前缩量调整,沪指下跌0.39%,深成指下跌0.64%,创业板指下跌0.60%,沪深京成交约1.78万亿元,约3,500只股票下跌。PCB、玻璃基板和仪器板块较强,中一科技、沃格光电、普源精电等涨停,煤炭与传媒偏弱。
接下来需要关注:
9月23日(周三)
-
伊朗总统佩泽希齐扬拟在联大发言:关注谈判条件、停火保证和海峡开放安排,判断外交窗口是否具备执行基础。
-
Meta Connect 23—24日举行:关注智能眼镜、XR设备与AI功能,重点看售价、出货计划和服务收入,影响消费电子及端侧AI预期。
-
高通骁龙峰会北京时间23—25日举行:关注2纳米骁龙新品、功耗改善和客户导入。传闻中的性能、功耗及首发机型均需正式发布验证。
9月24日(周四)
-
韩国股市24—25日休市:存储板块若出现重大消息,价格反应可能更多体现在其他市场,复市后存在补涨补跌风险。
-
国内成品油调价窗口:关注国际能源涨价向国内运输、物流和制造成本的传导。
9月25日(周五)
-
A股中秋休市:节前成交收缩、海外消息积累可能增加复市跳空风险。