

原文作者:0xWizard
原文编译:深潮 TechFlow
深潮导读: Ethena 自上线以来已累计产生 10.4 亿美元收益,其中过去 12 个月(市场条件并不理想)贡献了 2.84 亿美元。但 ENA 持有者至今一毛未得。9 月 2 日治理投票通过「费用开关」:一旦 USDe 供应量的 14 日均值突破 75 亿美元,通过该开关路由的 95% 收益将在公开市场买入 ENA。当前 USDe 规模为 47.5 亿美元,仍比阈值低 58%。作者认为未来 3 至 6 个月内将跨过阈值,由三大催化剂驱动:股票永续合约、加密资金费率转正、分发渠道扩张。
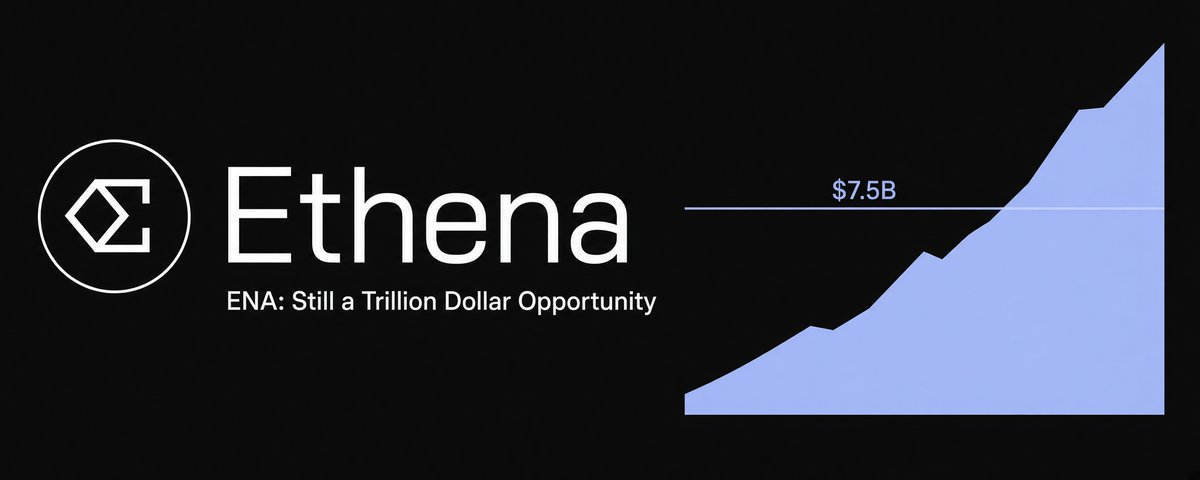
Ethena 自上线以来已产生 10.4 亿美元收益,其中过去 12 个月(市场条件并不理想)贡献了 2.84 亿美元。但到目前为止,ENA 持有者从中获得的收益为 0。
但在 9 月 2 日,持有者终于获得了一条通向这部分收益的路径。治理投票通过了费用开关:一旦 USDe 供应量的 14 日平均值突破 75 亿美元,通过该开关路由的 95% 收益将在公开市场买入 ENA。
当前 USDe 规模为 47.5 亿美元,仍比阈值低 58%。我们认为它将在未来 3 至 6 个月内跨过阈值,由三大催化剂驱动:
- 股票永续合约:一本赚取 15% 至 20% 资金费率、与加密市场条件无关的基础簿
- 加密永续合约:资金费率已从负值区域恢复,正向 +8% 水平迈进
- 分发改善:Ethena Pay、TRON 部署、以及 CEX 抵押品集成,都在把 USDe 带给潜在的新持有者
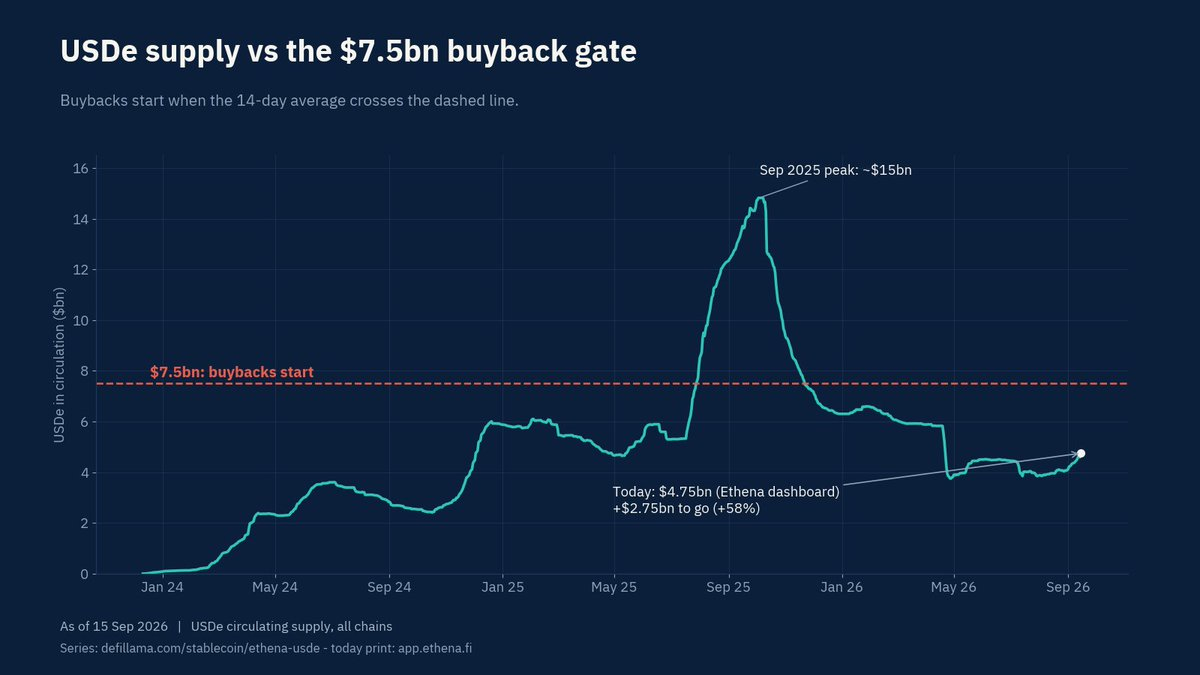
按当前 14.3 亿美元的估值,ENA 的定价大约是协议最差年份所收取费用的 5 倍。一旦费用开关被触发,情况就变了:Ethena 两年来一直打造的「费用引擎」开始直接向 ENA 持有者支付收益。
三大催化剂
1. 股票永续合约
截至 8 月下旬,股票永续合约在主要交易平台的未平仓合约达到约 62 亿美元,大约是 3 月水平的 10 倍。近几个月,这些头寸的资金费率在 Hyperliquid 上年化约 14%、在 Binance 上约 17.5%,而 ETH 和 BTC 上仅为 4% 至 7%。关键在于,股票资金费率与加密资金费率不相关:这是一种无论加密市场处于牛市还是熊市都会支付的收益来源。
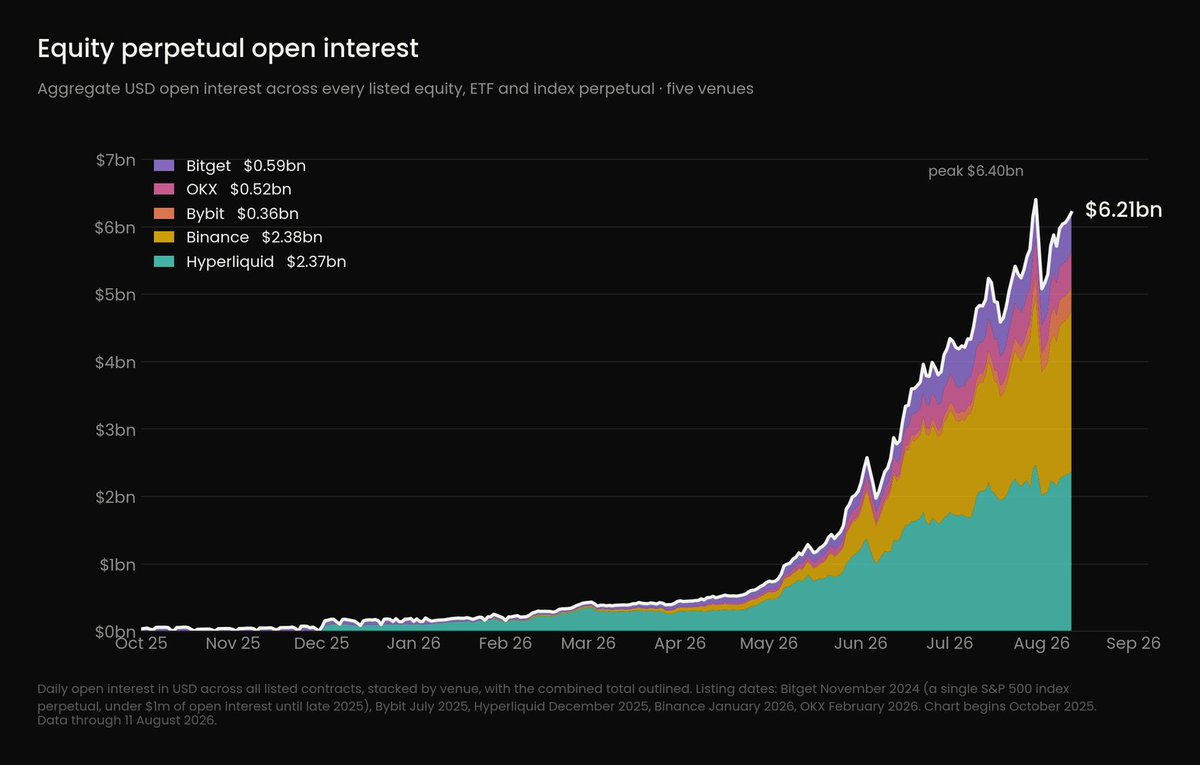
8 月 28 日,Ethena 宣布将把 USDe 的背书扩展至股票永续基础交易,首批合作交易所部署预计在未来几周内落地。Ethena 预计,RWA 永续合约将在 12 至 24 个月内超越加密配置(目前占背书的 13%)。
如果 RWA 永续合约以 15% 至 20% 的资金费率超越加密簿,那将带来 2% 至 3% 的混合收益提升。如果该部分最终扩张到背书的一半规模,仅股票这一腿就能贡献 8% 至 10% 的可持续收益。
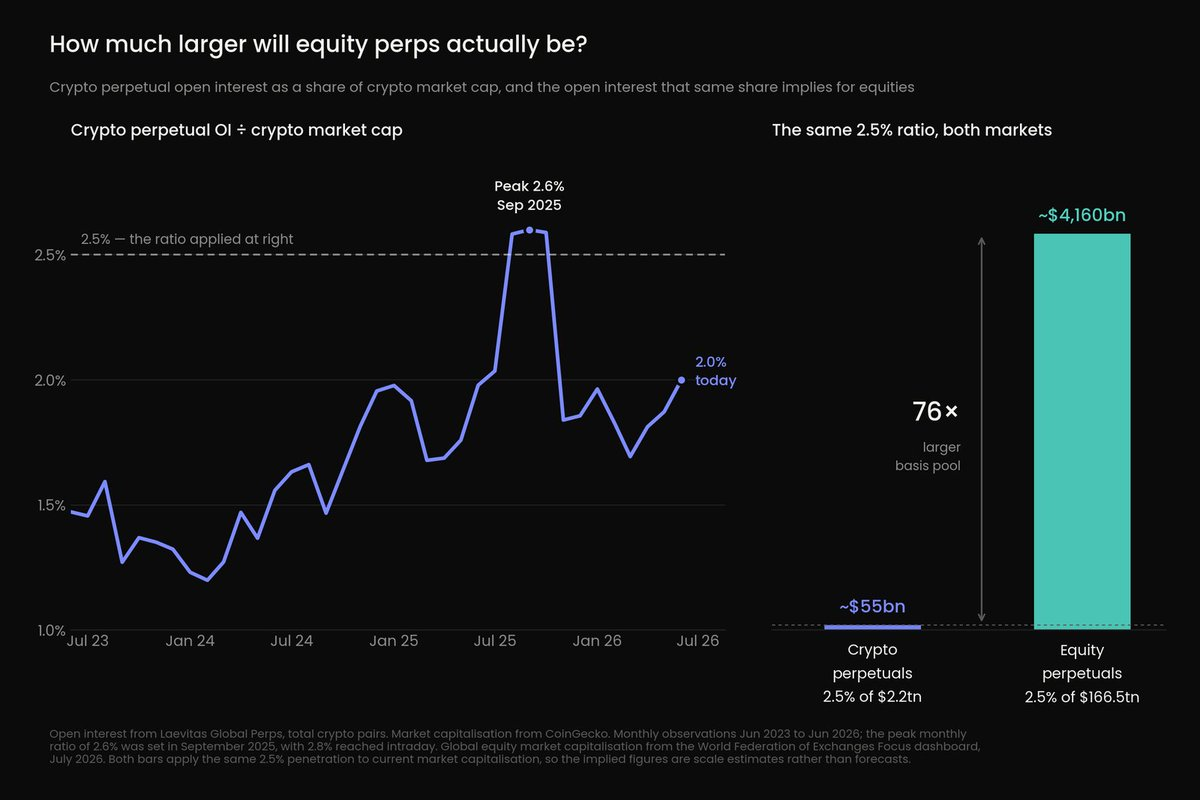
更重要的是,股票永续合约背后的潜力远大于加密永续合约。2026 年 7 月,全球股票市值达到 166.5 万亿美元,而 crypto 约为 2.2 万亿美元。根据 Ethena 自己的预测,股票永续合约的未平仓合约可能增长至 4 万亿美元,大约是 1100 亿美元峰值 crypto 永续簿的 40 倍。这是同一笔基础交易,只是规模大了几个数量级。当然,一个 4 万亿美元的市场不会永远支付 15% 至 20%(随着更多资本进入,资金费率会被压缩),但深度才是关键。一个更大、且不相关的收益引擎,才是把 USDe 供应量拉向 75 亿美元阈值、以及随之而来的费用开关的力量。
2. 加密资金费率已恢复
2026 年 2 月至 4 月,Binance 上的加密资金费率处于负值区域,ETH 在 2 月平均 -4.0%,为 2023 年以来最弱的月份。在此期间,Ethena 将其背书从基础交易重新配置到各种 DeFi 借贷、流动性稳定币、机构借贷和 RWA(直到最近,USDe 背书中仅有 1% 是基础交易)。尽管这些配置的收益低于 2024 年 crypto 基础交易,但在资金费率不支付时,它们为 sUSDe 持有者提供了稳定的 4% 至 5% 收益。
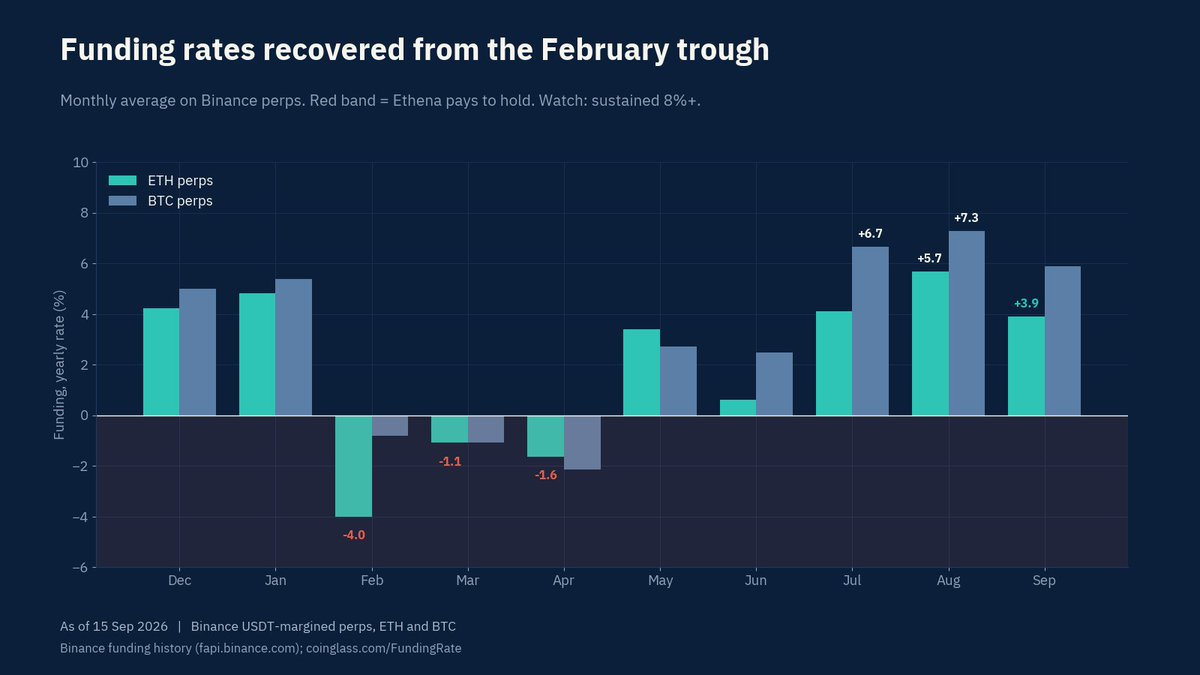
快进到现在,BTC 现报 8 万美元,资金费率再次转正,8 月 ETH 资金费率平均 +5.7%、BTC 平均 +7.3%。随着市场持续回暖,Ethena 应该会把更多簿位重新转向 crypto 基础交易,重演 2024 至 2025 年让 USDe 供应量触及 150 亿美元的剧本。
值得注意的是:Ethena 的 crypto 基础交易如今已被证明具备林迪效应(lindy),它熬过了 10/10 等历史性清算事件以及其他普遍糟糕的市场环境,而其他较小的竞争对手则土崩瓦解。
3. 分发:TRON 上线、CEX 抵押品
收益本身不会让 USDe 增长。人们需要一个购买的场所,以及一个持有的理由。
交易员现在可以在 Bybit 和 Binance 上以 USDe 作为保证金,并在 Bybit、OKX、Bitget 和 Binance 上持有它。Coinbase 和 Robinhood 已经在其产品中接受它(Coinbase 金库、Robinhood Earn)。USDe 也于 9 月 11 日在 TRON 上线,该链本就是稳定币交易量最大的链。请注意,当一条链真正重要、且增长策略执行得当时,链上扩展至关重要(参见 USDe 在 Robinhood 上线后很快触及 3 亿美元)。
9 月 1 日,Ethena 推出了 Ethena Pay(@EthenaPay),由 @gdog97_ 和 @litocoen 牵头。余额持有 USDe 可赚取高达 6% 的收益,所有消费还可获得 5% 的 AVAX 返现,这让 Pay 成为吸引零售用户持有 USDe 的完美钩子。9 月 1 日至 9 日期间,链上卡消费额达 63.2 万美元,日均支出从 1.6 万美元升至 6.16 万美元。这仍是一个 beta 版本(上线时仅有几百名非美国/欧盟用户),但这是普通用户第一次能够持有 USDe、从中赚取收益、并用卡消费。
鉴于 EtherFi 和 Plasma 的 crypto 卡产品取得成功,以及 Ethena Pay 丰厚的奖励(由 @avax 提供支持),这有望成为推动 USDe 迈向 75 亿美元大关的明星产品之一。
费用开关
一旦上述催化剂推动 USDe 供应量突破 75 亿美元,费用开关就会开启。Ethena 的一部分收益将开始在公开市场买入 ENA。这个分成比例是:75 亿美元时抽取 5% 收益,100 亿美元时 10%,150 亿美元时 15%,200 亿美元时 20%。几乎所有这些分成(95%)都用于回购。
回购规模随 USDe 储备簿的盈利能力而放大。协议收益率(protocol yield)是 Ethena 在 USDe 背后资产上赚取的利率,因此公式为:
USDe 供应量 × 协议收益率 × 费用开关分成比例 × 95%
在 6% 协议收益率下,各档回购规模如下:
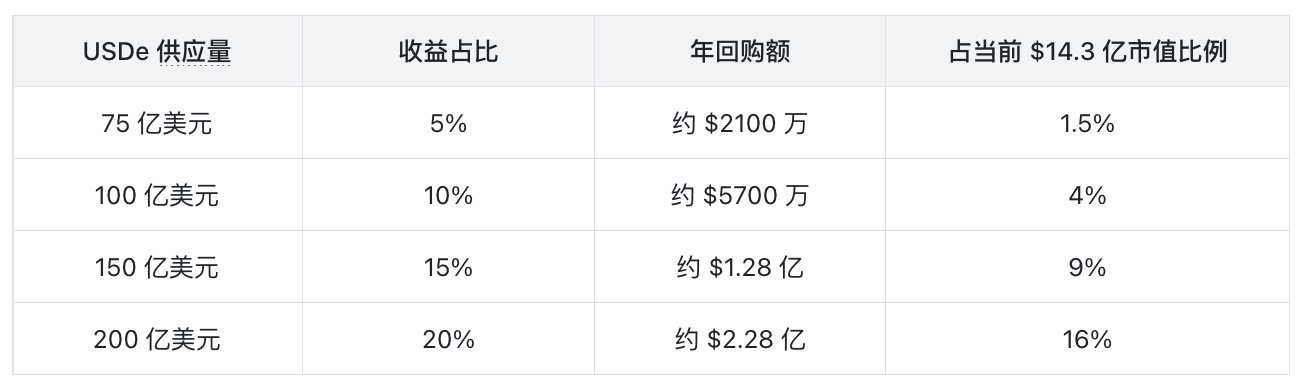
第一档规模很小,但 100 亿美元和 150 亿美元档(USDe 在 2025 年曾一度达到 150 亿美元)才是关键。每年 4% 和 9% 的当前市值,都用于买入该代币。
参考链接: Ethena 基金会公告
风险与需要注意的事项
- 10 月 5 日解锁:所有 VC 的代币解锁已被压缩到 10 月 5 日。估计占流通供应量的 14%,按当前价格约为 2 亿美元,比原定归属时间表提前了 17 个月。Ethena 基金会宣布,他们已买下那些在 2025 年 10 月 10 日之后卖出 ENA 的大型种子轮投资者的锁仓代币。这缓解了大规模解锁带来的供应压力,但投资者仍应保持警惕。
- 资金费率转负:如果大盘停滞、crypto 永续资金费率再次转负,USDe 储备将再次转向非基础交易的低收益(4% 至 5%)去向。这会抑制持有 USDe 的需求,尤其是 sUSDe 和 PT loopers。
- 股票永续合约规模偏小:如果股票永续合约的部署被推迟、未平仓合约缩水,或股票永续资金费率跌至 crypto 水平,那么这个新的非 crypto 相关收益来源的效果就会大打折扣。混合后的 sUSDe 收益率停留在个位数中段,这成为把 USDe 铸造到 75 亿美元的一个较弱理由。
- 借贷或信贷暴雷:储备的很大一部分位于 DeFi 借贷(如 Aave、Morpho)和机构信贷(如 Maple、FalconX)。一次漏洞利用或借款人违约都可能削减背书并暂停铸造。
- 供应量始终无法突破 75 亿美元:如果整个 2027 年 USDe 供应量都低于阈值,那么费用开关永远不会开启,ENA 就只是一个治理代币。
结论
一旦 USDe 供应量稳定保持在 75 亿美元以上,费用开关就会开启。有三个新催化剂可以把它推到那里:股票永续合约、加密资金费率翻正,以及购买和持有 USDe 的新分发渠道(TRON、CEX 抵押品、Ethena Pay)。
当 @0xENAS 在 2024 年 10 月发表《Ethena:万亿美元级 crypto 机会》(可惜现已删除)时,那个机会是稳定币市场加上支付 USDe 收益的 crypto 基础交易。如今这个市场更大,且分发更好。
本文的一切都是一种押注:押注我们所说的催化剂能让 USDe 供应量回到 75 亿美元并继续向上。如果你不相信这一点,就不要持有 ENA。如果你相信,你知道该怎么做。