

作者:Nancy,PANews
Linera曾是撸毛党的集体回忆。这个曾凭借空投预期吊足社区胃口、主网迟迟未能上线的明星L1,最终在紧急融资失败后黯然退场。
随着公链关停潮蔓延,Linera的停运再次敲响警钟,精英团队、明星资本与宏大叙事,已不足以支撑市场信心。
募资门槛降低仍难被买账,昔日明星L1走向关停
时隔许久,Linera再次被大范围提起,不是因为主网上线,也不是因为空投规则,而是因为关停。
上月底,Linera高调宣称要打造“下一个Hyperliquid”,并预告即将启动LNRA代币销售。9月1日,Linera正式开启LNRA社区轮公募,代币定价0.16美元,对应1.6亿美元FDV,同时为早期参与者提供低至0.02美元的优惠价格。
然而,市场反应远不及预期。社区轮认购进展缓慢,整体热度明显不足。最终,来自69个国家和地区的617名参与者承诺认购约84.8万美元,不仅远低于800万美元的募资上限,甚至未能达到150万美元的最低募资目标。尽管此次公募规模相比过去动辄数千万美元的加密项目融资并不算高,但Linera依然未能完成最低募资要求,市场冷淡程度可见一斑。
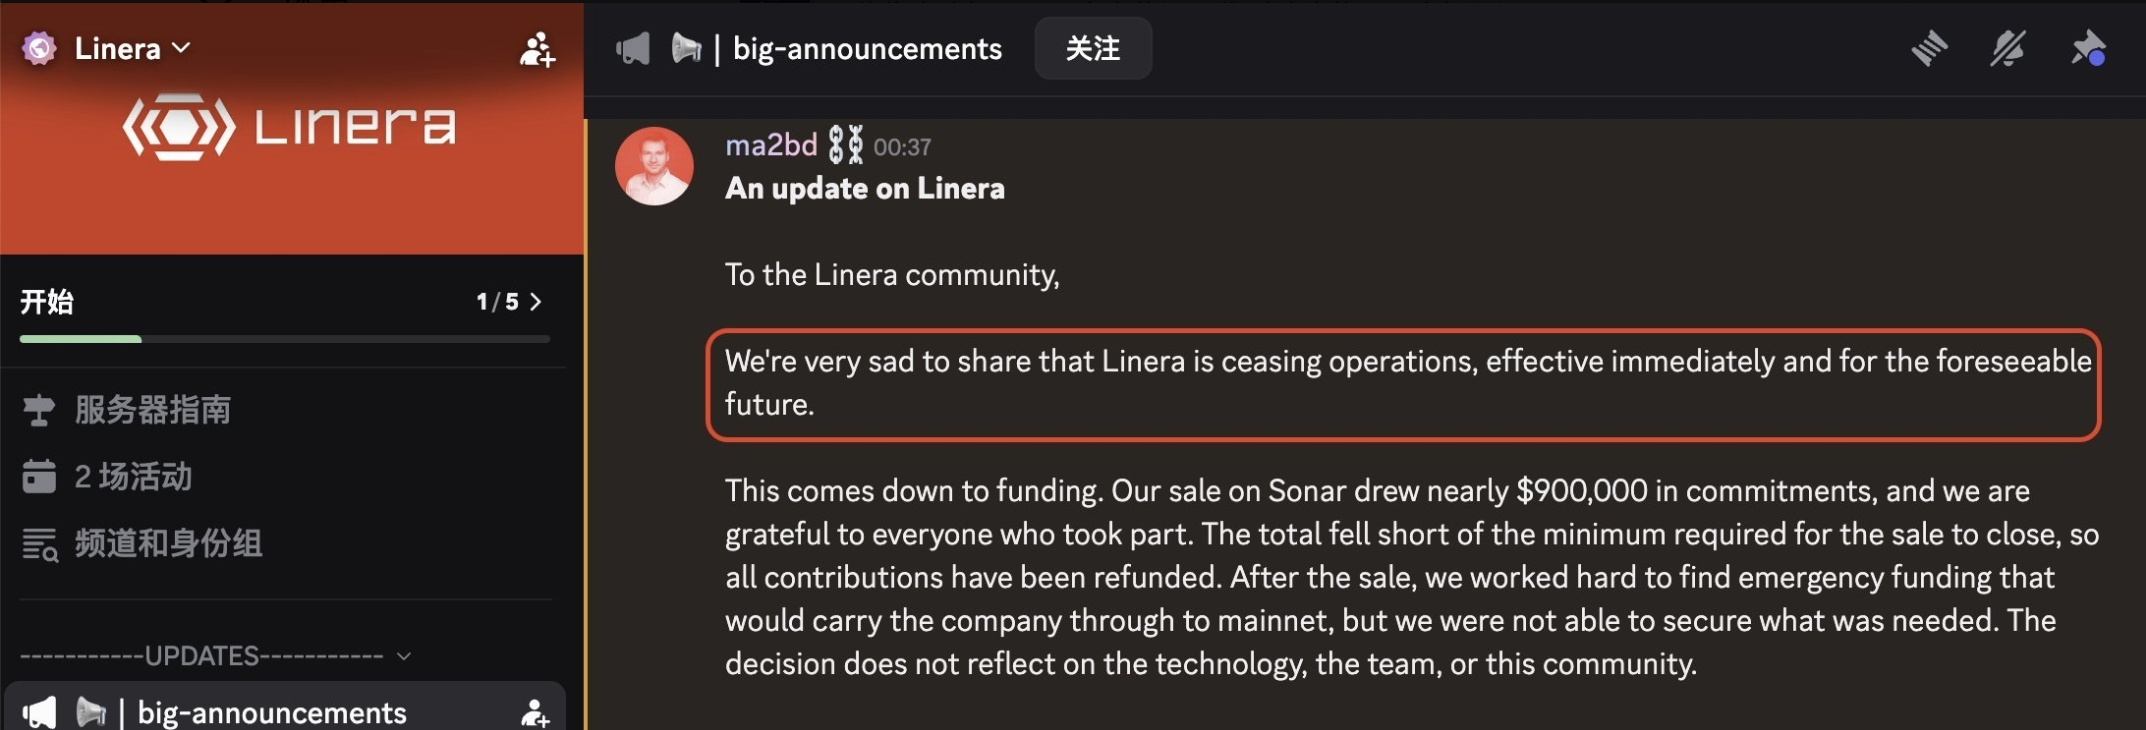
9月19日,Linera创始人Mathieu Baudet在Discord宣布,由于LNRA代币销售未达到完成销售所需的最低金额,所有认购款项均已退还,项目将立即停止运营。此前团队曾尝试筹集紧急资金,以维持运营至主网上线,但未能筹集到所需资金,最终导致项目关闭。
从高调预告代币销售,到因募资未达标而停止运营,Linera的突然关停也让市场颇感意外,也让不少撸毛用户多年的等待化为泡影。从测试网交互、做任务,到收集徽章、参加周会、积累Discord角色,围绕Linera生态的长期参与,曾成为不少社区用户的日常。如今项目突然停摆,这些投入却并未得到回报。
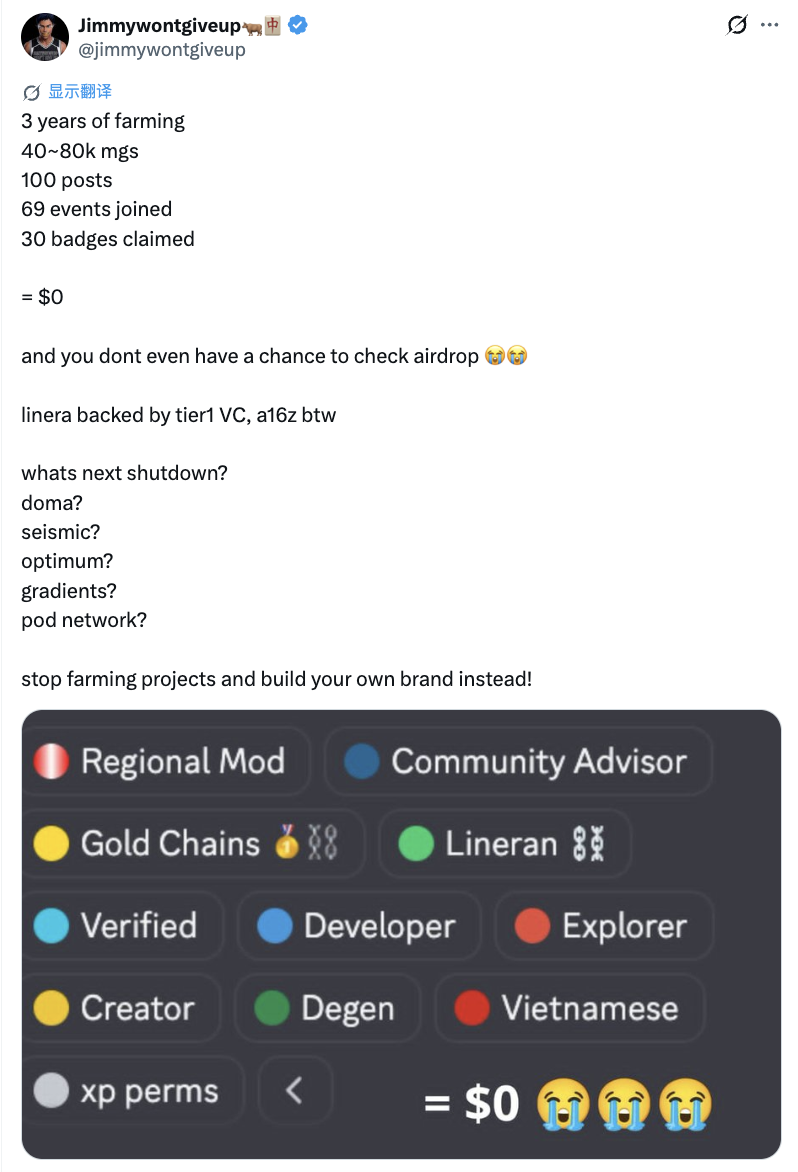
有用户在社交平台发文称,自己过去3年持续参与Linera生态交互,累计投入约4万至8万个MGS,发布100余条内容,参加69场社区活动并领取30枚徽章,但最终“收益为0”,甚至没有等到空投查询的机会。
也有用户质疑,Linera背后曾获得a16z等一线风投支持,但项目历经数年仍未正式上线主网,最终却因资金问题走向关停,“四年还没上主网就资金耗尽,下一个会是谁?”类似声音开始在社区蔓延。更有用户直言,“VC把鬼链甩给散户然后走人”,也有人感叹,“我们刷的是积分,Linera刷走的却是我们的时间。”
更有社区用户将Hyperliquid和Linera进行对比,认为前者是产品先跑出来、资金随后涌入,而Linera则更像是“故事先讲满”,最终却需要依靠社区轮融资维持运营。
如今的Linera,或许很难再与明星L1联系在一起。但自项目2022年启动以来,从团队背景到融资阵容,再到Move生态叙事,Linera几乎集齐了当时热门公链的多个标签。即便尚未真正进入大规模应用阶段,Linera依然获得足够的市场关注和社区期待。
Linera由Meta前研究员Mathieu Baudet创立,创始团队的背景使项目自诞生起便自带话题度,并一度与Aptos、Sui并称为“Move三杰”。2022年和2023年,Linera先后完成两轮融资,总融资规模约1200万美元,a16z连续参与投资,其他投资方还包括Borderless Capital、GSR、Matrixport Ventures和Flow Traders等,资本阵容颇为亮眼。然而,这些光环却并未成为Linera穿越周期的护城河。
目前,Linera正逐步关闭应用及Discord社区。用户积分余额仍会保留记录,但团队无法承诺这些积分未来能够兑换任何权益。至于协议开发和应用上线,团队表示仍希望未来继续推进,却暂时无法给出明确时间表。
公链开启生存战,可持续造血能力成关键
Linera的谢幕看似突然,却并非毫无征兆。
当越来越多公链从高光走向沉寂,甚至被迫关停或转型,行业正在经历的或许不只是一轮市场调整,更是一场围绕流动性、商业模式与价值捕获的重新审视。
近几个月来,Harmony、Scroll、Moonbeam、Secret Network、Saga、Vanar、Zero等Layer1和Layer2项目陆续宣布关停或转型,其中不乏曾经备受关注的行业先锋。它们曾凭借技术叙事、融资阵容和生态激励吸引市场目光,也一度积累起可观的链上流动性。然而,当市场热度褪去,激励逐渐退场,其交易量和用户活跃度开始断崖式下滑,甚至沦为名副其实的“鬼链”。
尤其是在Robinhood Chain等背靠传统巨头的新链入局后,为市场资金和用户提供了更多选择,加速了不同生态之间的流动性迁移。对于缺乏差异化优势的公链而言,一旦用户和资金流失,想要重新建立生态往往需要付出更高的成本。
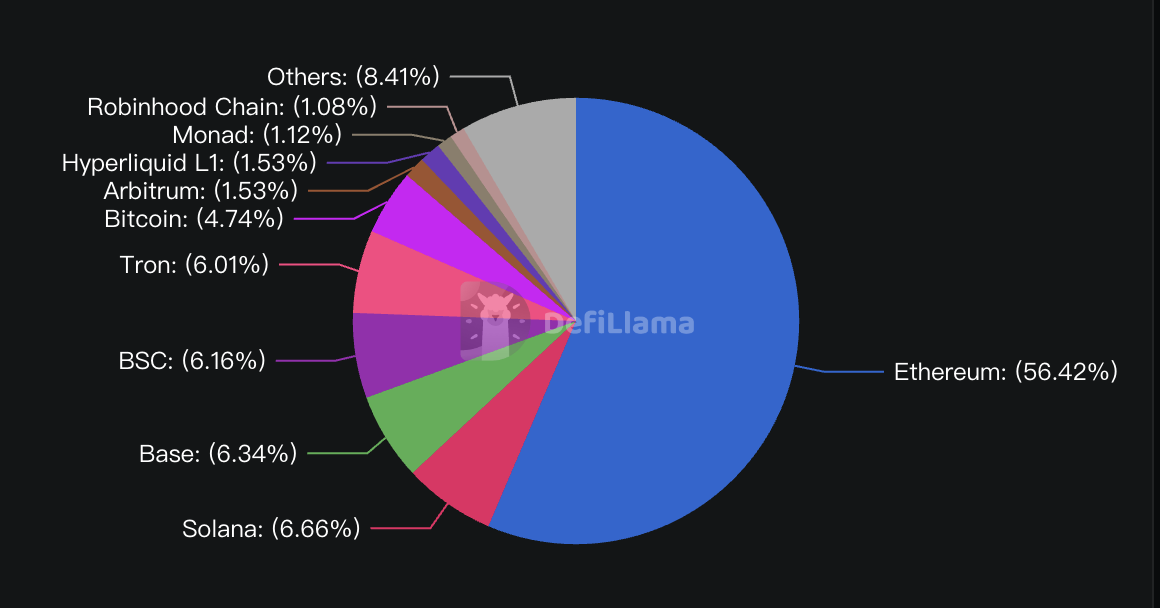
头部效应之下,中小公链面临的生存压力进一步加大。DeFiLlama数据显示,以太坊、Solana、Base、BNB Chain等前十大公链占据了公链市场约九成的份额。在这样的竞争格局中,单纯依靠新链叙事、短期激励或代币发行吸引资金,已越来越难以形成长期优势。
面对日益激烈的竞争,公链的发展路径也开始出现分化。相较于试图覆盖所有应用场景的通用型公链,围绕特定需求、以实际应用带动用户和流动性的垂直公链,正成为行业主流探索方向。一些老牌公链也开始转向AI、支付等细分赛道,试图通过差异化定位寻找新的增长空间。
但无论选择哪条路线,都需要建立可持续的商业模式。对于缺乏持续收入来源的加密项目而言,融资储备和代币销售所得或许能够在短期内支撑团队运转,却难以替代稳定的经营现金流。一旦融资受阻、资金储备持续消耗,项目便可能被迫削减开支、缩减开发,甚至最终关停。Linera的经历正是一个现实案例,融资可以为项目争取时间,却无法无限期替代自身造血能力。
更值得关注的是,市场对公链的价值评估逻辑也在发生变化。过去,技术叙事、融资阵容、生态规模和空投预期,往往足以为项目带来关注与估值溢价。但随着越来越多项目进入实际运营阶段,市场开始重新审视这些增长究竟有多少来自真实需求,又有多少依赖短期激励。
虽然链上交易量和TVL仍是衡量生态规模与用户活跃度的重要指标,但并不必然意味着项目具备可持续的盈利能力。对于投资者而言,协议能否持续创造收入,以及这些收入能否有效传导至代币持有者,也逐渐成为评估项目的重要维度。
近期,Hyperliquid、Uniswap、NEAR、Venice、Arbitrum、Aave、Lighter等代币的强势表现,也进一步体现了市场对协议收入与代币激励对齐的重视。
正因如此,当前越来越多加密项目开始尝试通过代币回购销毁等方式,将协议经营活动与代币价值联系起来。据Unfolded数据,加密项目今年迄今已花费6.38亿美元用于代币回购,高于去年同期的5.45亿美元,而2024年同期仅为36.6万美元。其中,Hyperliquid和Pump.fun合计占近90%。
但回购本身并不等同于可持续的价值捕获。其实际效果仍取决于资金来源、回购规模、代币总供给变化,以及项目未来能否持续创造收入。若缺乏稳定的经营现金流,回购也可能只是阶段性的价值支出,难以成为长期支撑。
归根结底,当叙事与技术光环不再足以吸引流动性,公链竞争正在从争夺流量与市场关注,转向对真实需求、持续收入和价值回馈能力的考验。